


La semana pasada hablamos de la rotación que estábamos viendo en el mercado. El dinero estaba saliendo de los sectores que más habían subido en el año, e iba hacia los que menos habían subido y que se suelen asociar a menor riesgo, como el consumo básico o la salud. Este final de año, el mercado se está protegiendo en ellos.
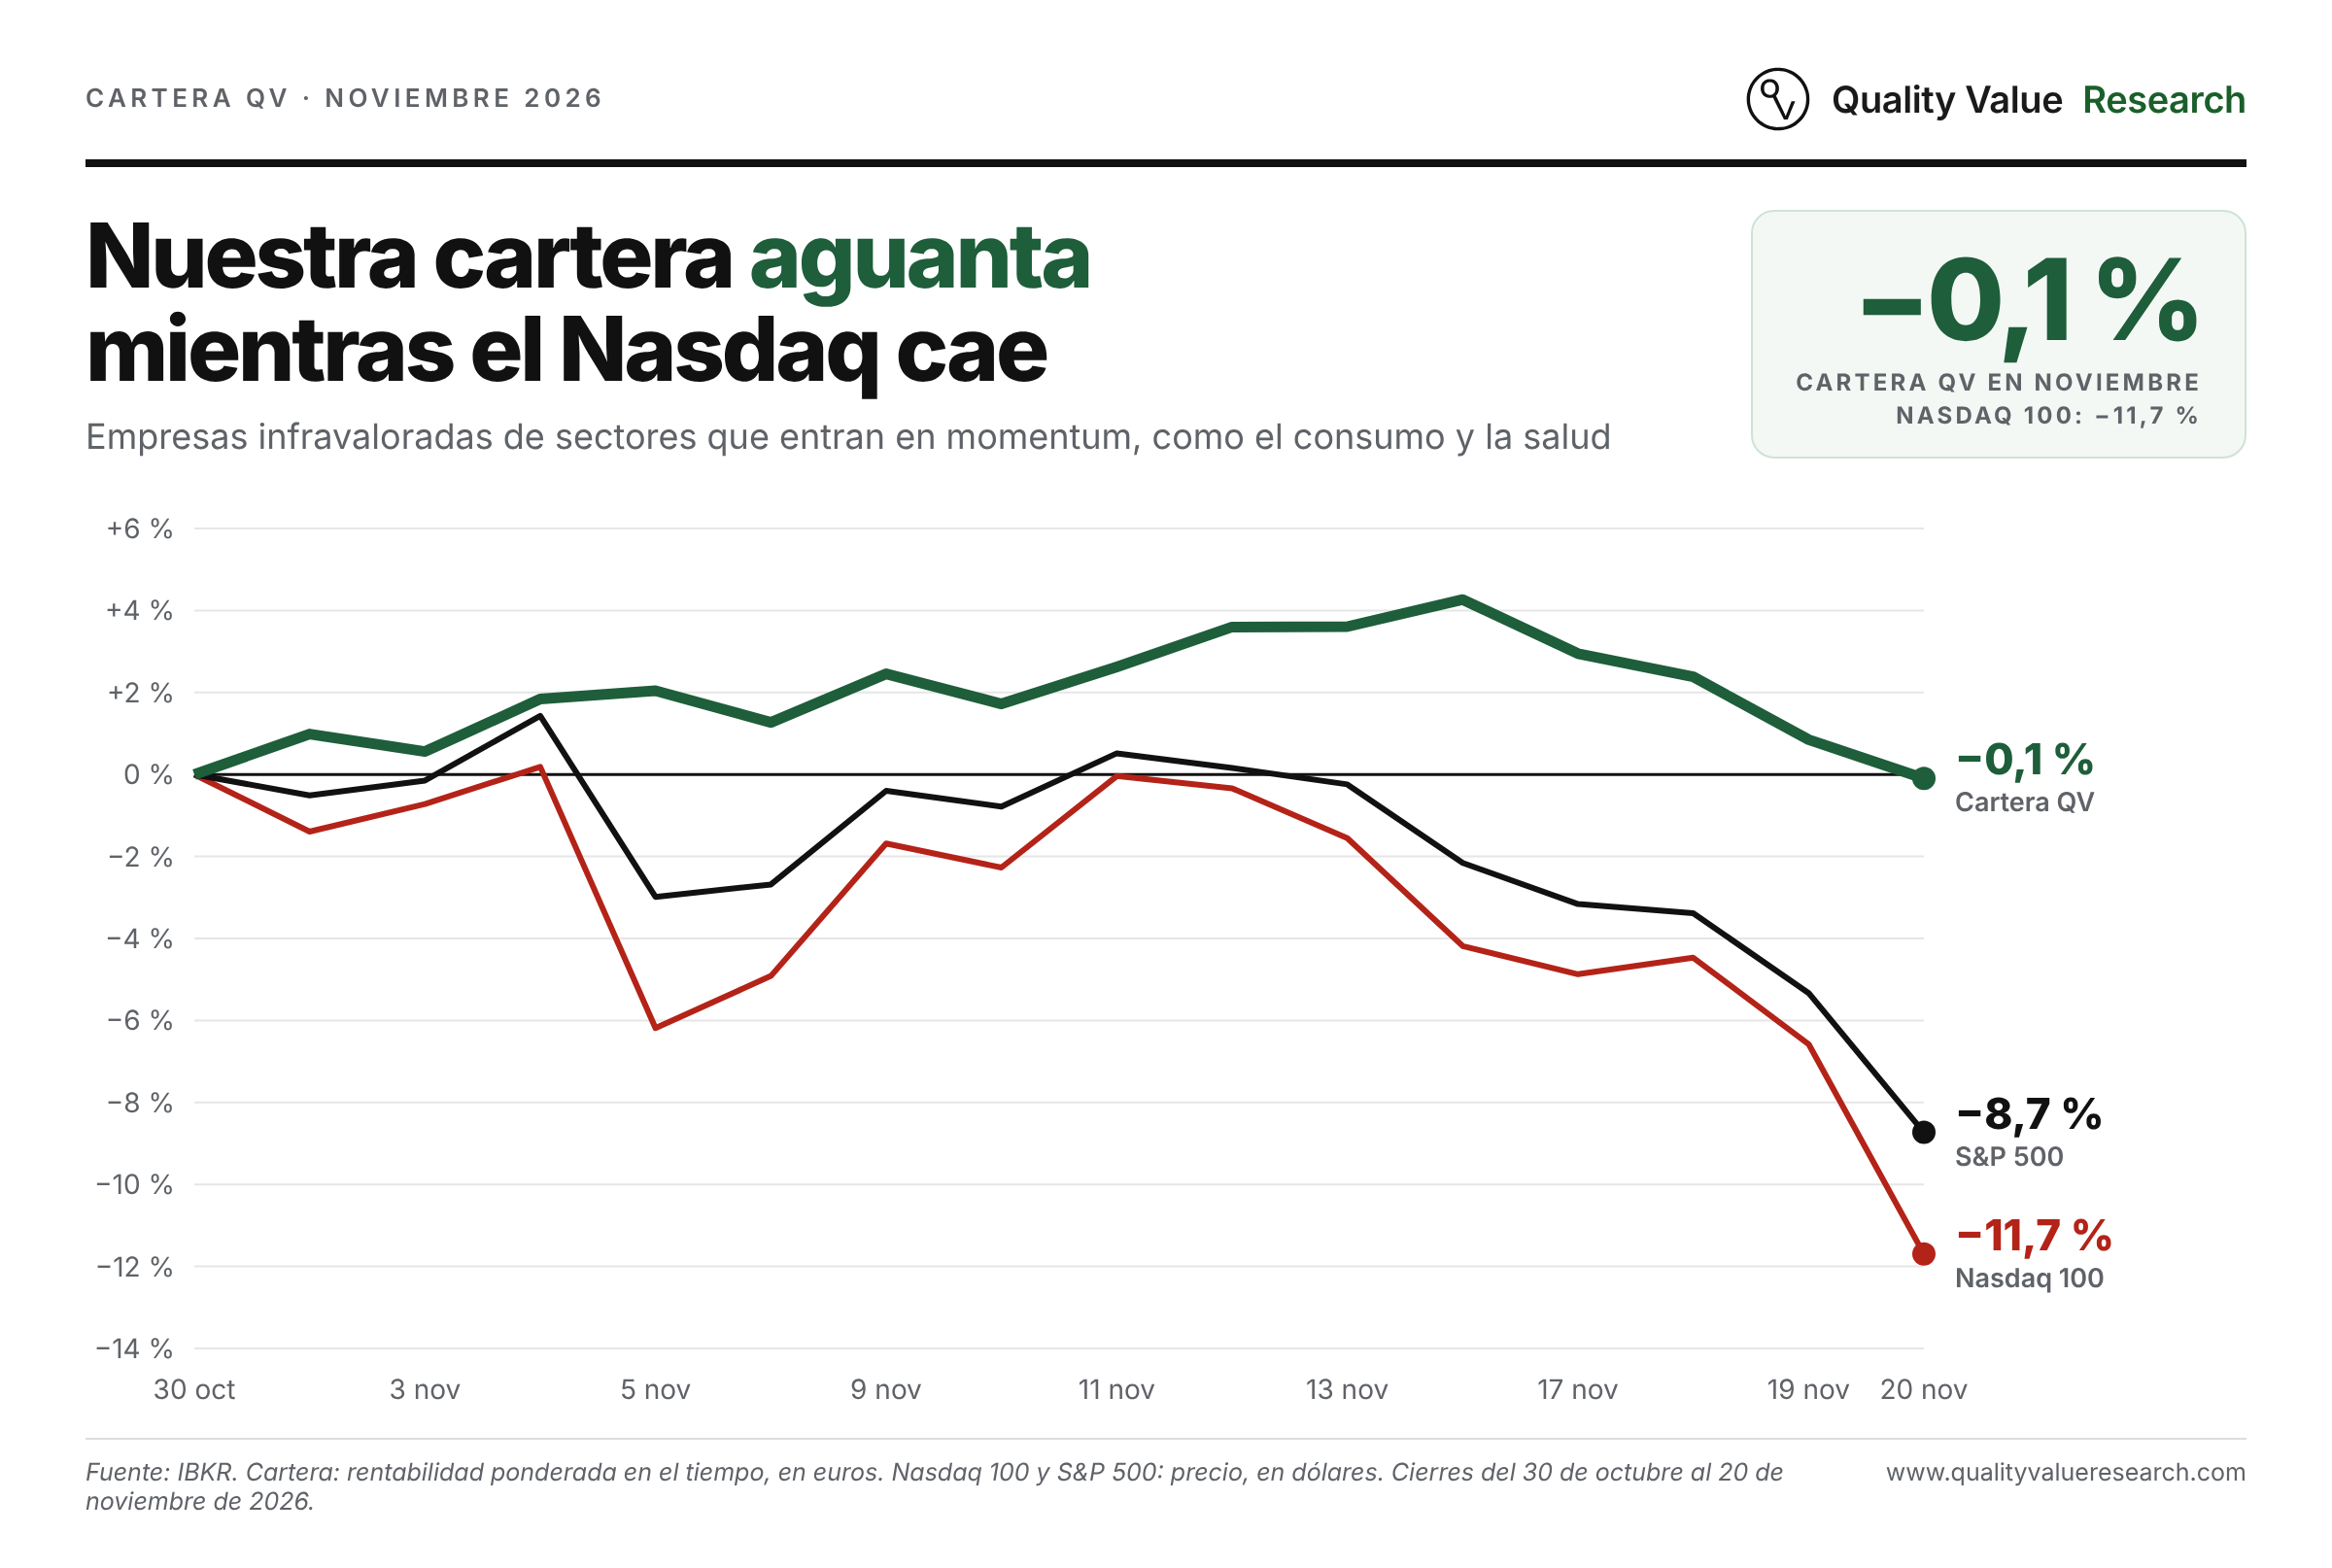
Lo esperábamos tarde o temprano. El dinero siempre acaba buscando la infravaloración y la certidumbre de los negocios. Por eso teníamos tanto peso en alimentación y salud, y por eso nuestra cartera se mantiene prácticamente plana en noviembre (−0,1 %), frente al −11,7 % del Nasdaq 100 y el −8,7 % del S&P 500 (del 30 de octubre al 20 de noviembre).
Hoy os presentamos las 2 últimas empresas que han entrado en cartera, ambas de consumo discrecional, otro sector que ha sufrido mucho este año. Antes, queremos analizar con vosotros cómo está el sector y por qué creemos que puede ser un buen momento de entrada.
Lo que vais a leer hoy
Análisis del sector de consumo discrecional: por qué creemos que es buen momento para tener exposición.
Las 2 empresas nuevas de consumo discrecional que hemos incorporado a la cartera de Quality Value estas semanas.
Consumo discrecional: otro sector con potencial de momentum alcista
El consumo discrecional es la compra de artículos que no son esenciales para vivir, como la ropa, los viajes o los muebles. A diferencia del consumo básico, está más ligado al ciclo económico, y este año ha sido uno de los sectores que peor se han comportado.
El mejor ejemplo son dos casas icónicas, LVMH (Louis Vuitton) y Hermès. Este año han llegado a caer un 41 % y un 42 %, respectivamente. Hoy cotizan a 16 y 26 veces los beneficios esperados para los próximos 12 meses, su nivel más bajo en casi diez años y entre un 35 % y un 43 % por debajo de su media desde 2017 (TIKR, cierre del 20 de noviembre).
Por eso nos interesamos por Hermès, una de las empresas de calidad que entraron este año en la cartera. Publicamos la tesis el 9 de mayo y hace poco compartimos con los suscriptores el análisis de sus resultados.
El motivo de la caída del sector
Hay muchas causas detrás de esta caída de los ingresos del sector, pero se pueden resumir en tres, por orden de importancia:
El conflicto de Oriente Medio. Ha reducido y frenado los viajes y el movimiento de pasajeros. Buena parte de los vuelos entre Europa y Asia hacen escala en Oriente Medio, y muchos viajeros no quieren pasar por Dubái, Abu Dabi o Doha. Así que vuelan por otros países, como Turquía o China, con vuelos más largos y más caros, y algunos dejan de viajar. Según la IATA, la demanda de las aerolíneas de Oriente Medio cayó un 28,8 % interanual en mayo y todavía caía un 7,5 % en septiembre, y el tráfico entre Oriente Medio y Asia bajó un 8,8 % ese mes.
La desaceleración de China. Afecta sobre todo a las marcas de lujo, cuyas ventas venían impulsadas estos años por el crecimiento de ese mercado. La economía china se ha frenado y las ventas de estas marcas se han ralentizado en una región tan grande. En cambio, otros países desarrollados de Asia, como Japón o Corea, están consumiendo más, aunque no llegan a compensar la caída de China.
La inflación. Tras la covid, y con la enorme cantidad de dinero que se creó para reactivar la economía, la inflación se ha convertido en uno de los problemas más importantes en la economía actual. En 2022 tocó techo en torno al 8 % tanto en la economía avanzada mediana como en la emergente mediana, según el FMI. Y no se ha ido: sigue enquistada. En octubre, la inflación de la eurozona subió al 4,0 %, su nivel más alto desde septiembre de 2023 y el doble del objetivo del BCE, y la de servicios, la que más cuesta bajar, al 3,3 %. En EE. UU., los precios sin contar energía ni alimentos subieron un 0,3 % en octubre, a un ritmo anualizado del 3,7 % en los últimos tres meses. Tanto la Fed como el BCE se plantean volver a subir los tipos de interés en diciembre.
En este entorno ganan las empresas capaces de trasladar la inflación al consumidor, y son las que están en los extremos: las que venden productos únicos, como los bolsos de Hermès, o las que venden productos básicos que la gente tiene que comprar sí o sí, como la alimentación y, en concreto, las marcas blancas. El producto que está en medio está sufriendo.
Por qué ahora
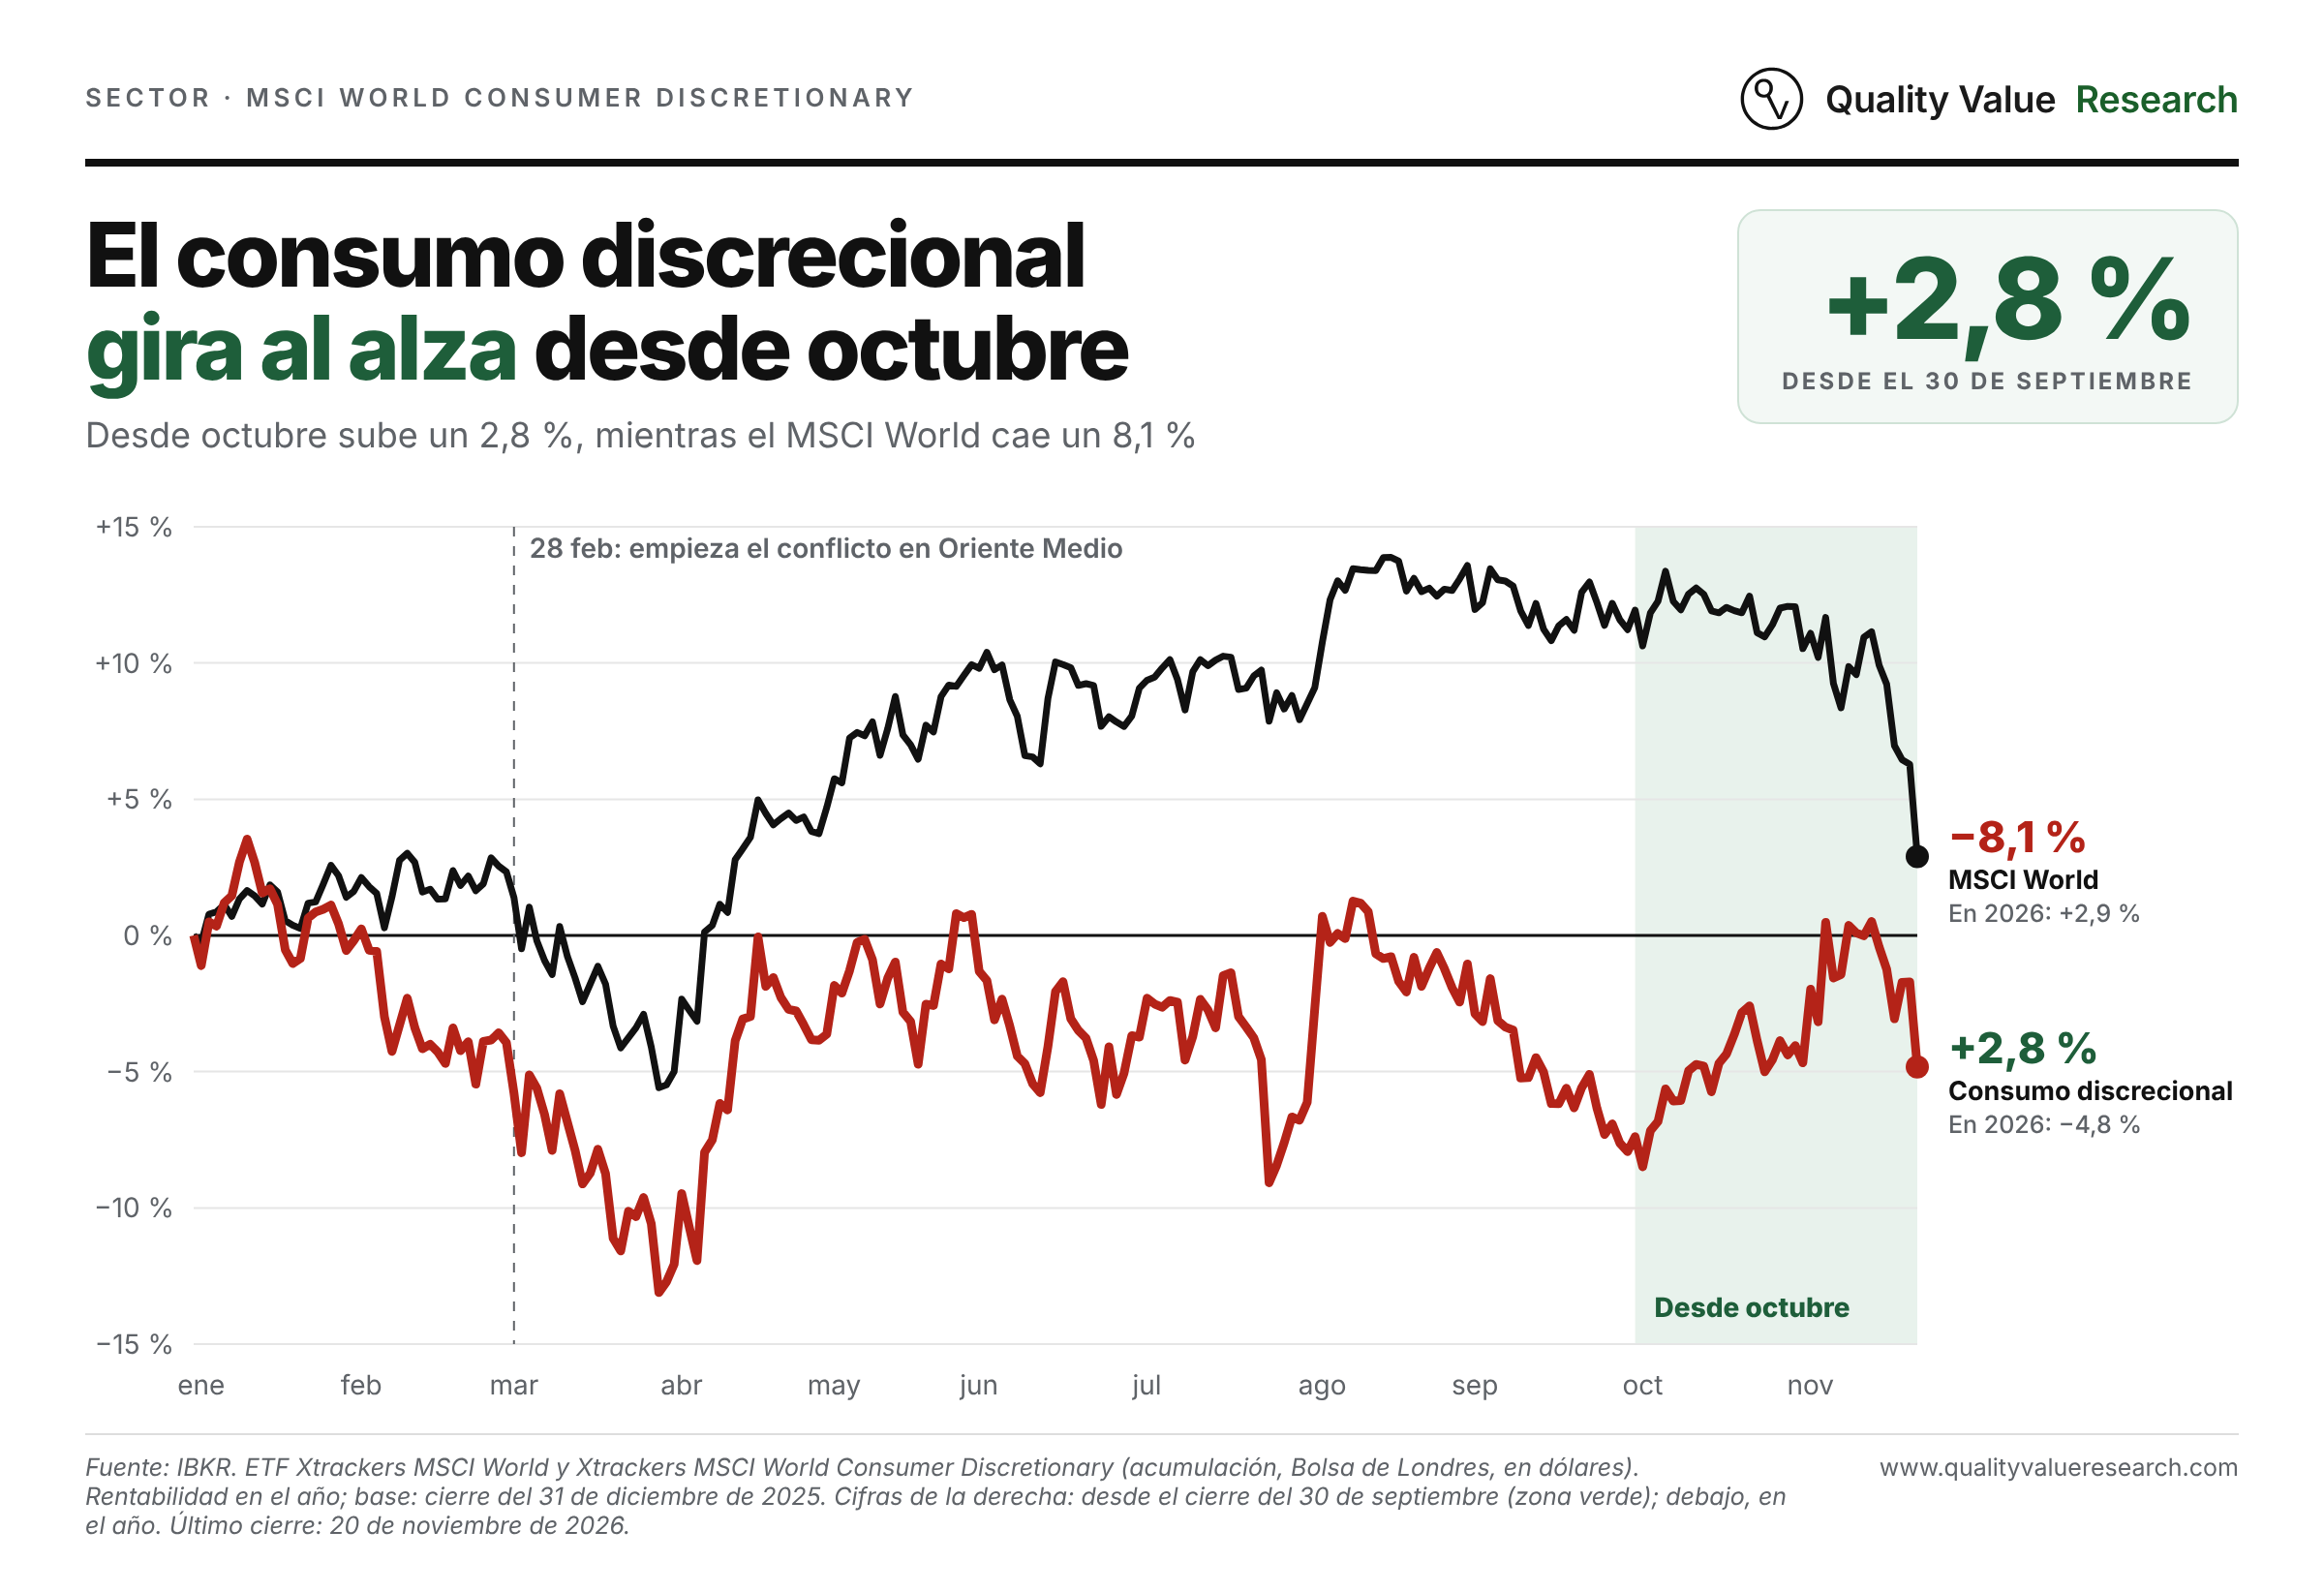
Por un lado, el sector es uno de los más castigados del año. En 2026 cae un 4,8 % en el mundo y un 16 % en Europa, mientras el MSCI World sube un 2,9 % (ETF de Xtrackers y SPDR, hasta el 20 de noviembre). El consumo discrecional europeo cotiza a 14,1 veces los beneficios que se esperan para el próximo año (PER a futuro), en línea con la bolsa europea y muy por debajo de las 24,1 veces del mismo sector en EE. UU. Es el sector europeo con más descuento frente a su equivalente estadounidense: un 41 % (MSCI, a 30 de octubre).
Respecto a China, creemos que la recuperación va a tardar más de lo esperado. Para las empresas con demasiada exposición a ese mercado, China no va a ser un catalizador al menos en nuestra opinión a corto plazo.
En EE. UU. el consumo discrecional ha crecido estos últimos años más que en Europa, donde ha estado más contenido. Creemos que en EE. UU. se puede frenar y en Europa, acelerarse cuando baje la inflación. Los hogares de la eurozona ahorran el 14,2 % de su renta (segundo trimestre de 2026, Eurostat), algo por encima de su media desde 1999 (13,6 %). Es un colchón que puede salir a consumir si mejora la confianza.
Y el catalizador principal para cualquier región, en nuestra opinión, es el conflicto de Oriente Medio.
Empezó el 28 de febrero de 2026 y a ninguna de las dos partes le conviene seguir. En los conflictos anteriores de la región, la guerra del Golfo de 1990-1991 duró unos siete meses y la de los 12 días de junio de 2025, menos de dos semanas. Este lleva más de ocho meses y es una de los más largas. Aunque es incierto, creemos que durante 2027 el conflicto al menos se estabilizará. Eso reactivaría el sector y bajaría el precio del petróleo y de la energía, lo que mejoraría la rentabilidad de las empresas de consumo discrecional en general y, en particular, de las de producto medio.
Y si no mejora, también creemos que el golpe ya se ha producido este año. La comparación del año que viene con este será más fácil, así que no deberíamos ver tantos comunicados de bajadas de márgenes o de ventas por el conflicto.
Con este posible catalizador, y volviendo al principio, creemos que el precio ya incorpora los peores escenarios y que este puede ser un buen momento para tener exposición al sector.
Las 2 empresas nuevas que entran en cartera
En Quality Value ya teníamos exposición al consumo discrecional con Hermès y Watches of Switzerland (WOSG). Son dos productos únicos, los bolsos de Hermès y los Rolex que vende WOSG. Como decíamos antes, están en lo más alto de la pirámide de productos premium: pueden subir precios cuando hay inflación y aguantan bien en cualquier entorno económico.
WOSG es un distribuidor de relojes de lujo que tenemos en cartera desde 2022. Ampliamos mucho la posición tras las fuertes caídas por los aranceles de Trump a los relojes suizos, y llevamos una revalorización del +77 %. Lo mejor es que acaba de publicar unos resultados muy buenos y seguimos creyendo que está infravalorada. Por eso es una de las cinco mayores posiciones de la cartera y esperamos compartir pronto una actualización de su tesis con los suscriptores.
En Hermès, el bolso único sigue creciendo a doble dígito: la marroquinería creció un 10,8 % a tipo de cambio constante en el tercer trimestre. Pero el resto de productos, más aspiracionales, está sufriendo como todo el sector del lujo por la fuerte caída de la demanda en China. Por eso, como dijimos en el análisis de resultados que tenéis en su ficha del Terminal, seguimos algo más cautelosos. Aun así, ayer aprovechamos que cotiza a su múltiplo más bajo de la última década para ampliar un poco la posición, que ahora pesa un 2,6 % de la cartera.
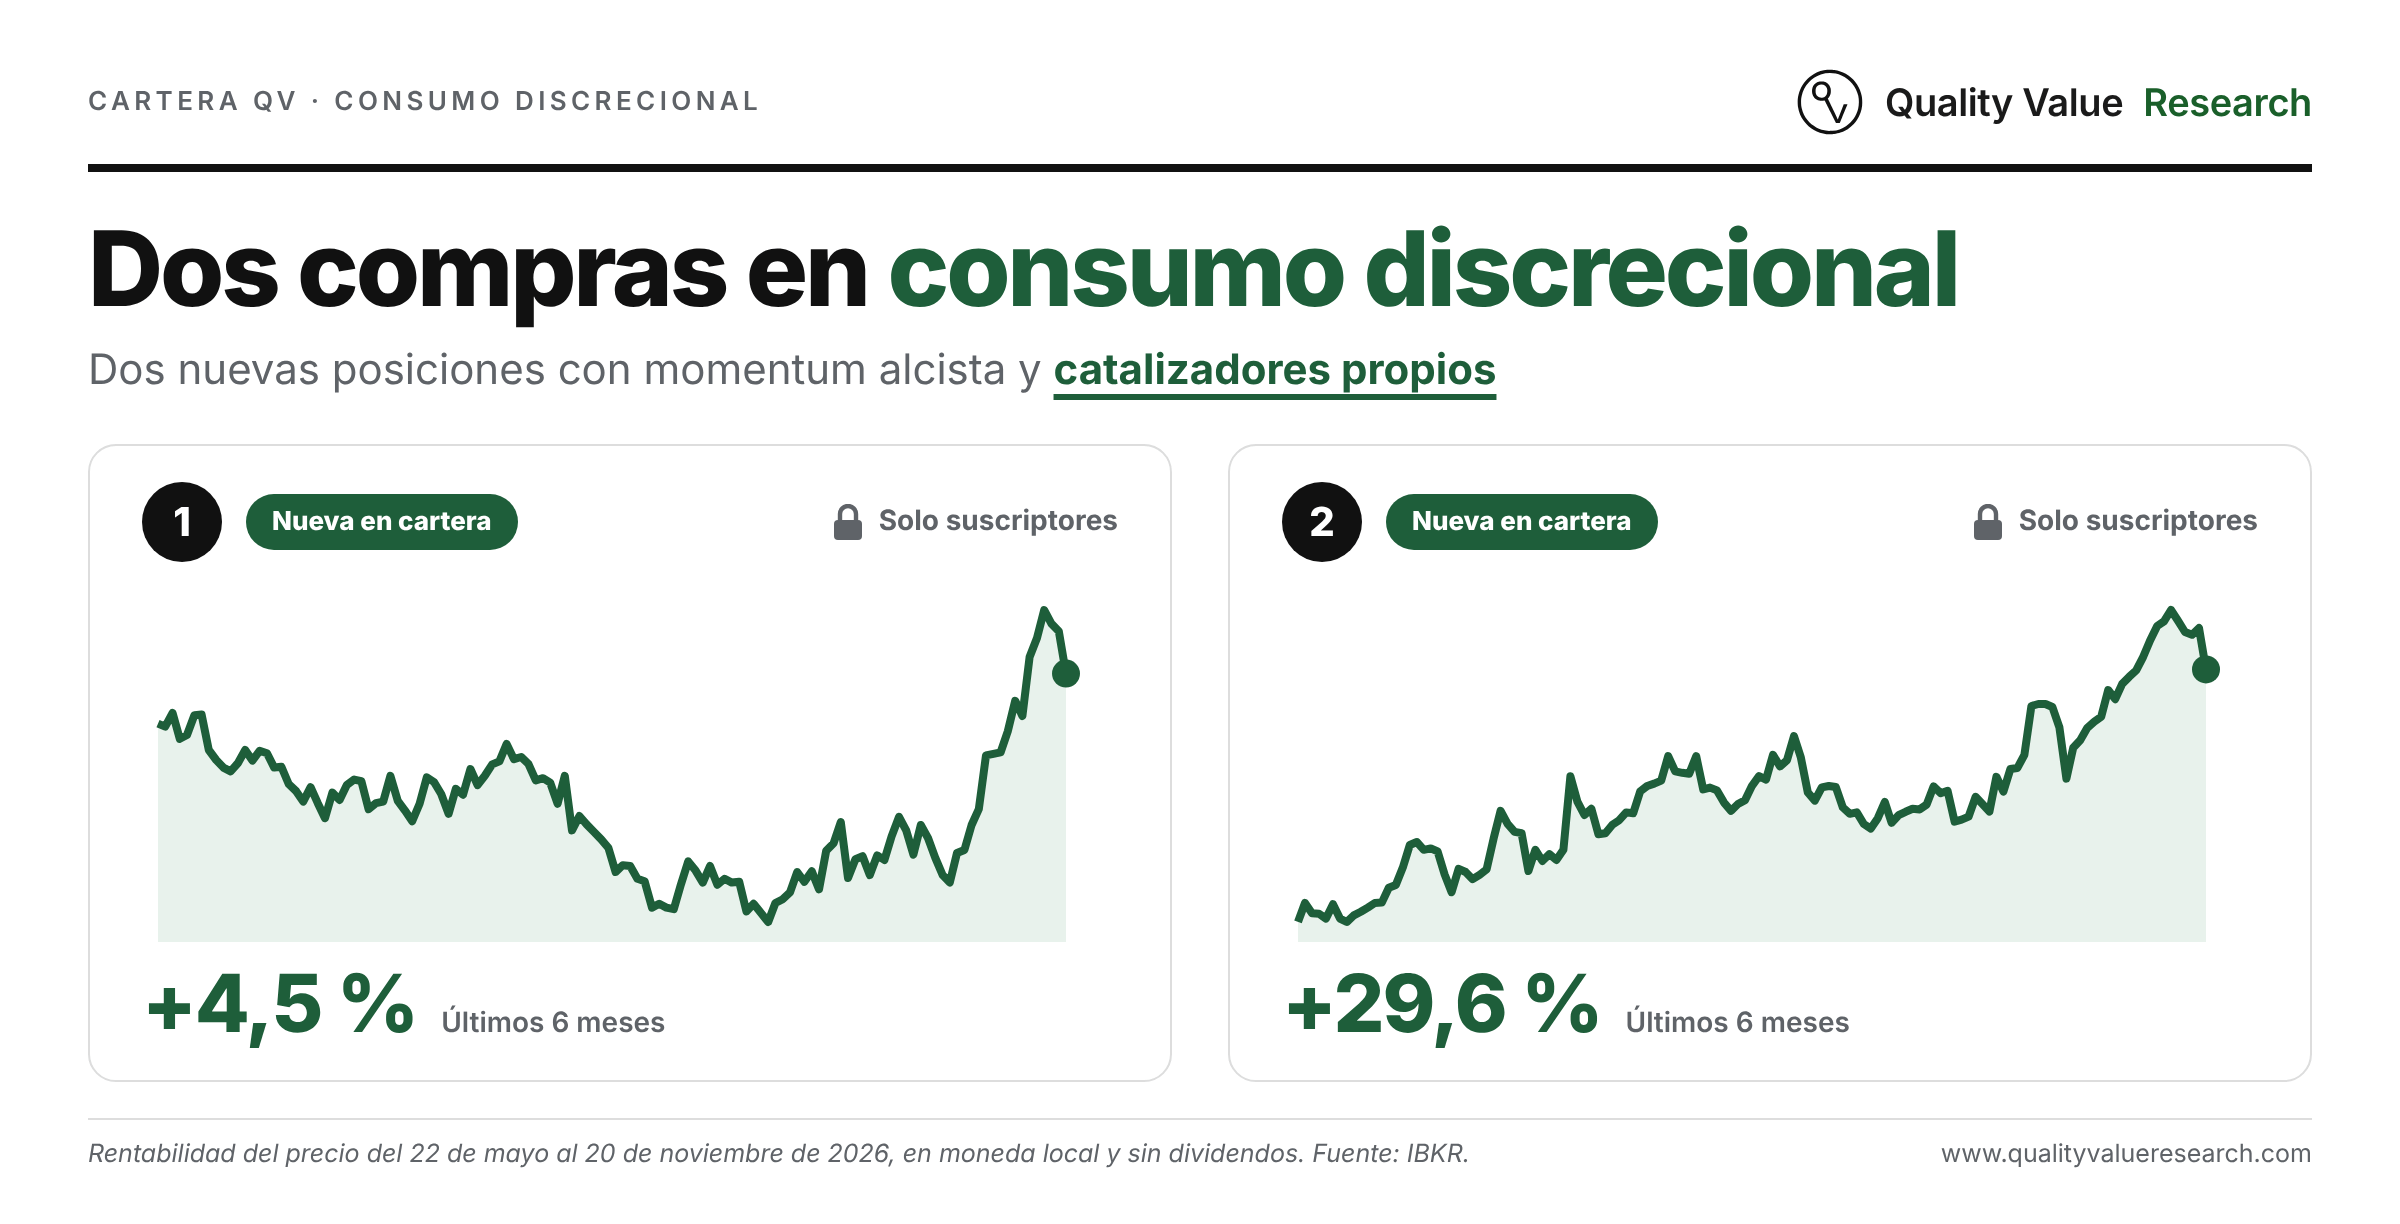
Estas semanas hemos abierto dos posiciones nuevas. Una la compartimos la el sábado pasado: era una empresa que esconde dentro un negocio que crece a más del 30 %, con márgenes que doblan los del resto del grupo, y que tiene un posible catalizador vía spin-off. Hoy ya tenemos la tesis completa y podéis acceder a ella.
La otra es una empresa que ya había estado en cartera y que seguíamos muy de cerca. Presentó la semana pasada unos resultados que dan pistas sobre el cuarto trimestre: vimos que la demanda se reactiva y nos gustó el lanzamiento de un nuevo programa de recompra de acciones. Eso nos hace pensar que el catalizador que esperamos puede llegar el próximo año.
En conclusión, son dos empresas de consumo discrecional que están entrando en un momentum alcista, con buenos resultados, un sector con infravalorado con un posible catalizador (conflicto oriente medio) y, sobre todo, catalizadores propios que pueden acercar el precio de sus acciones al valor que creemos que tienen.
Os dejamos con los análisis de las dos empresas: