


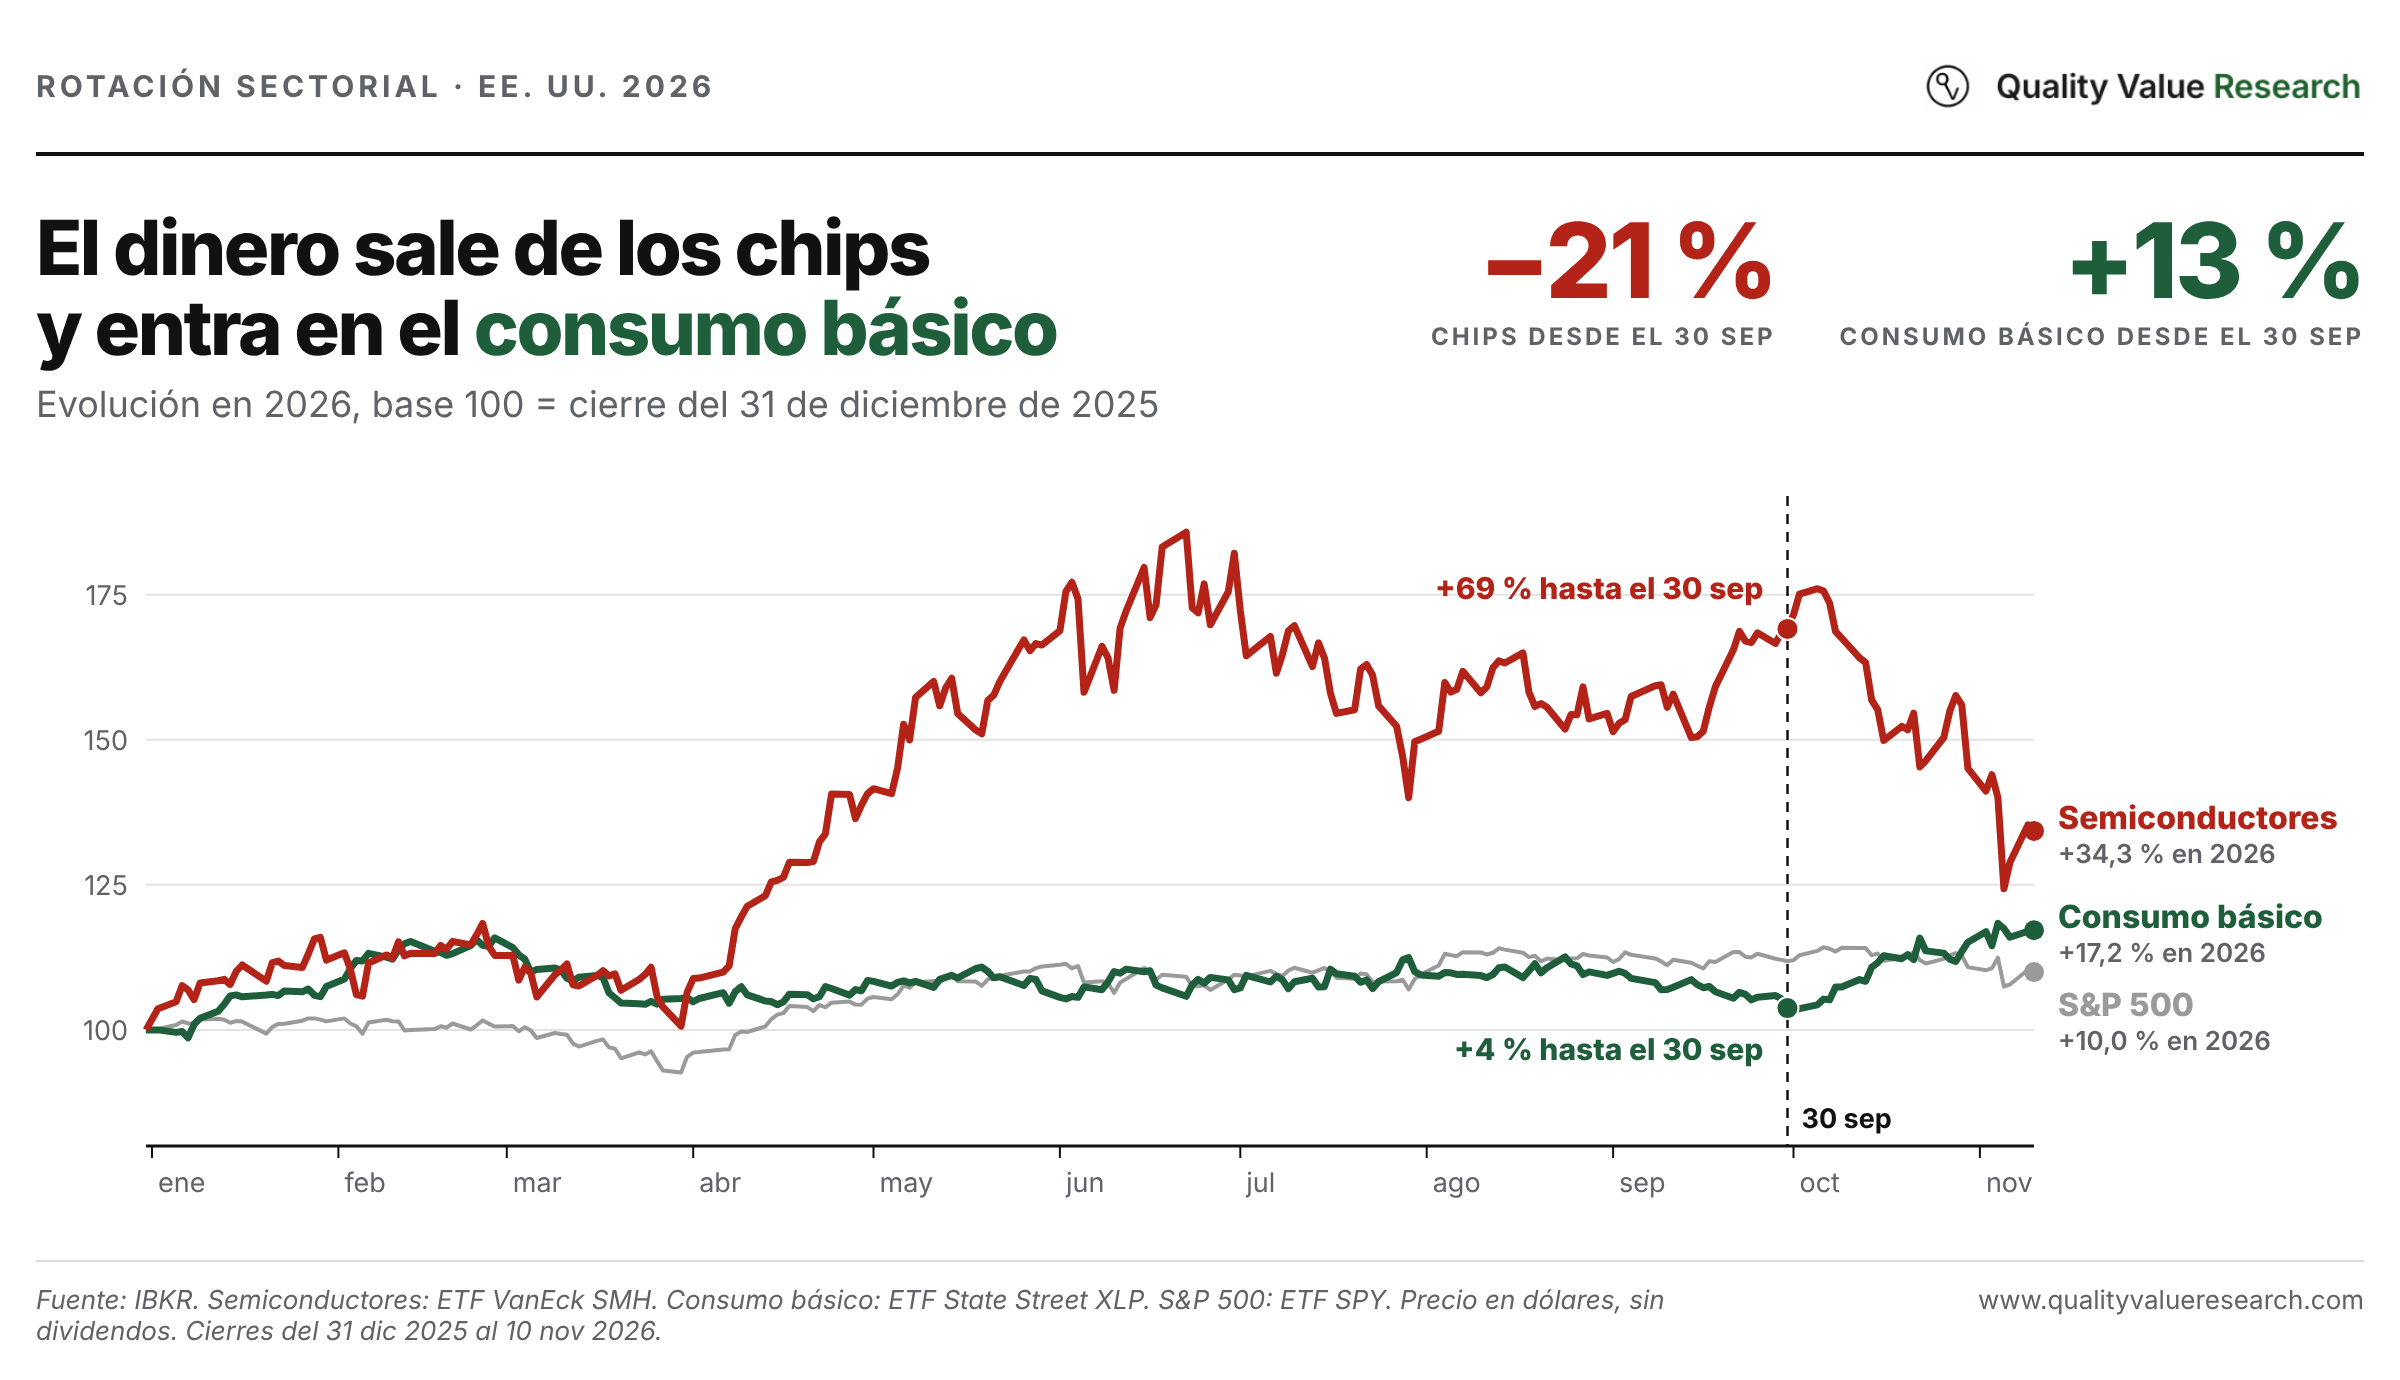
Estas semanas se está produciendo una rotación que esperábamos: el capital sale de lo que más ha subido este año, los semiconductores y la cadena de infraestructura de IA, y entra en lo que menos: salud, consumo discrecional y, sobre todo, consumo básico.
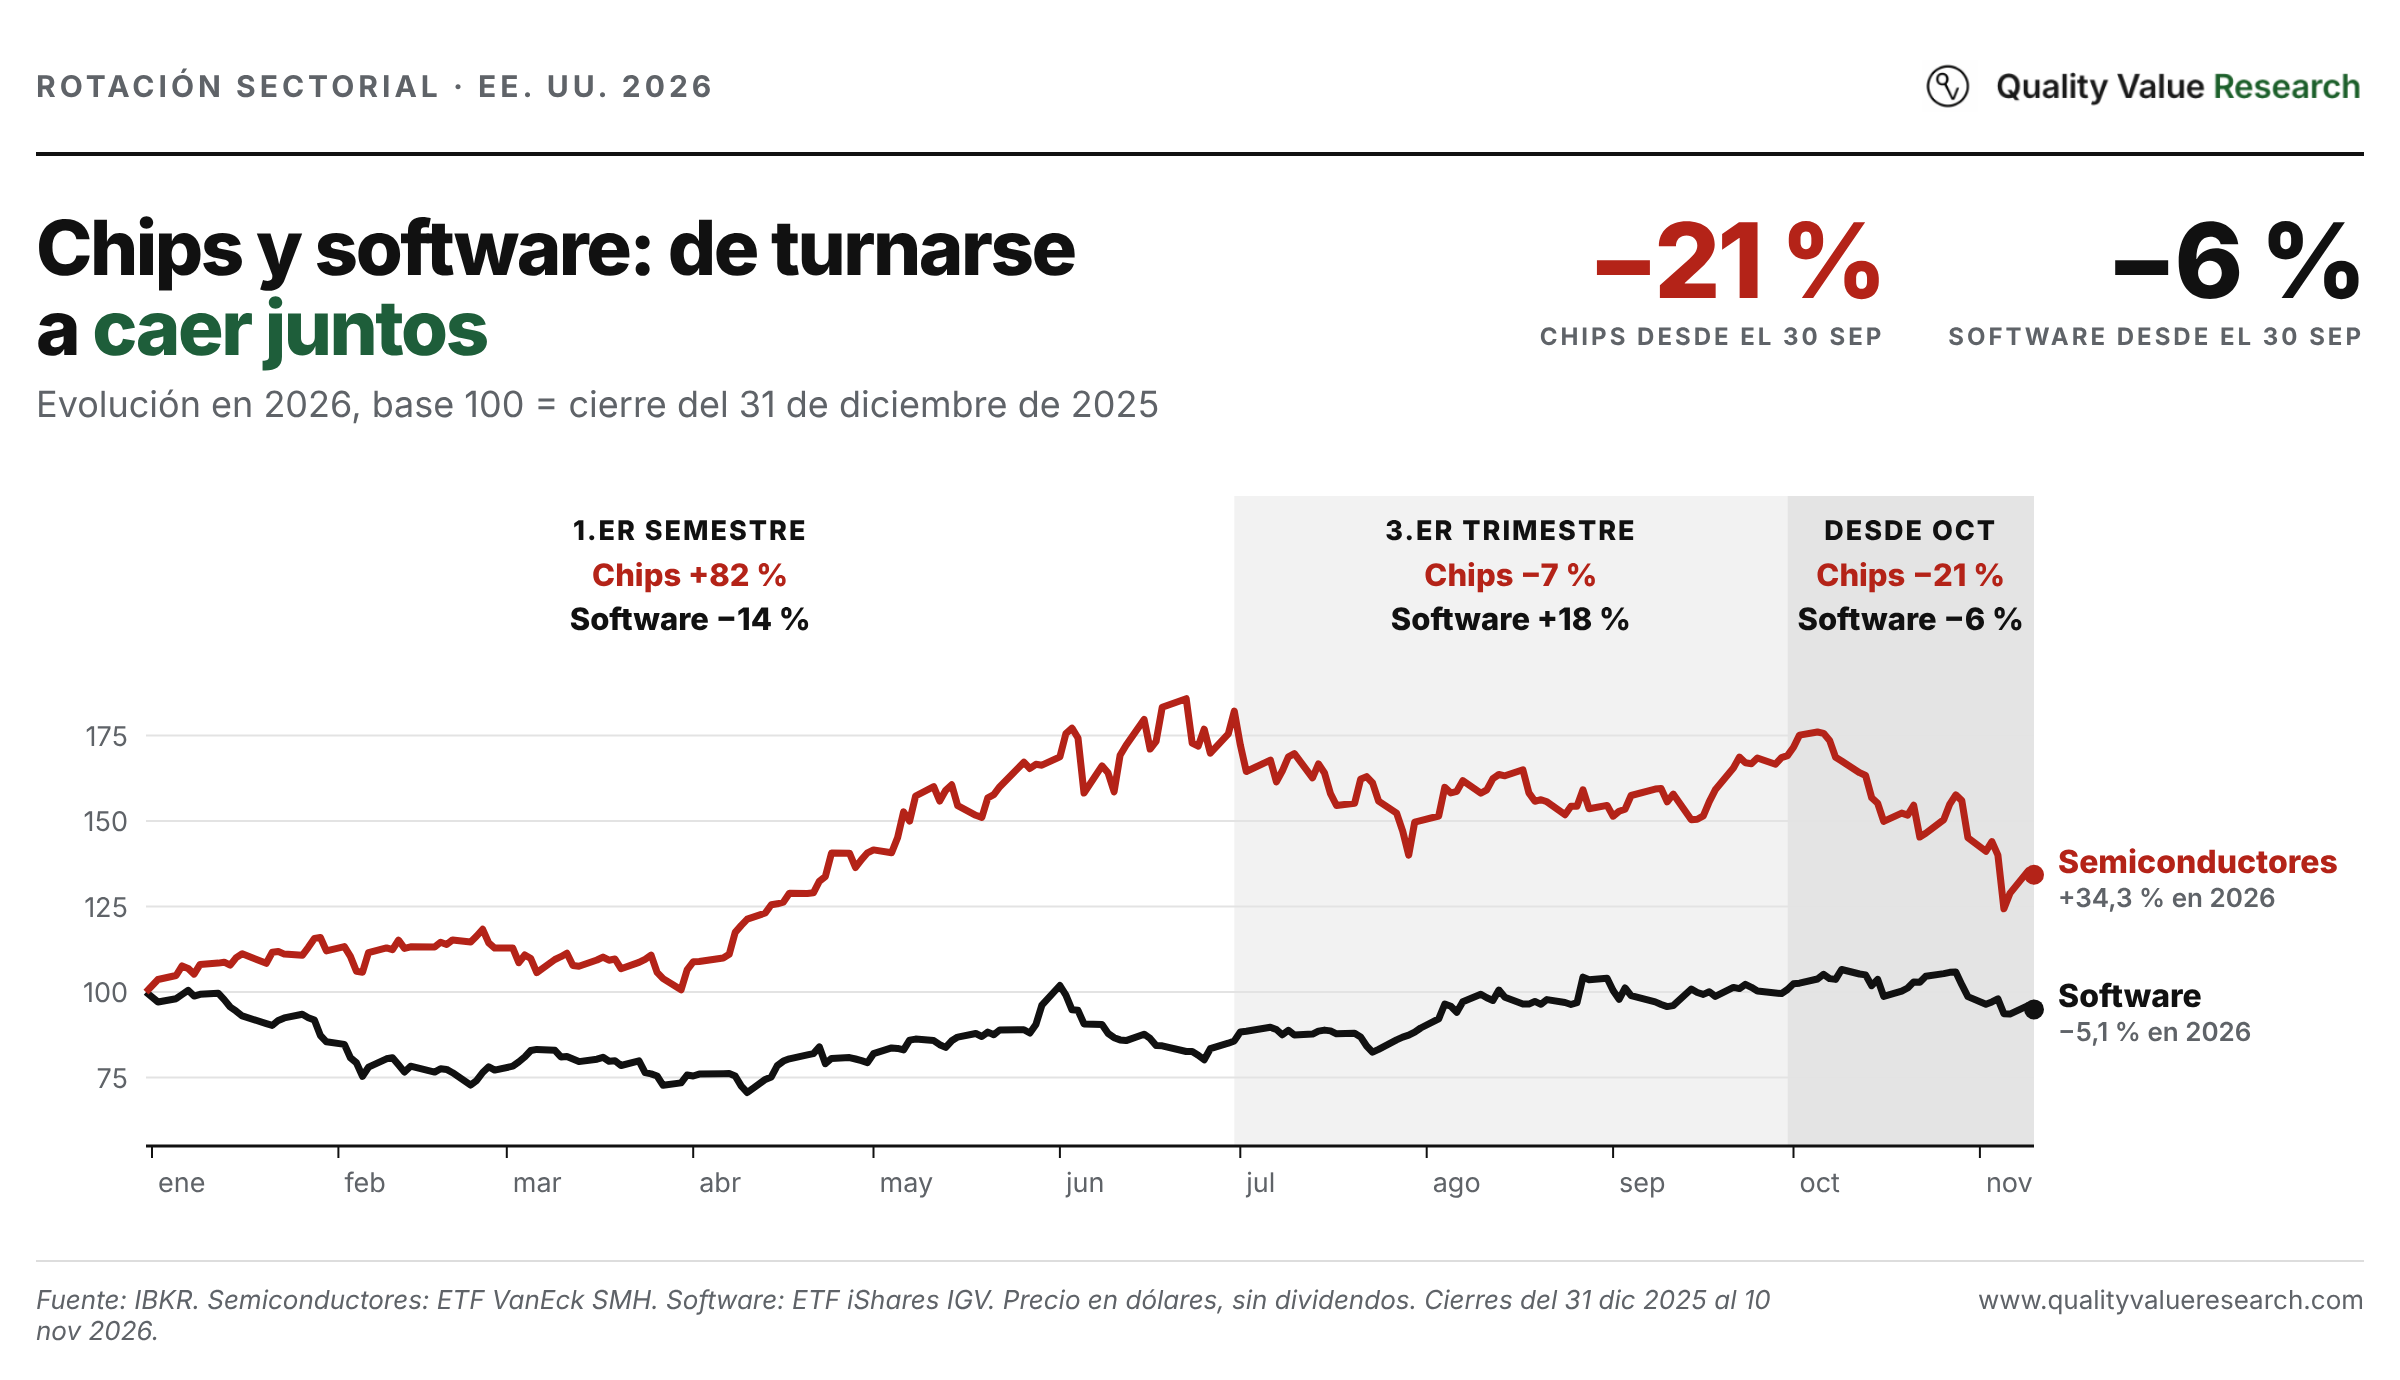
En nuestra opinión, el capital se ha ido moviendo por fases. En el primer semestre fue todo a chips, que subieron un 82 % mientras el software caía un 14 %. En el tercer trimestre fue al revés: el mercado buscó lo que más había caído, y el software subió un 18 % mientras los chips caían un 7 %.
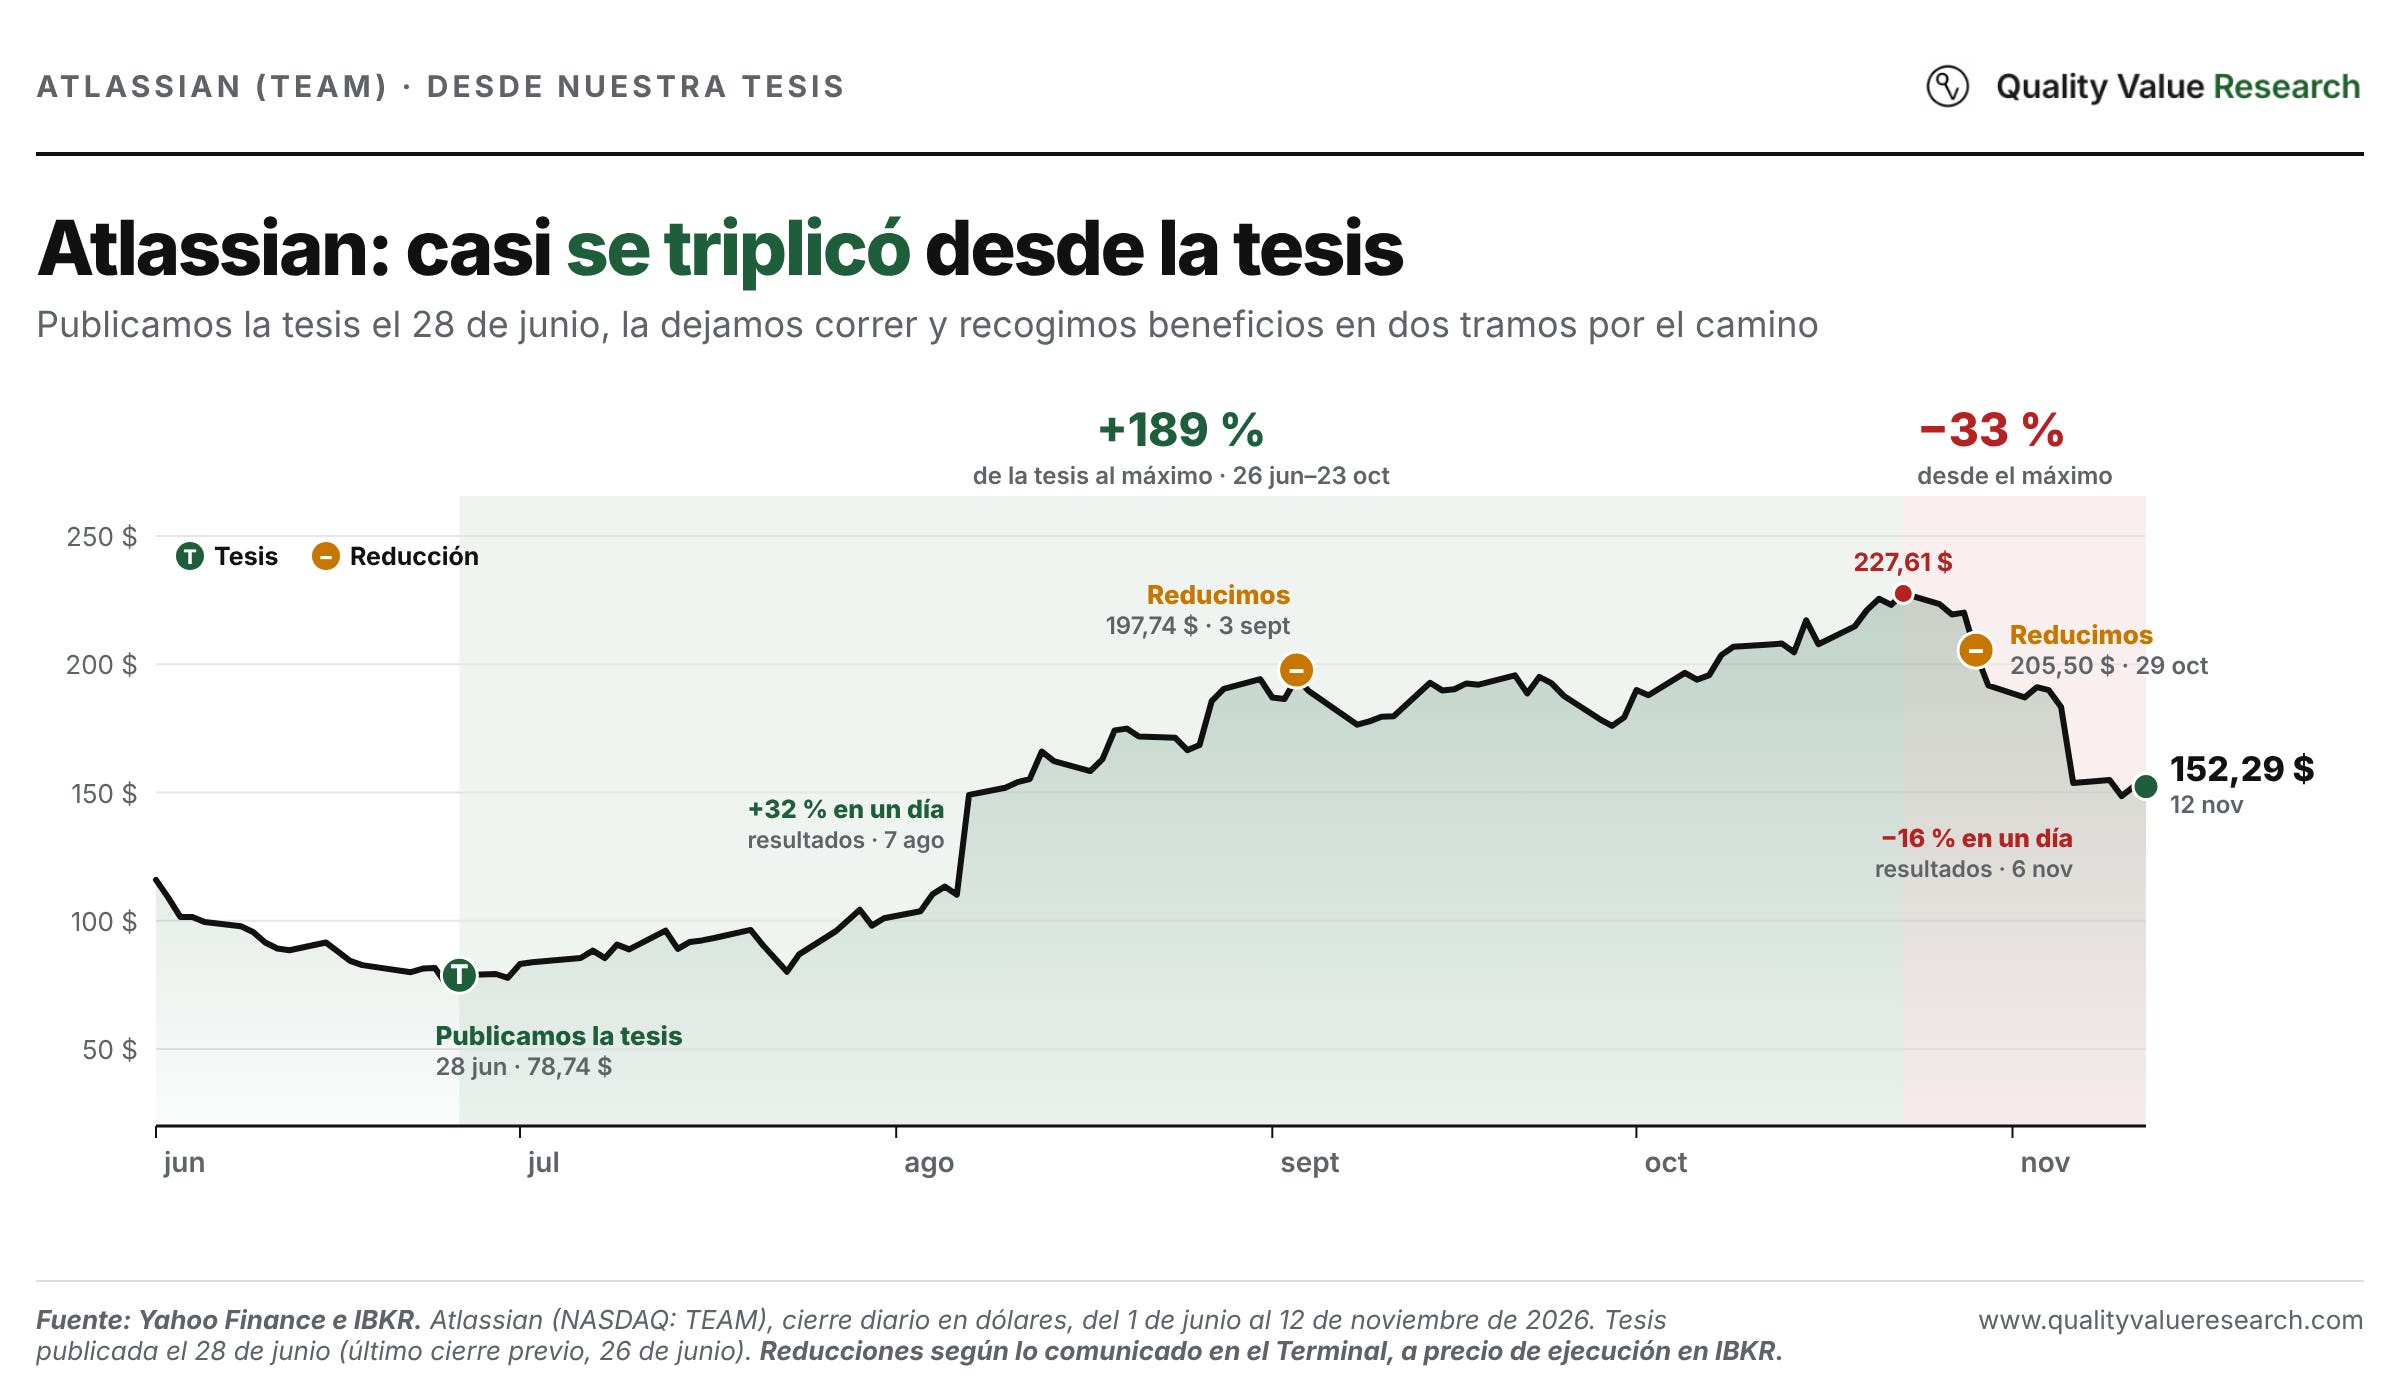
En algunas empresas de software hubo rallys muy fuertes, como en dos de nuestras posiciones: en el tercer trimestre, Atlassian subió un 130 % y SAP, un 39 %.
Desde octubre caen los dos, pero los chips mucho más: un 21 % frente a un 6 % desde el 30 de septiembre. El software aguanta mejor porque ya ajustó su valoración, y el dinero que sale de los chips busca ahora lo más infravalorado, que es lo más alejado de la IA: negocios estables y aburridos, de los que se compran en modo risk off, cuando se prefiere seguridad a potencial.
Es lo que está pasando con el consumo, un sector infravalorado en el que el momentum se está activando.
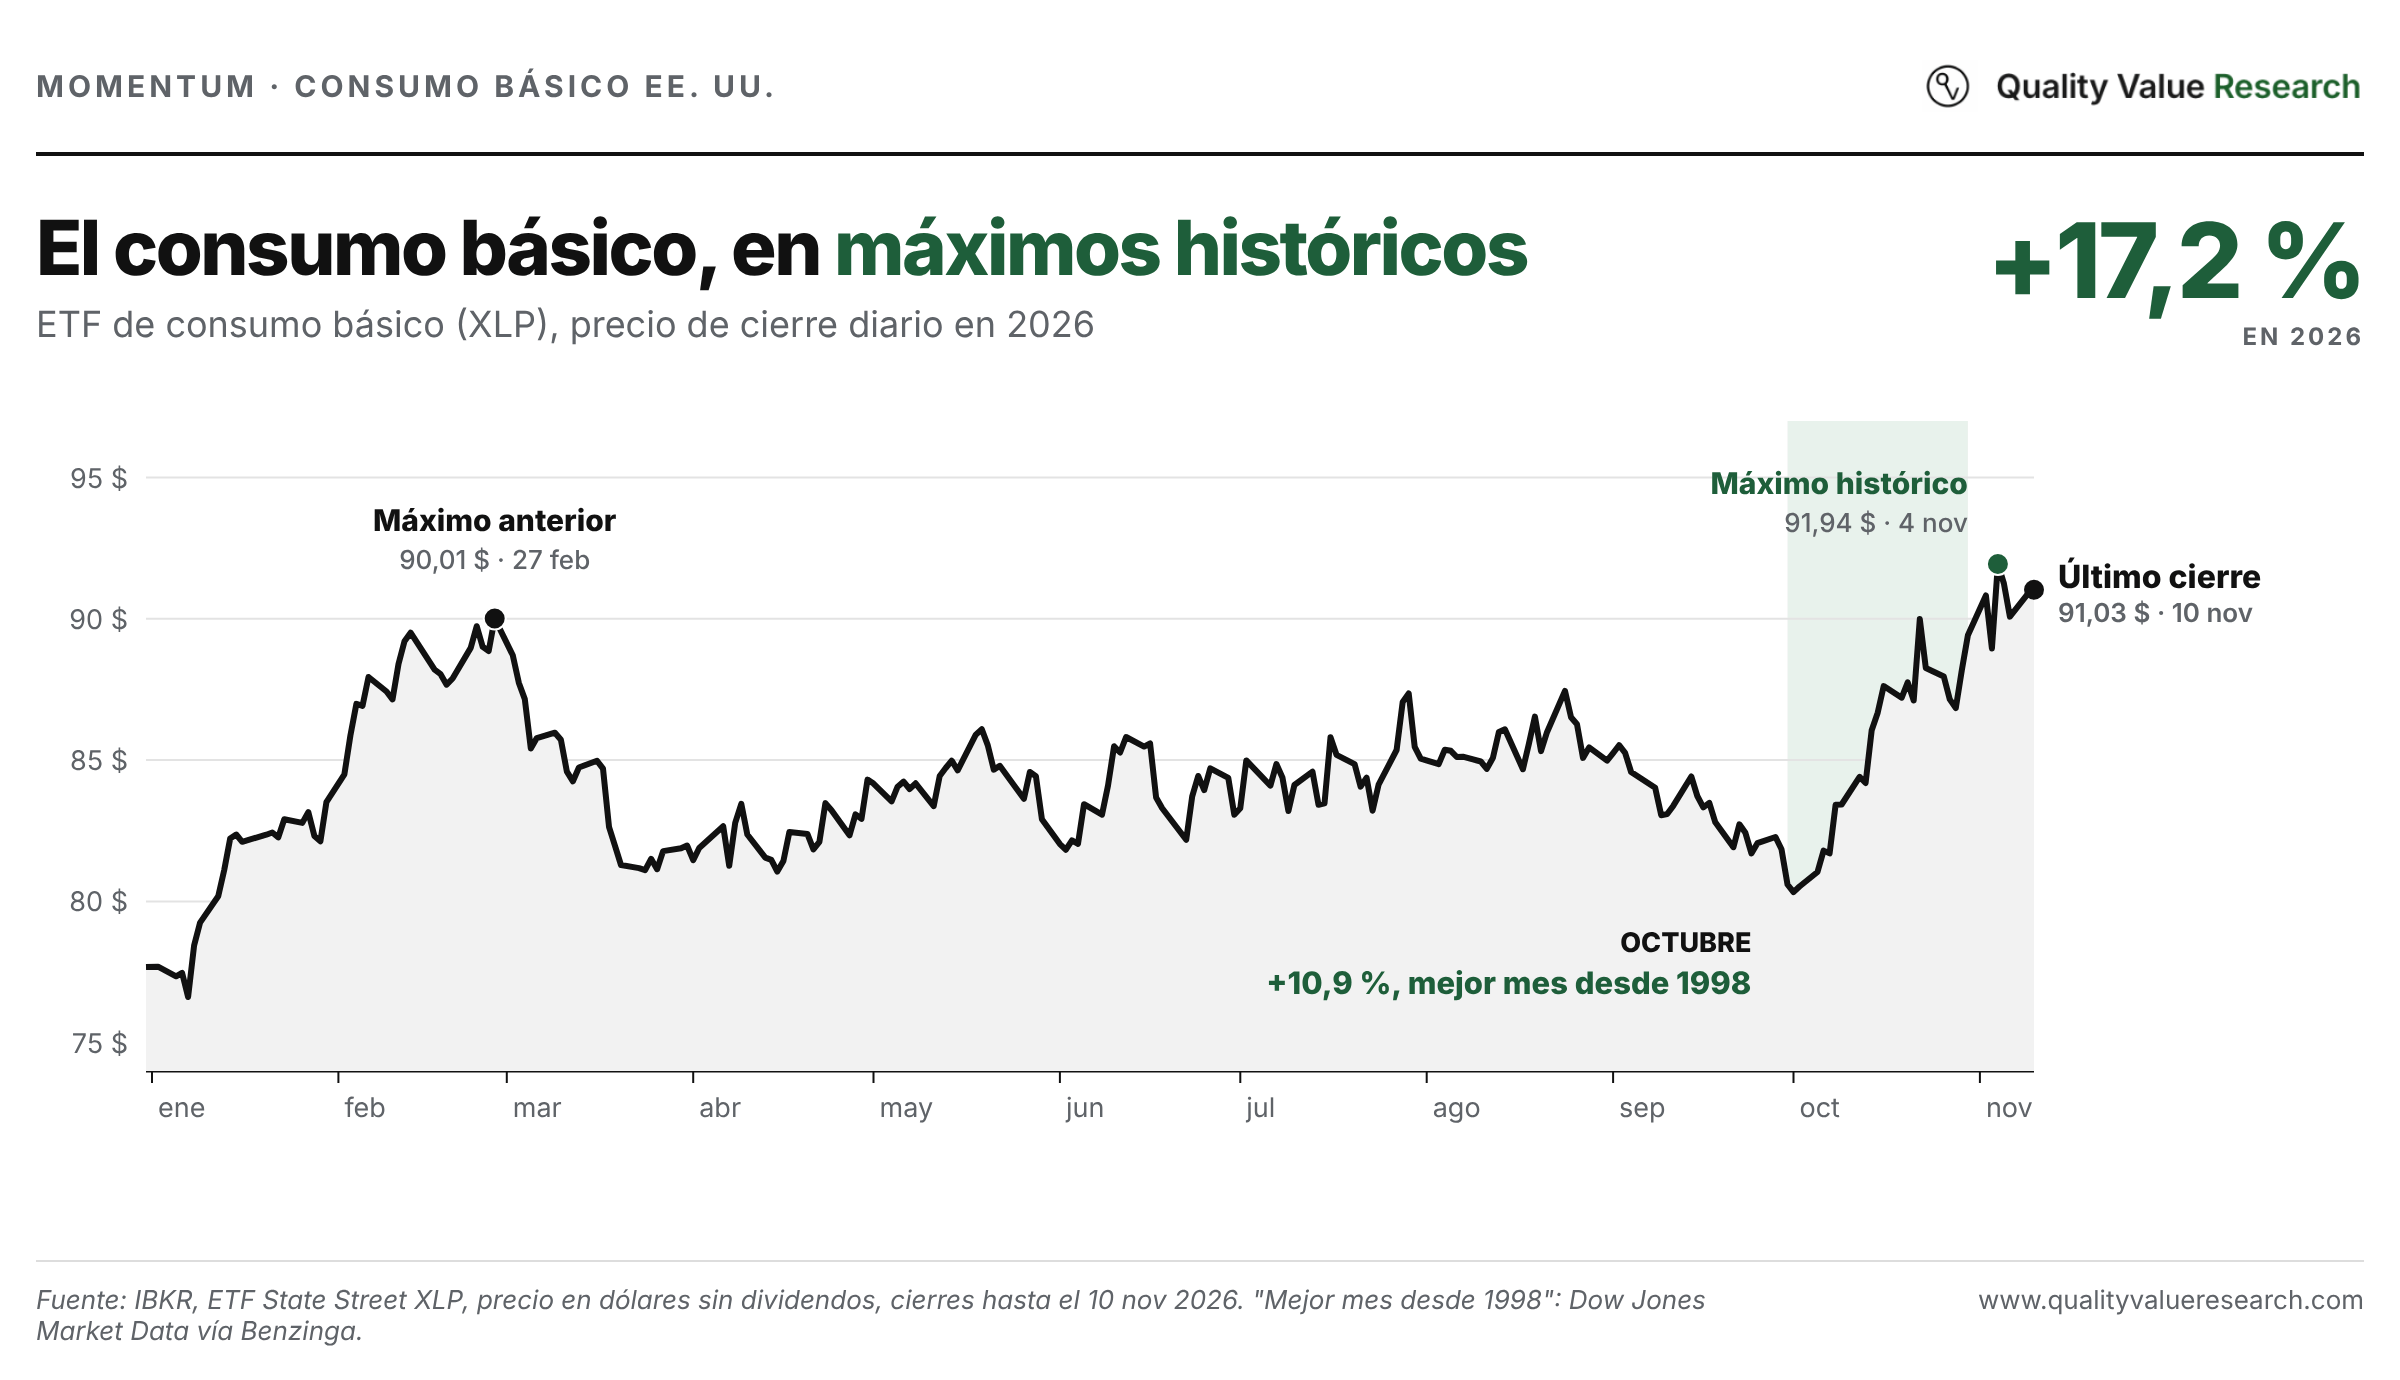
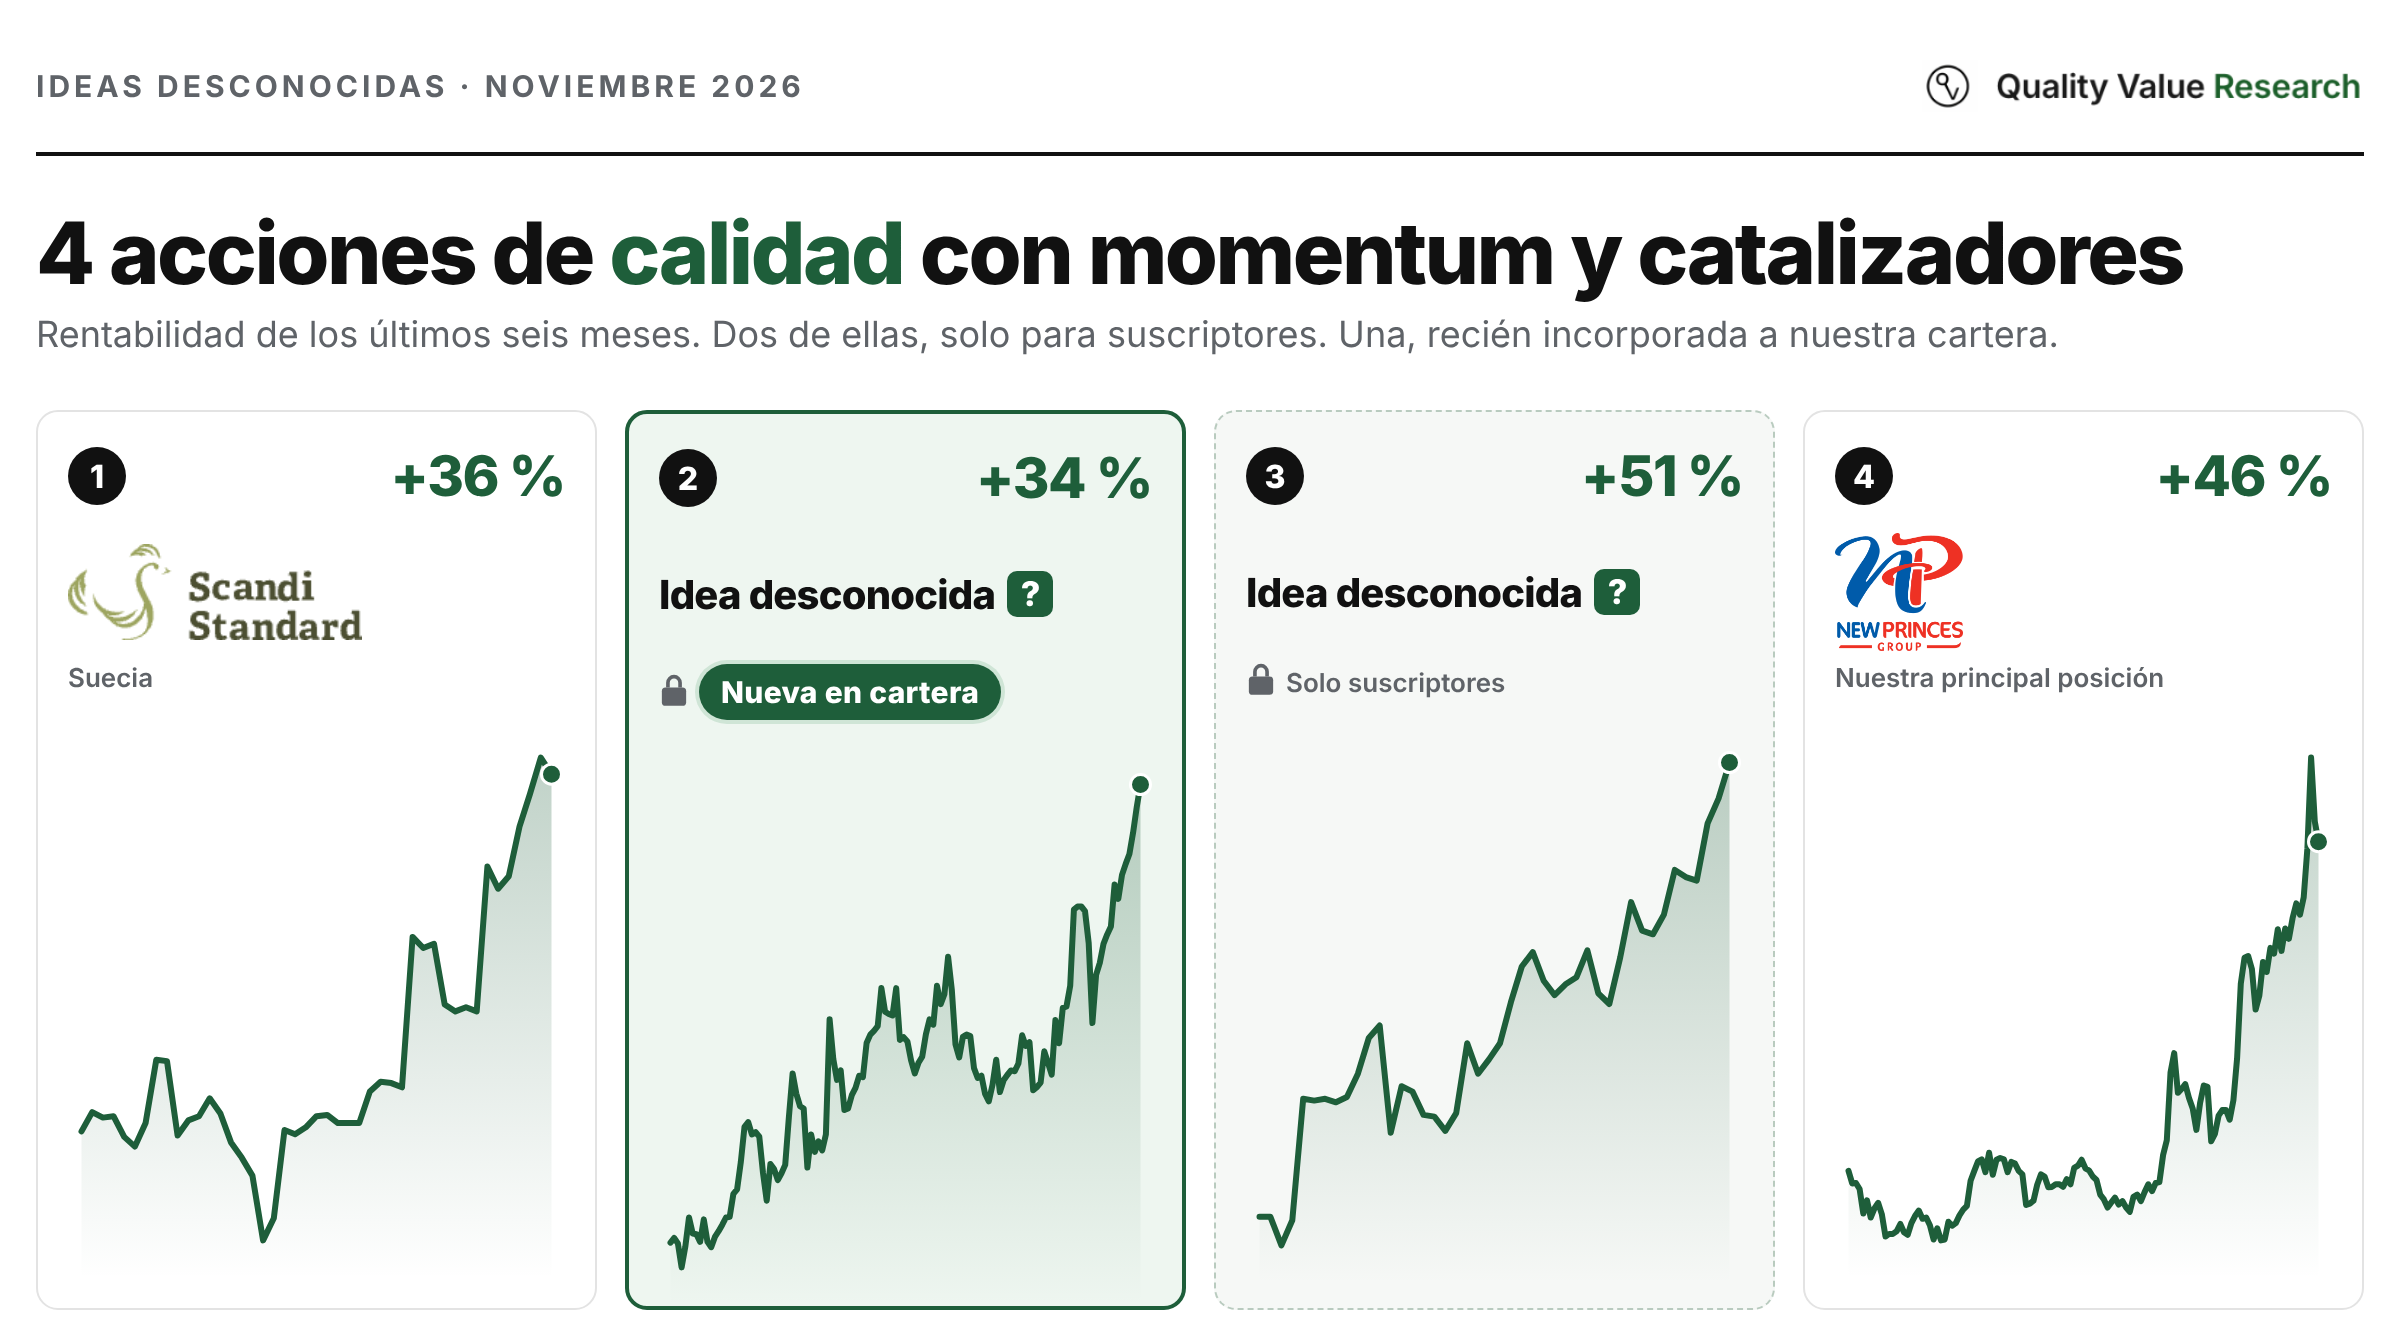
Por eso hoy os traemos tres empresas de consumo con criterios de calidad que han entrado en momentum alcista gracias a buenos resultados y a ese flujo de capital. Dos son de alimentación y una, de consumo algo más discrecional, con una tendencia estructural alcista.
En una de ellas hemos abierto posición esta misma semana.
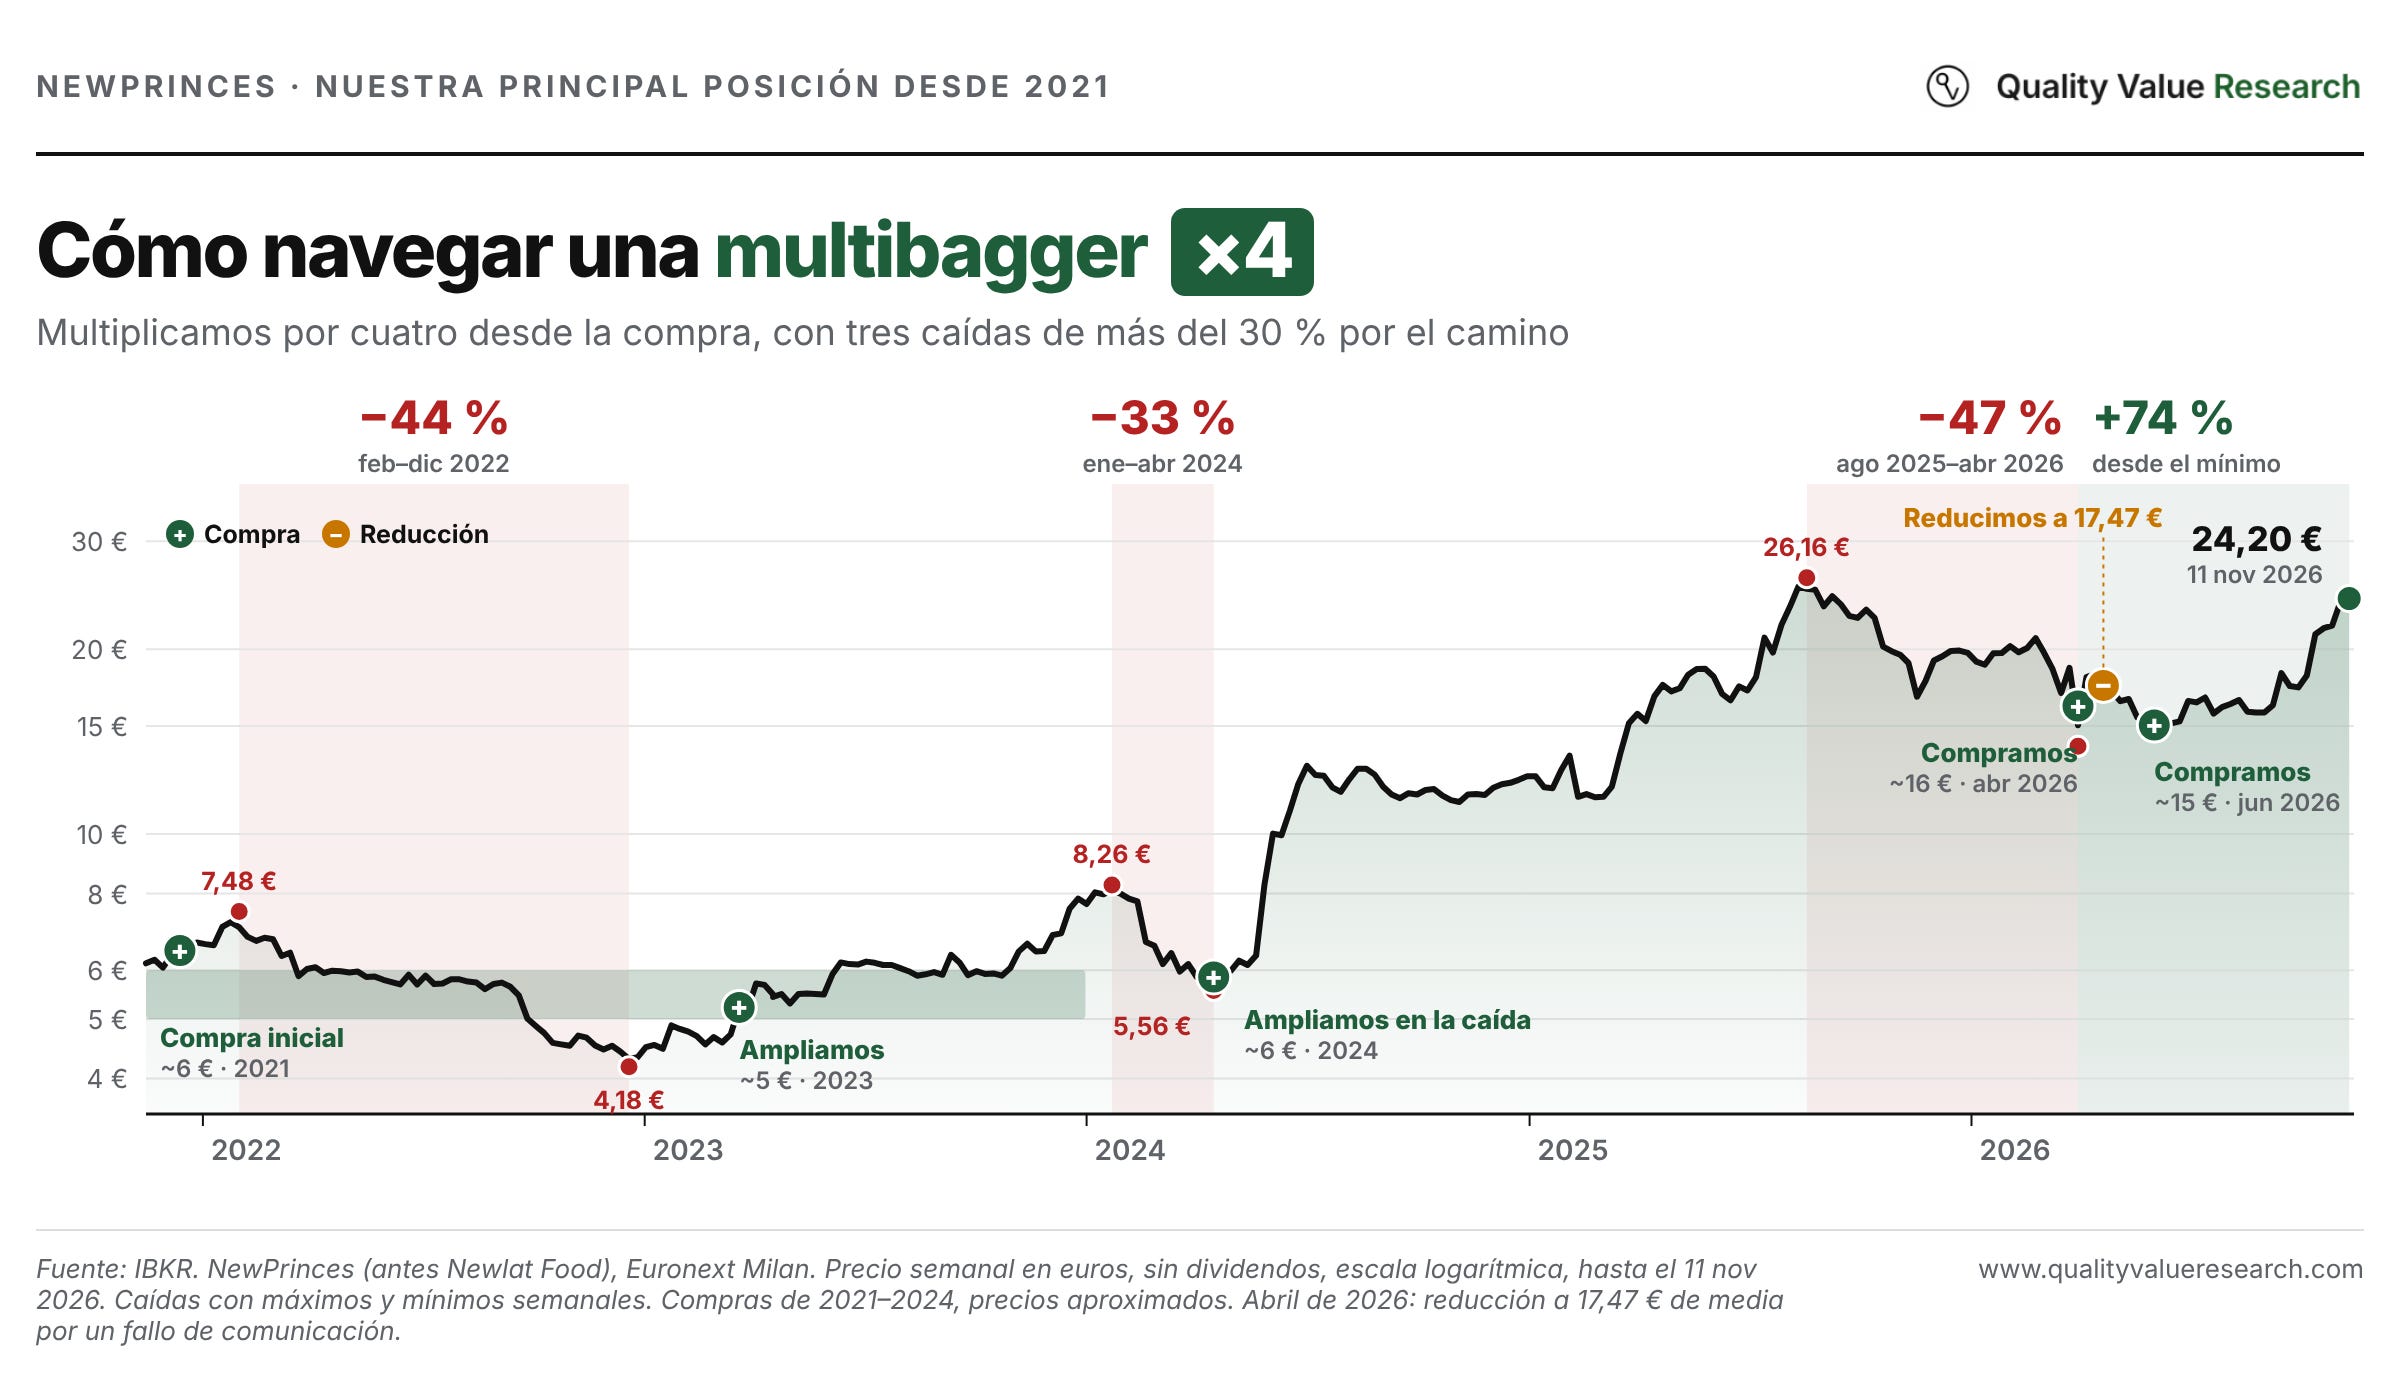
Además, compartimos el análisis de resultados de NewPrinces, nuestra principal posición desde 2021. Hemos multiplicado nuestro capital por más de cuatro desde que compramos en torno a 5–6 €, hasta los 24,20 € del cierre del 11 de noviembre, pero navegarla ha sido un duro aprendizaje: desde su máximo de agosto de 2025 llegó a caer un 47 % y, desde el mínimo de abril, ha rebotado un 74 %. En nuestra opinión, sigue muy infravalorada, y hoy explicamos por qué los resultados y la última noticia clave nos han hecho cambiar nuestro valor objetivo.
Lo que vas a leer hoy
Idea desconocida 1: Scandi Standard, empresa sueca de alimentación.
Idea desconocida 2, nueva en nuestra cartera: dentro tiene un negocio que crece a más del 30 % con márgenes que doblan los del resto del grupo, y un posible catalizador vía spin-off.
Idea desconocida 3: fabricante europeo de alimentación que ha casi duplicado su beneficio este año.
NewPrinces: análisis de resultados, actualización de la tesis y nuevo valor objetivo.
Idea desconocida 1: Scandi Standard
Con esta idea recuperamos un formato que hacíamos hace tiempo y que queremos retomar: presentar ideas poco conocidas, empresas pequeñas que pocos inversores siguen precisamente por su tamaño, en un formato visual, con una ficha que resume el negocio, la calidad, la valoración y los últimos resultados.
Scandi Standard es la que dejamos en abierto como ejemplo.
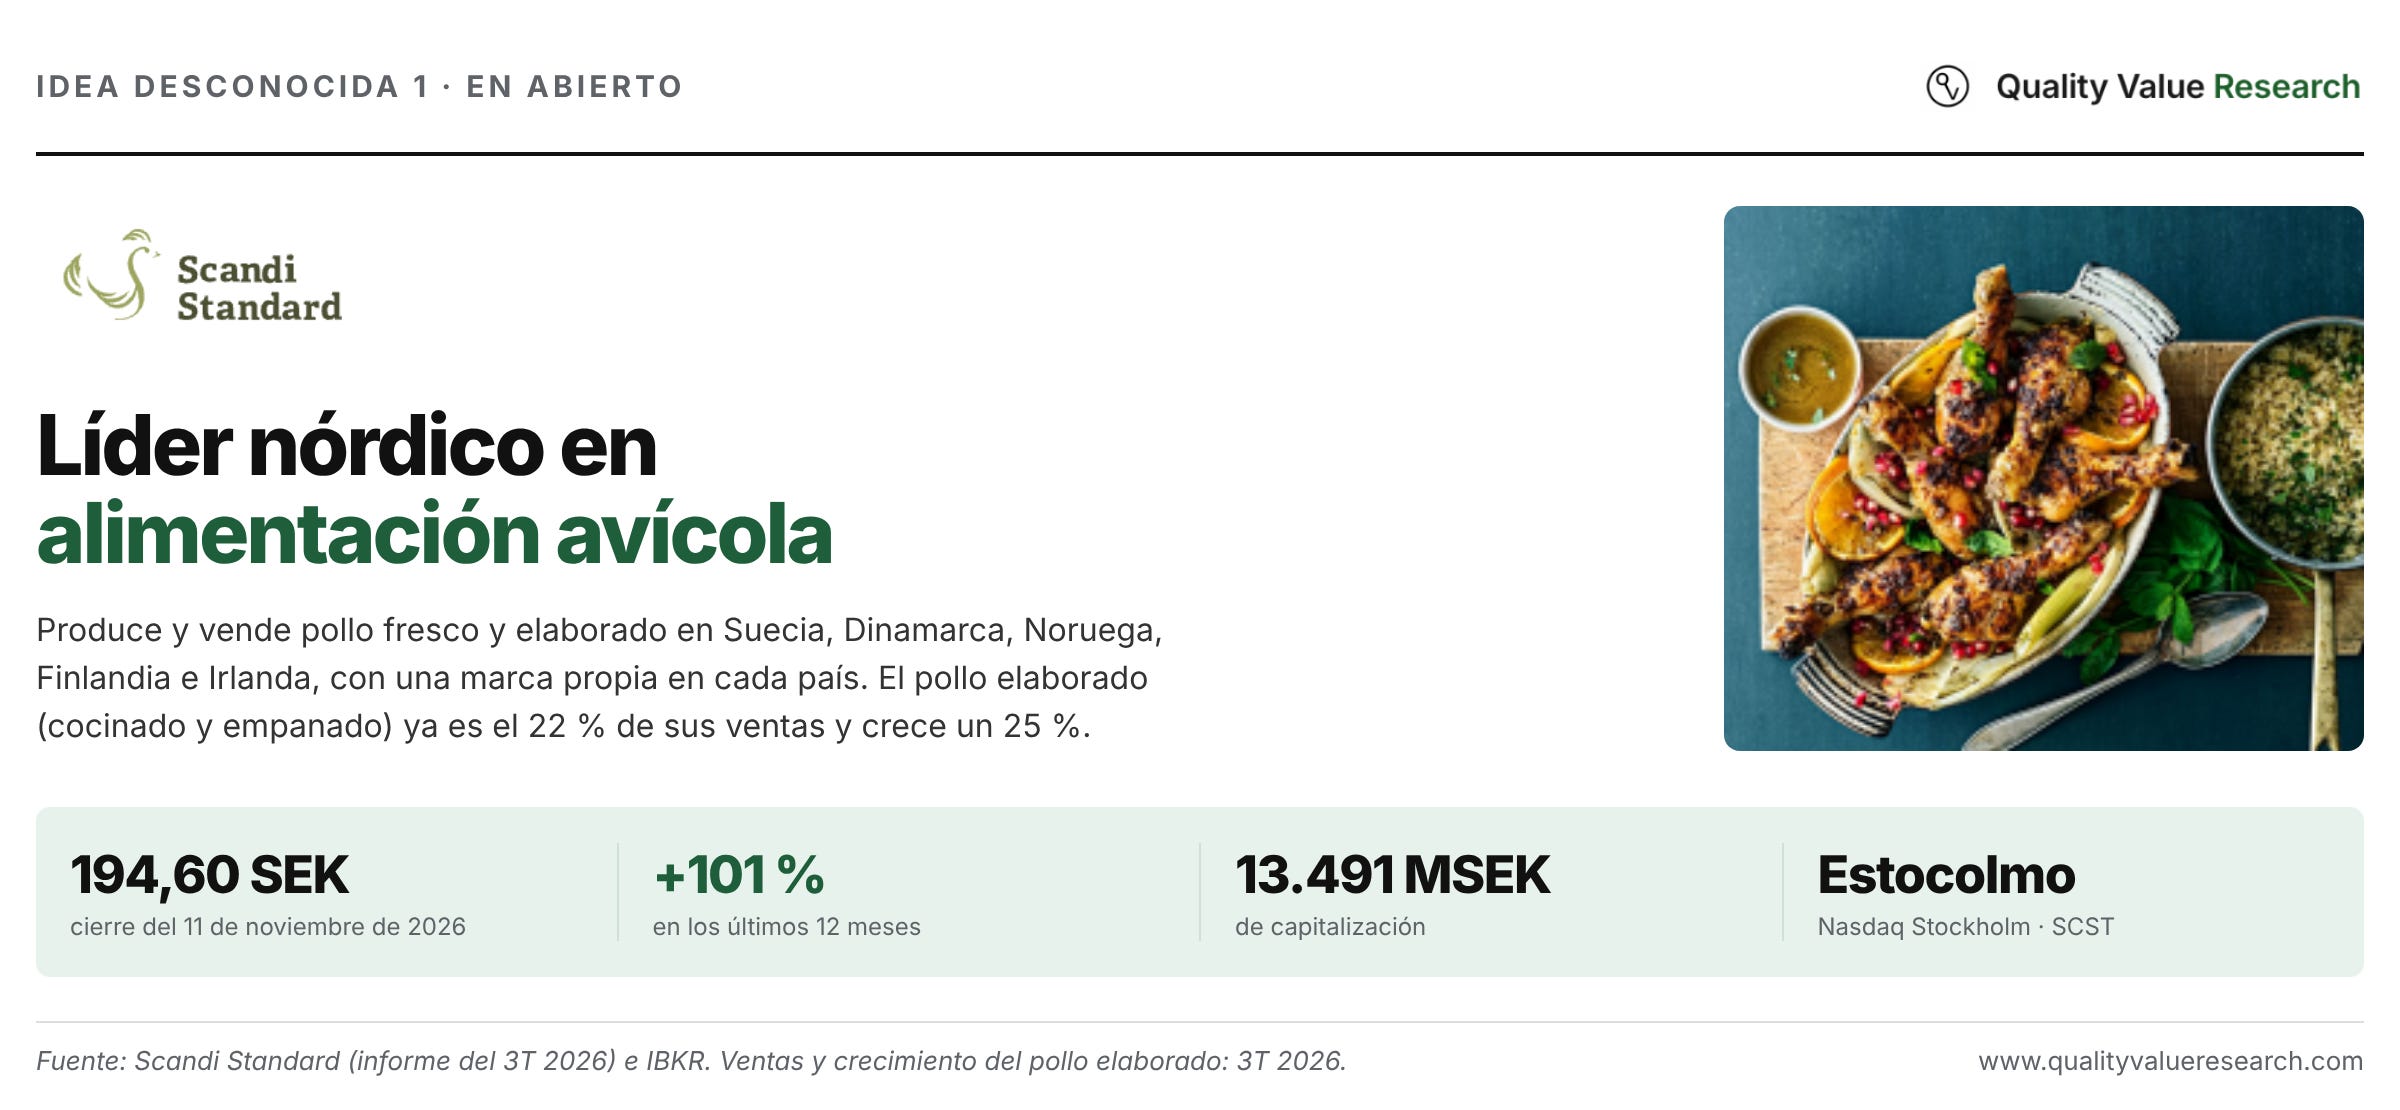
La empresa sueca ha duplicado su cotización en un año, un 101 % hasta las 194,60 coronas del 11 de noviembre, y en nuestra opinión hay varias claves detrás.
Lo que más pesa es la mejora de márgenes de su pollo elaborado. Su margen operativo ha pasado del 2,4 % al 6,2 % en un año y por primera vez supera al del pollo para cocinar, aunque parte de esa mejora viene de subidas de precio que no se van a repetir. A eso se suma la compra de Glenhaven, un fabricante irlandés de pollo empanado. Nos parece una buena compra porque la pagan a 8,2 veces su beneficio operativo, según la empresa aumentará el beneficio por acción más de un 10 % y además les abre la puerta al supermercado británico. Y luego están los nuevos productos de este año, que pueden repetir lo que ha hecho el pollo elaborado, aunque la empresa todavía no publica cuánto venden.
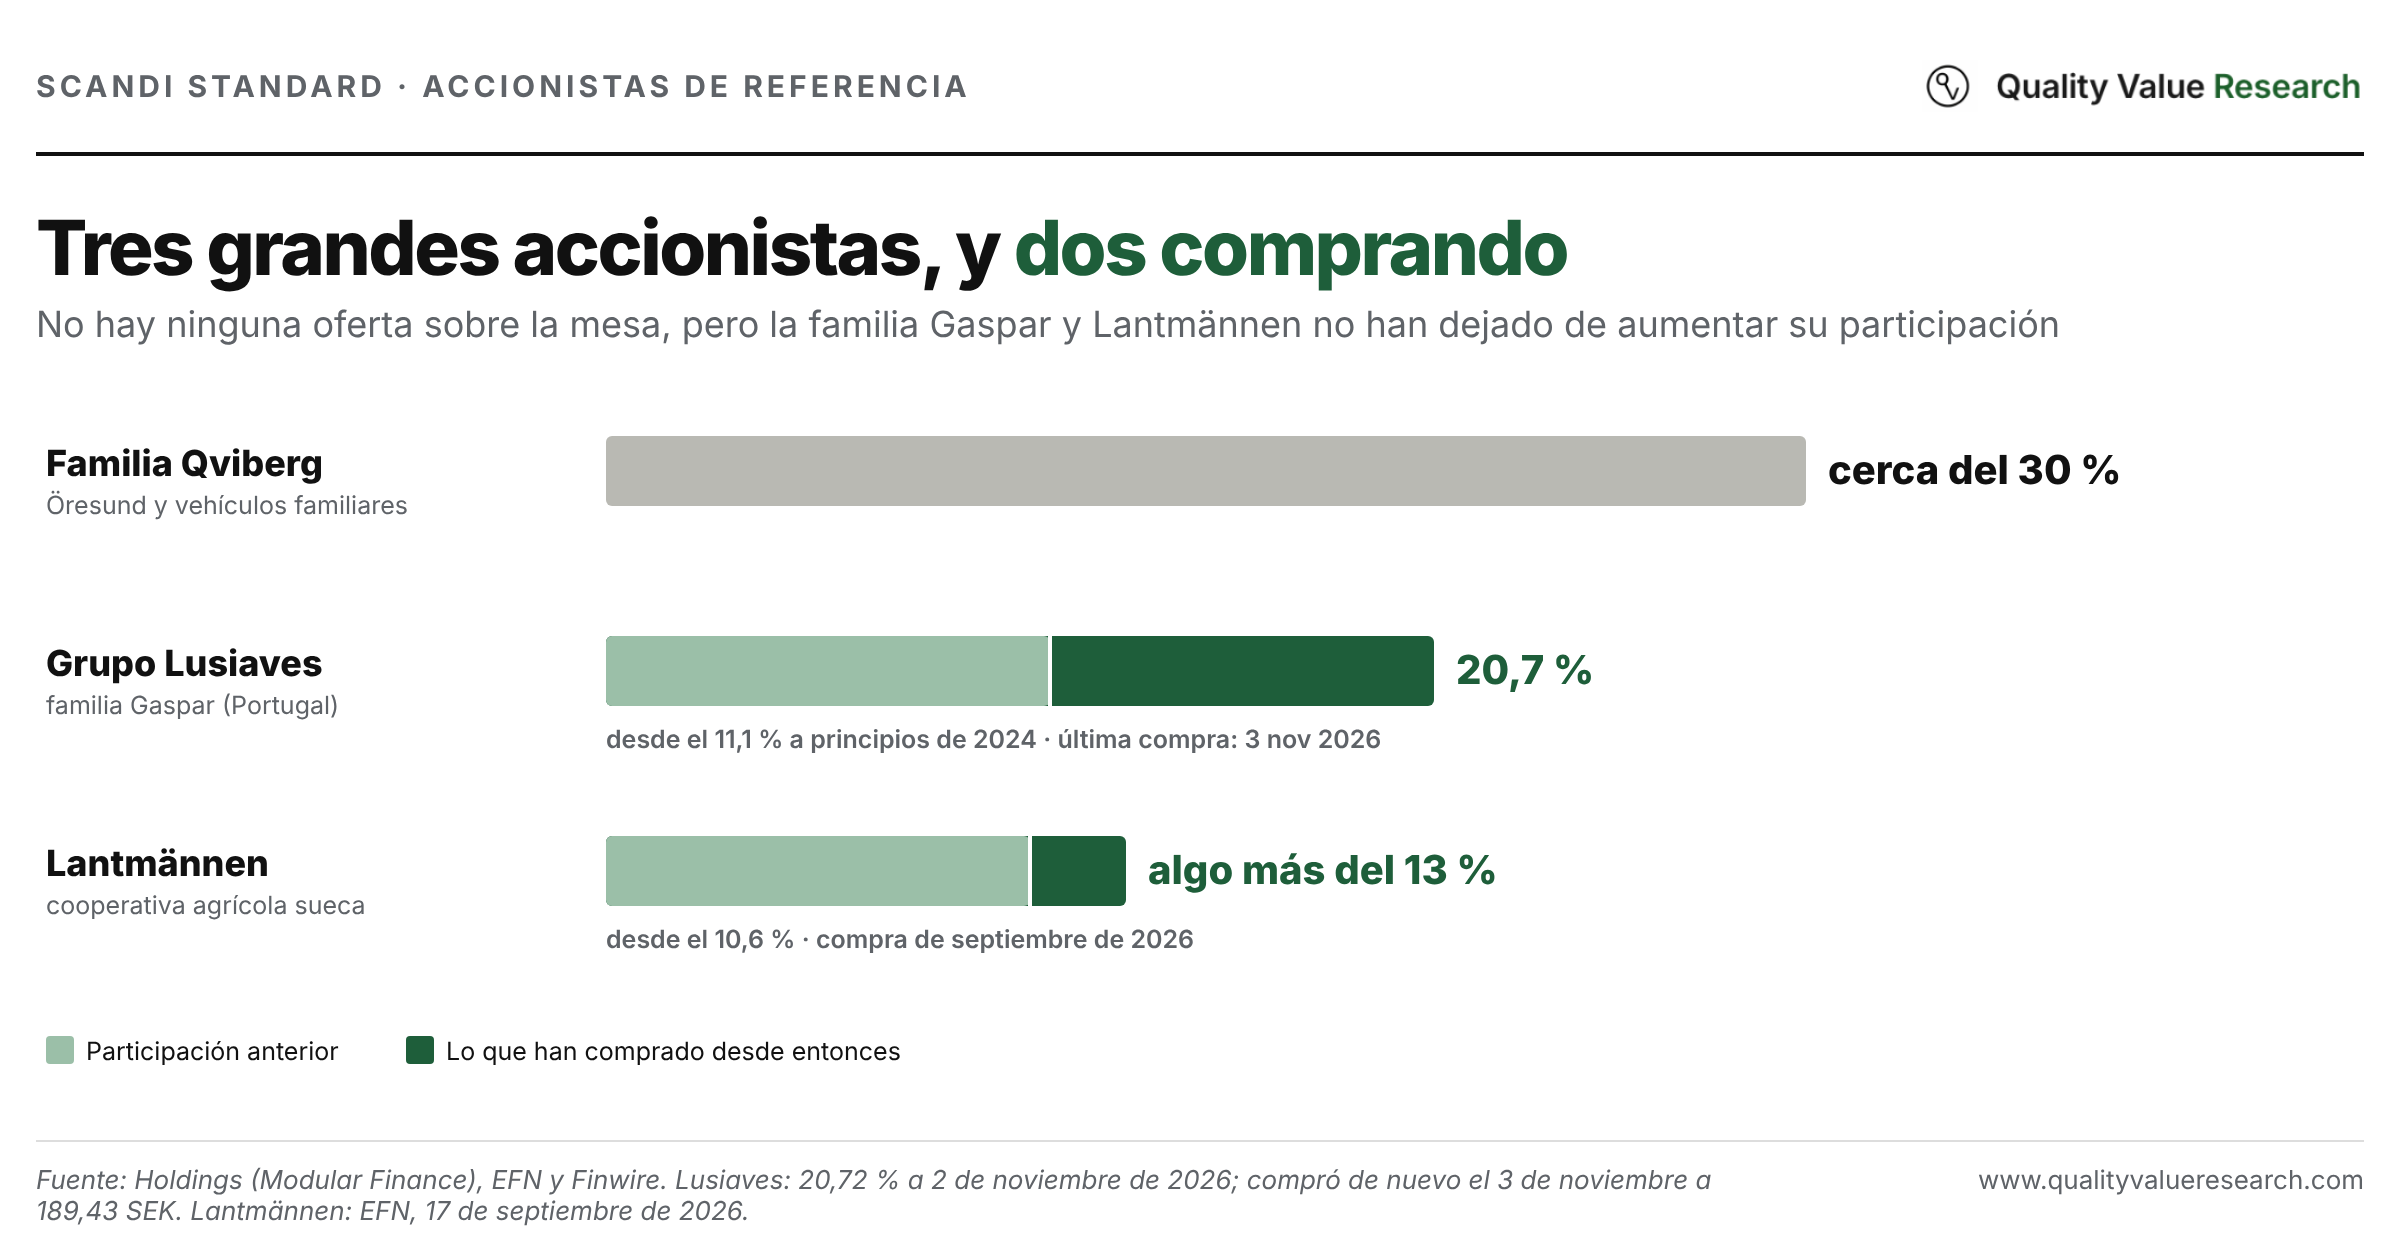
Y además está la lucha de poder entre sus accionistas. La familia portuguesa Gaspar, a través de Grupo Lusiaves, ha pasado del 11 % al 20,7 % del capital desde principios de 2024 y sigue comprando. La última vez fue el 3 de noviembre, a 189,43 coronas. Enfrente están la familia Qviberg, con cerca del 30 %, y Lantmännen, que este año ha subido del 10,6 % a algo más del 13 %. No hay ninguna oferta sobre la mesa, y Mats Qviberg dijo públicamente en 2025 que rechazó una compra conjunta, pero tener a tres grandes accionistas comprando da soporte a la cotización.
A simple vista, el múltiplo parece muy alto: 30 veces beneficios.
Pero la clave es que Glenhaven entrará en las cuentas del año que viene y, si se cumplen las estimaciones, el PER bajaría a unas 20 veces, lo que en nuestra opinión sigue siendo exigente, porque ya descuenta que prácticamente todo salga bien. Queremos ver que el margen del pollo elaborado se mantiene sin subidas de precio por la inflación y cómo responden los nuevos productos, y en precio nos gustaría que al menos estuviera en su media histórica. Para nosotros, el margen de seguridad empezaría en torno a 140–160 coronas. Por eso, de momento, Scandi Standard está en nuestra watchlist y no tenemos posición.
A continuación podéis ver la ficha de la empresa:
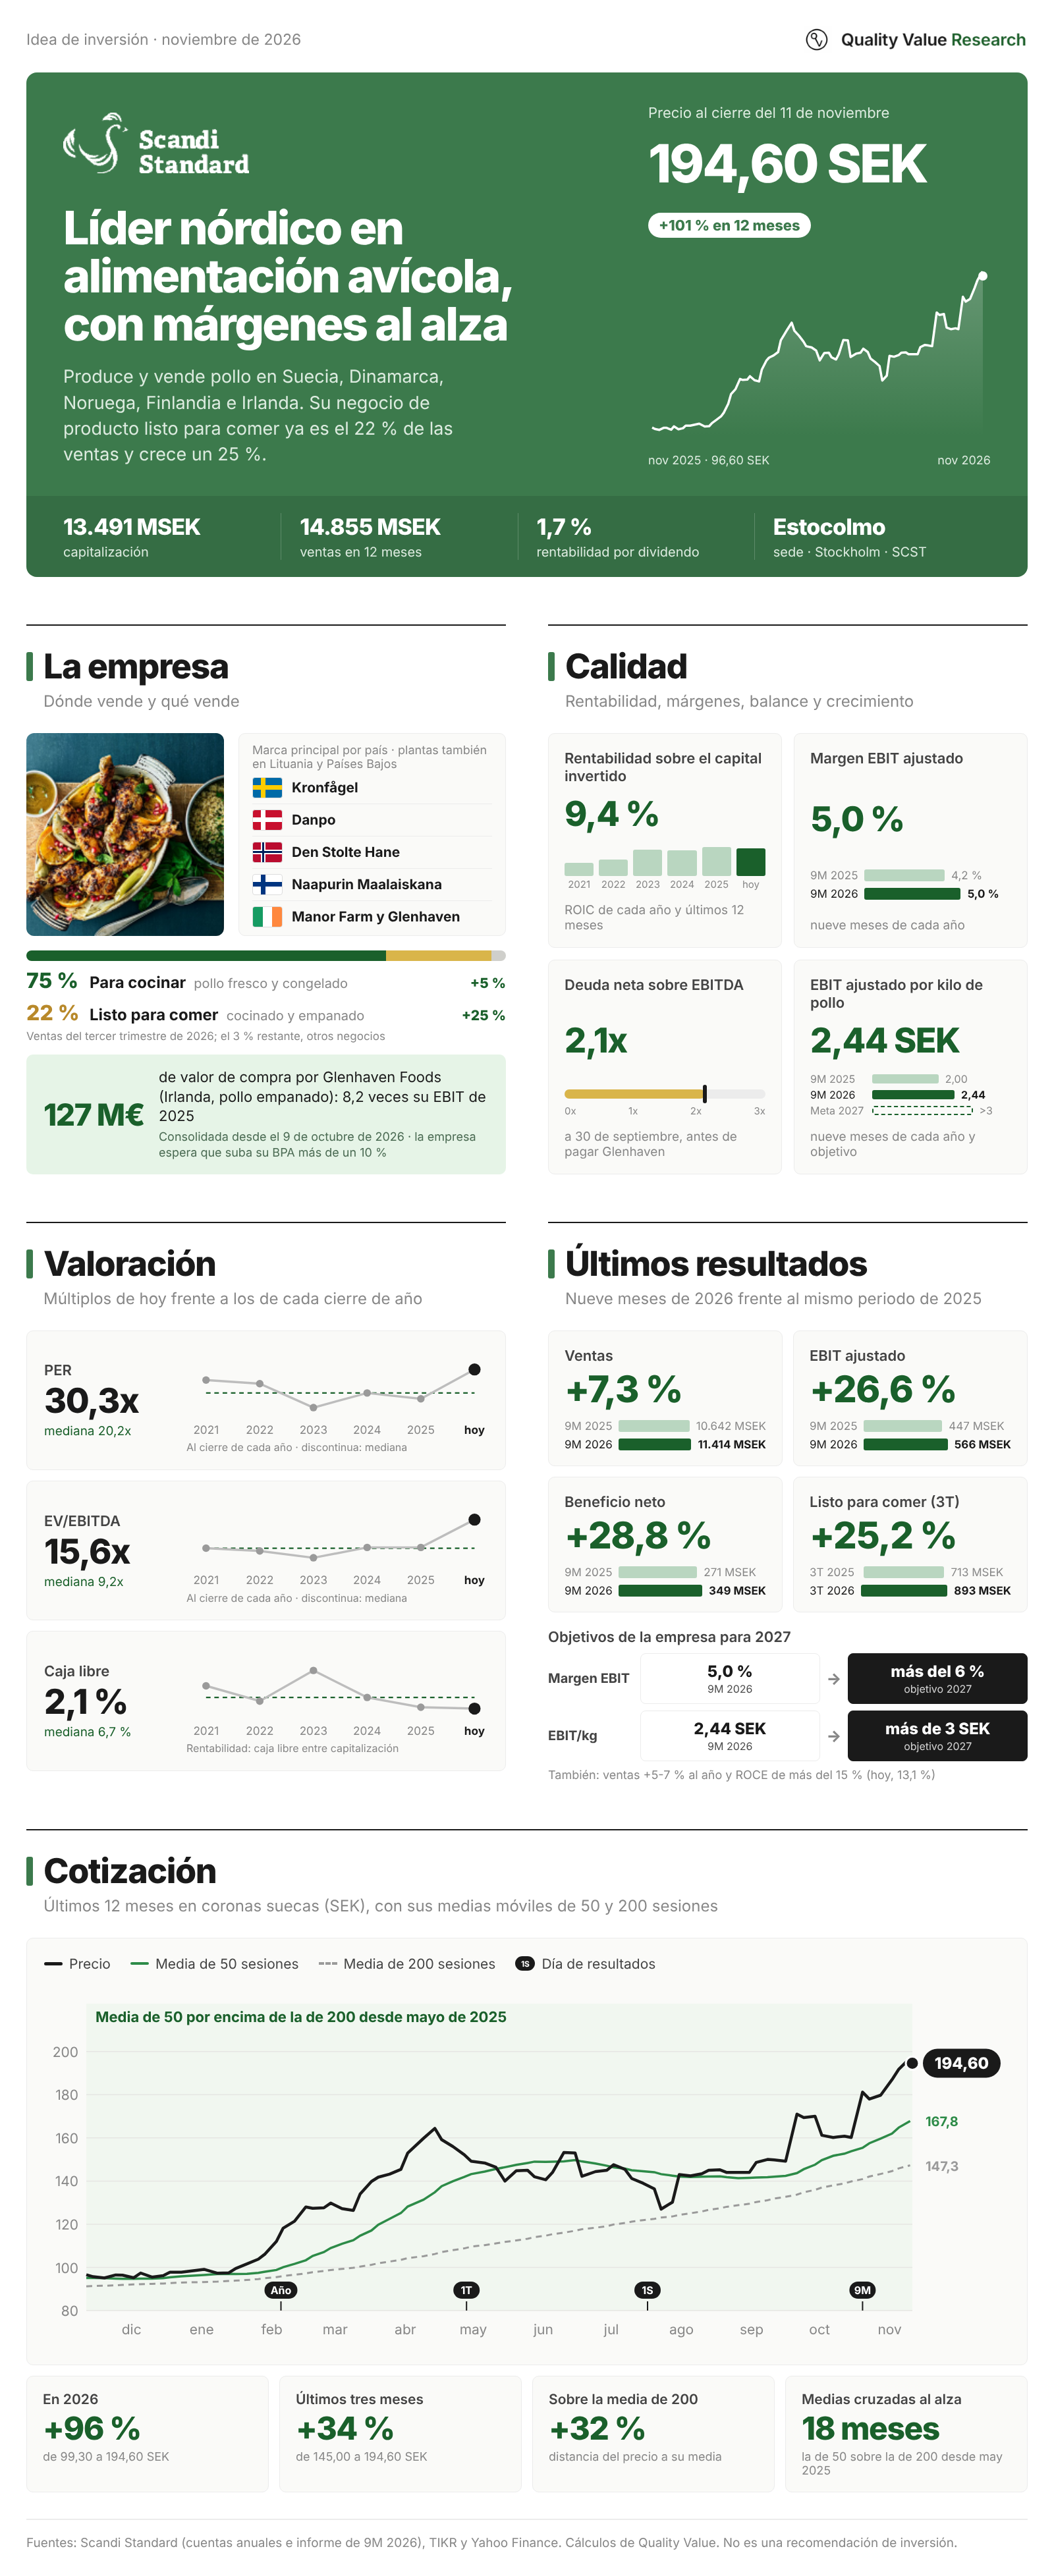
Scandi Standard es un buen ejemplo de lo que buscamos con este formato: una empresa pequeña, seguida por apenas cinco o seis analistas, en la que no basta con mirar el gráfico. Hay que mirar el negocio, la valoración frente a su propia historia y qué haría fallar la tesis.
Con Scandi, de momento, nos quedamos en la watchlist. La siguiente sí la hemos comprado e iniciado posiciones.
Idea desconocida 2: nueva en nuestra cartera
Esta semana hemos abierto posición en una nueva empresa, justo después de sus resultados. Muchas veces preferimos esperar a ver los datos para entrar con más convicción, aunque eso signifique perdernos parte de la subida inicial.
Estos son sus ingredientes:
Una joya dentro: un negocio que crece a más del 30 %, con márgenes que doblan los del resto de la compañía y que, según la última operación, vale cerca de un tercio de toda ella.
Un posible catalizador vía spin-off: los acuerdos firmados abren la puerta, en los próximos años, a sacar ese negocio a bolsa o a separarlo.
Lleva más de tres años creciendo sin contar compras.
Ha subido dos veces este año su previsión de beneficio.
A continuación, el nombre, a qué precio la hemos comprado y por qué.