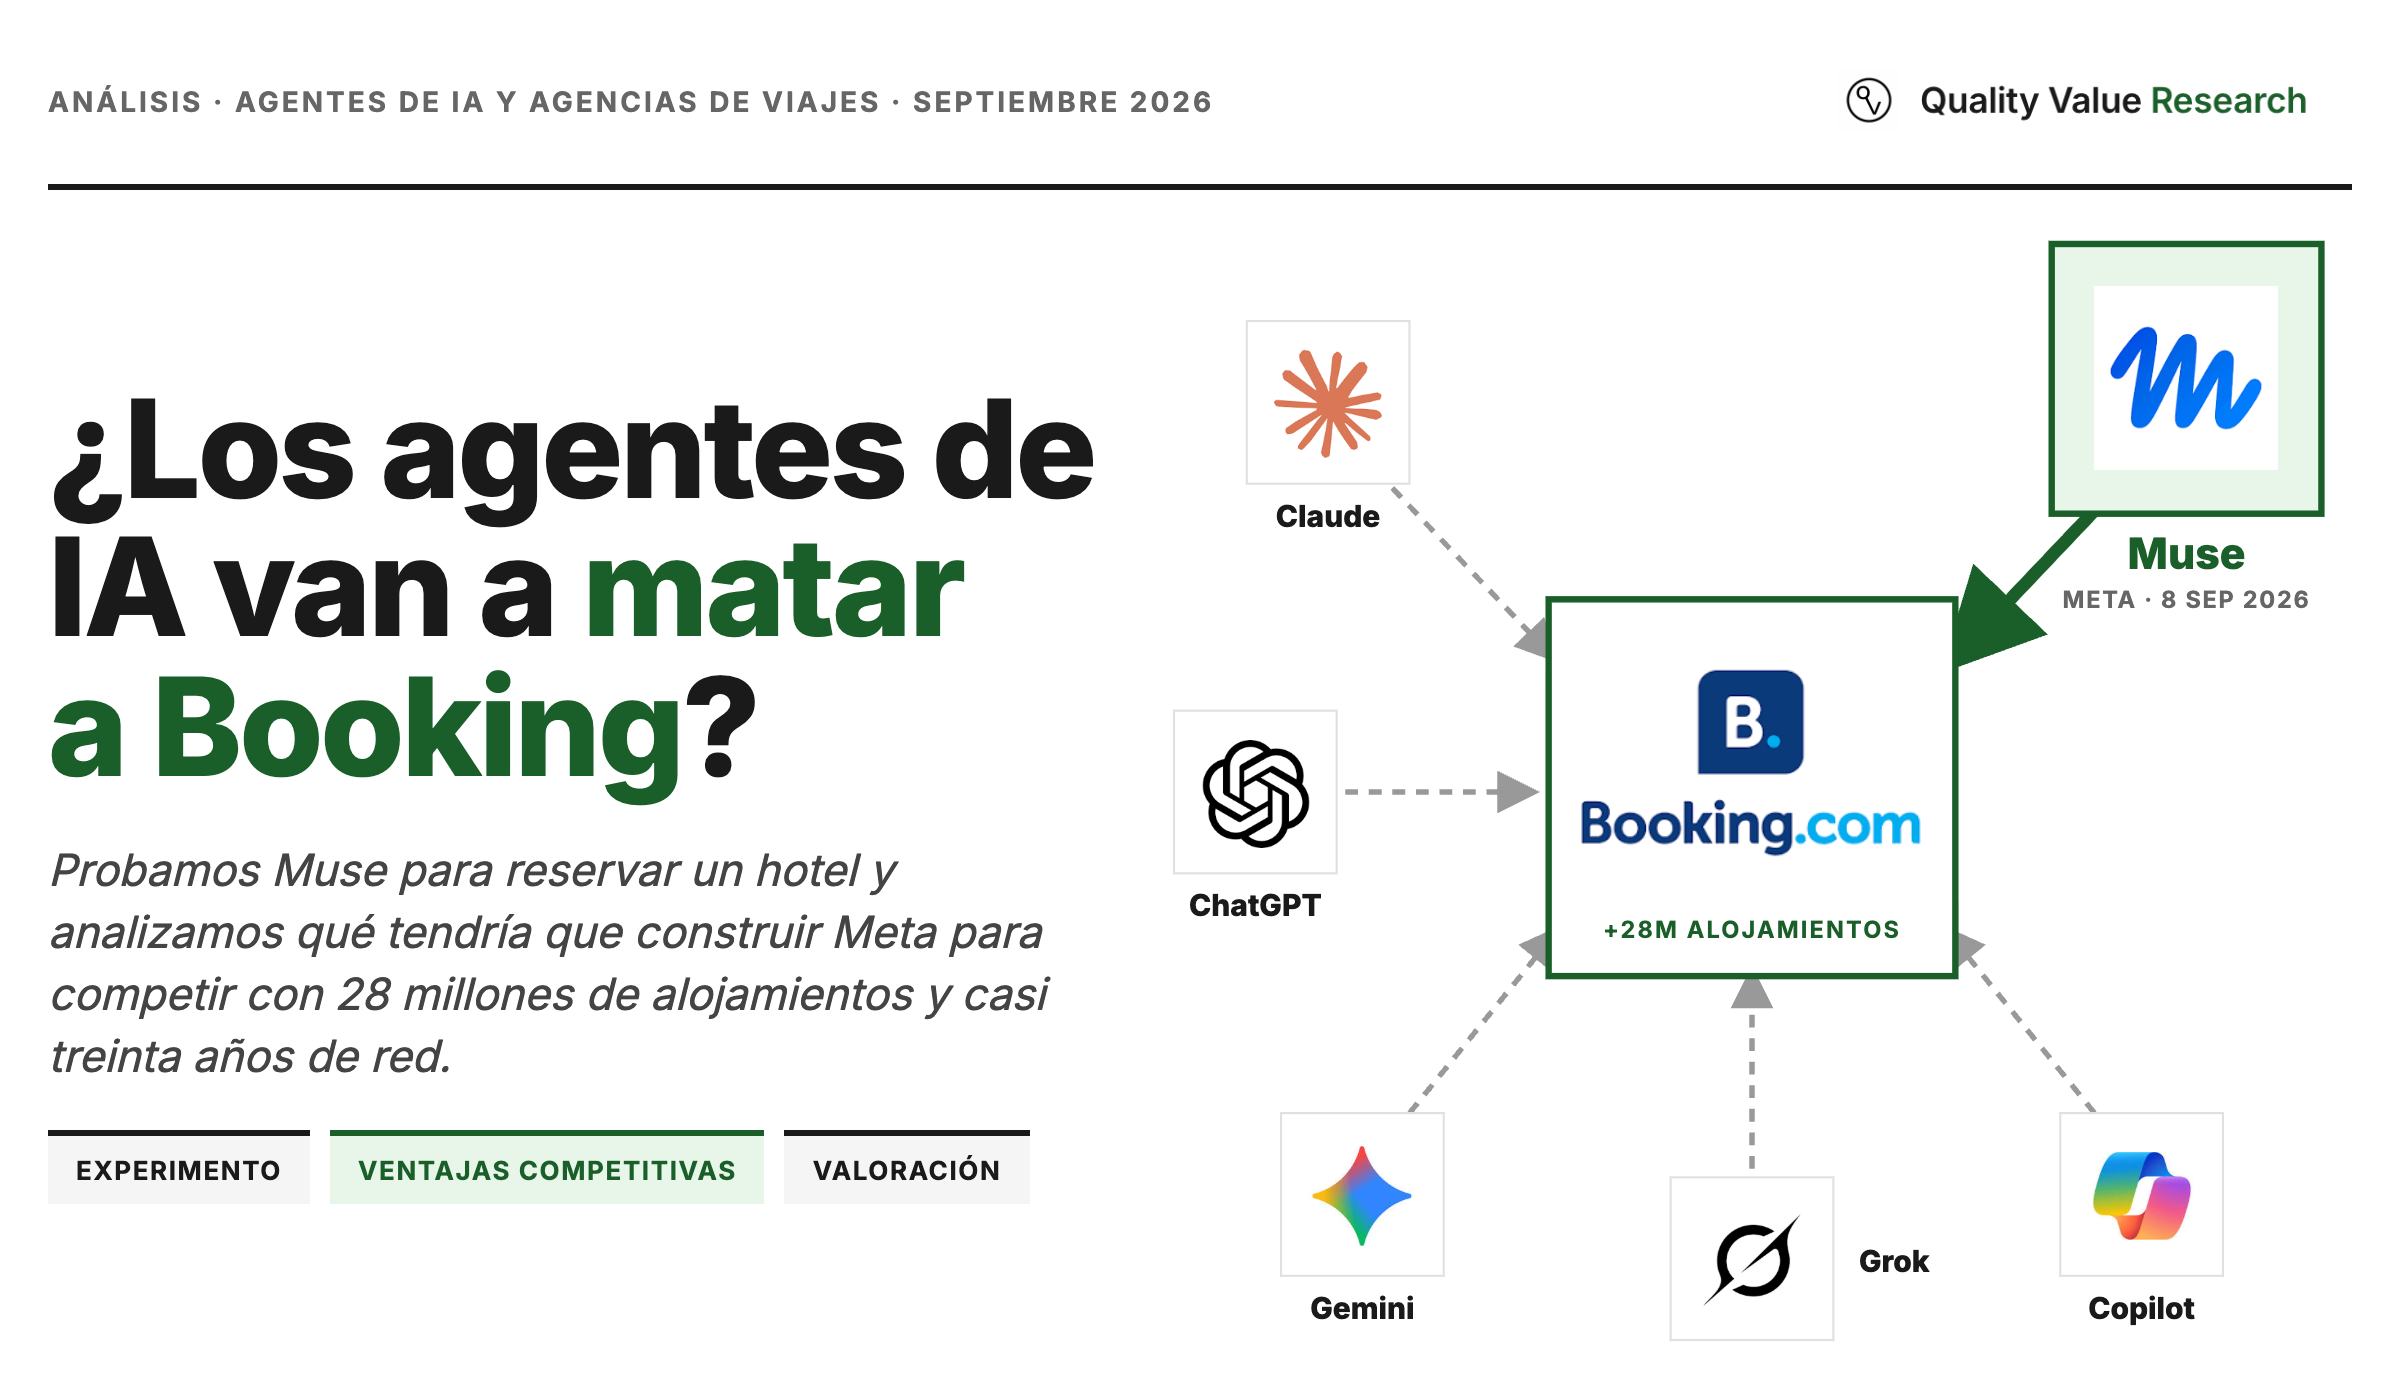
El pasado 8 de septiembre Mark Zuckerberg presentó Muse, la nueva app de inteligencia artificial de Meta, con la que la compañía entra de lleno en la competición contra los llamados frontier labs: los laboratorios que desarrollan los modelos más avanzados del momento, los que marcan la frontera de lo que la IA es capaz de hacer. Sin contar los modelos chinos (DeepSeek, Qwen o Kimi), ese club lo forman hoy cuatro jugadores: Claude de Anthropic, ChatGPT de OpenAI, Grok de xAI (integrada en SpaceX) y Gemini de Google. Meta, que hasta ahora había apostado por modelos abiertos con Llama, quiere ser el quinto. (Microsoft, con Copilot, juega otra liga: no tiene modelo propio de frontera, sino que distribuye los de OpenAI dentro de Office y Windows.)
El mercado recibió el lanzamiento con entusiasmo. Las acciones de Meta subieron más de un 11% en una sola sesión el 21 de septiembre, cuando se publicaron los primeros datos de descargas, y acumularon cerca de un 27% desde el día del lanzamiento hasta el evento Connect del 23 de septiembre, donde la compañía amplió las capacidades del agente. Ese mismo día llegó el miedo para los negocios que Muse puede disrumpir, en particular las agencias de viajes online: Expedia cayó un 7%, Airbnb un 6% y $Booking un 5% en una sola sesión. La lectura del mercado era sencilla: si el agente busca, compara y reserva directamente con el hotel o la aerolínea, el intermediario y su comisión sobran.
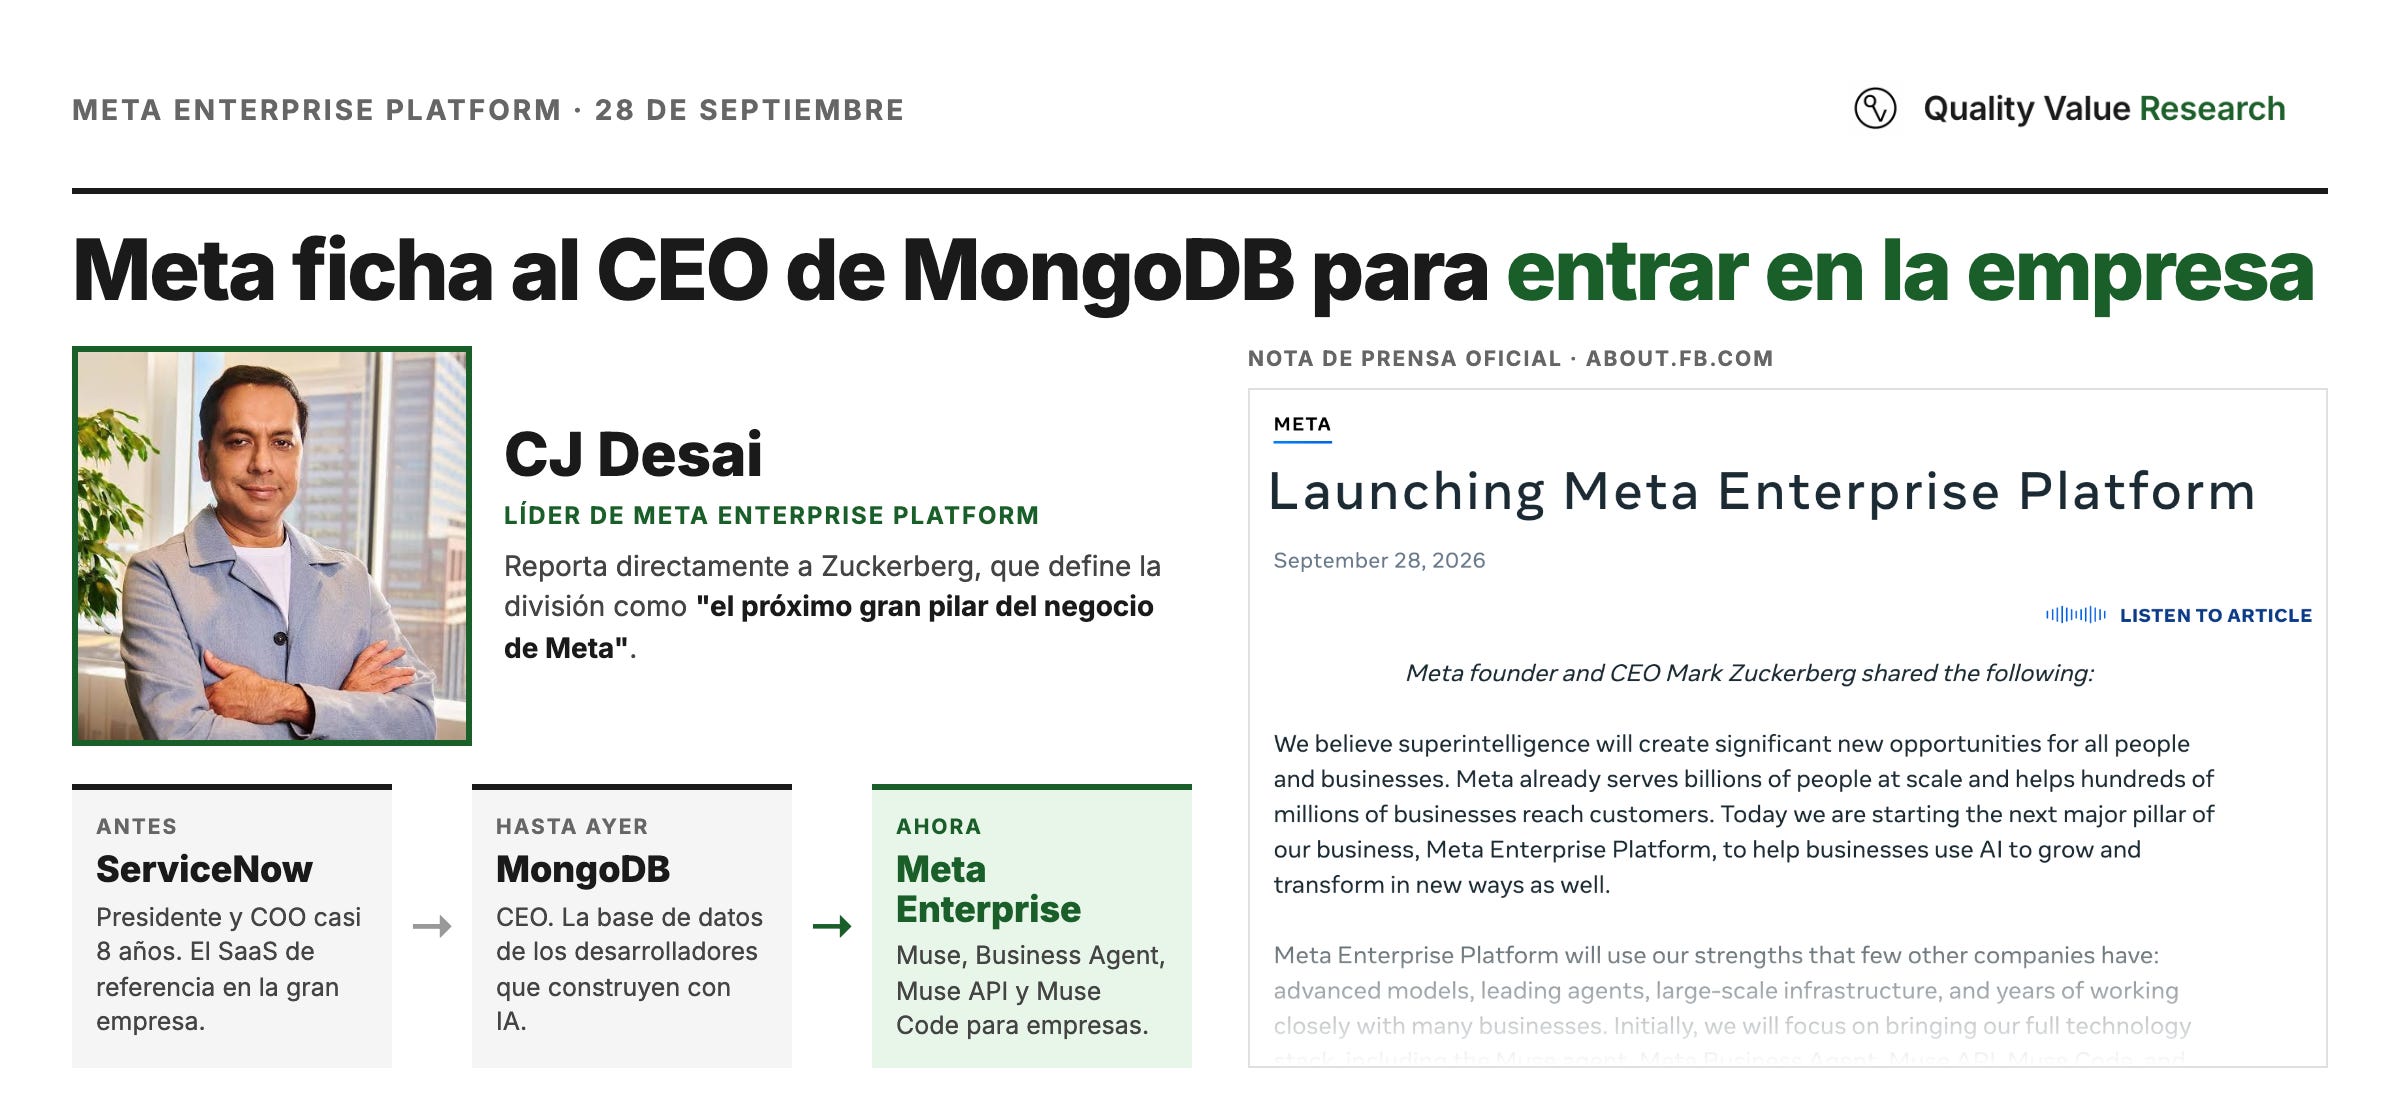
Conviene destacar la velocidad a la que se están sucediendo los acontecimientos. El lunes 28 de septiembre, cinco días después de Connect, Meta celebró otro evento para anunciar Meta Enterprise Platform, su plataforma de IA para empresas, que lleva Muse, la API y Muse Code al mundo corporativo. La noticia bomba fue el fichaje de CJ Desai, hasta entonces CEO de MongoDB, para liderar la nueva división. Esta vez la reacción fue la contraria: Meta cayó cerca de un 4%, y arrastró consigo a los grandes del SaaS, con Salesforce (-4%), ServiceNow (-5%) y Snowflake (-4%) a la cabeza, y a MongoDB, que se dejó un 17%. Es decir, y como veremos en el bloque de análisis de los agentes, Meta no solo va a pelear por el usuario final, que fue lo que comunicó el 8 de septiembre, sino que también va a por la empresa, el B2B.
En el análisis de hoy vamos a hacer cuatro cosas. Primero, analizar la nueva app de Muse para entender qué tiene de diferente respecto al resto de agentes. Segundo, entender qué está viendo el mercado y de qué tiene miedo. Tercero, compartir nuestra experiencia probando Muse, porque la mejor manera de calibrar ese miedo es usar la app y ver en qué punto está realmente. Y por último, compartir nuestras conclusiones, donde determinaremos si este lanzamiento de Meta merma o no la tesis alcista de Booking.
Lo que vas a leer hoy
Muse frente al resto de agentes: cada IA busca su hueco
La tesis bajista: ¿puede Muse saltarse a Booking?
Hemos probado Muse: la realidad del producto frente al miedo
Conclusiones: barreras, escenarios y valoración
Lo que vas a leer próximamente en Quality Value:
Conversaciones con NewPrinces y Elixir. Dos pequeñas de calidad, desconocidas y a valoraciones muy atractivas. Nos hemos reunido con el CFO de NewPrinces y hemos preguntado a la directiva de Elixir en su conference call.
La oportunidad en Indonesia. Tesis elaborada junto a HAMCO y el equipo de John Tidd, grandes conocedores del mercado asiático.
Nueva tesis de empresa pequeña y desconocida. Una europea con vientos de cola, alta visibilidad de ingresos y valoración razonable.
1) Muse frente al resto de agentes: cada IA busca su hueco
Antes de nada conviene entender qué es Muse y qué la hace distinta al resto, porque el acercamiento de Zuckerberg al mercado le pareció interesante. Al menos hasta el lunes 28, cuando decidió meterse también en el B2B; pero vayamos por partes.
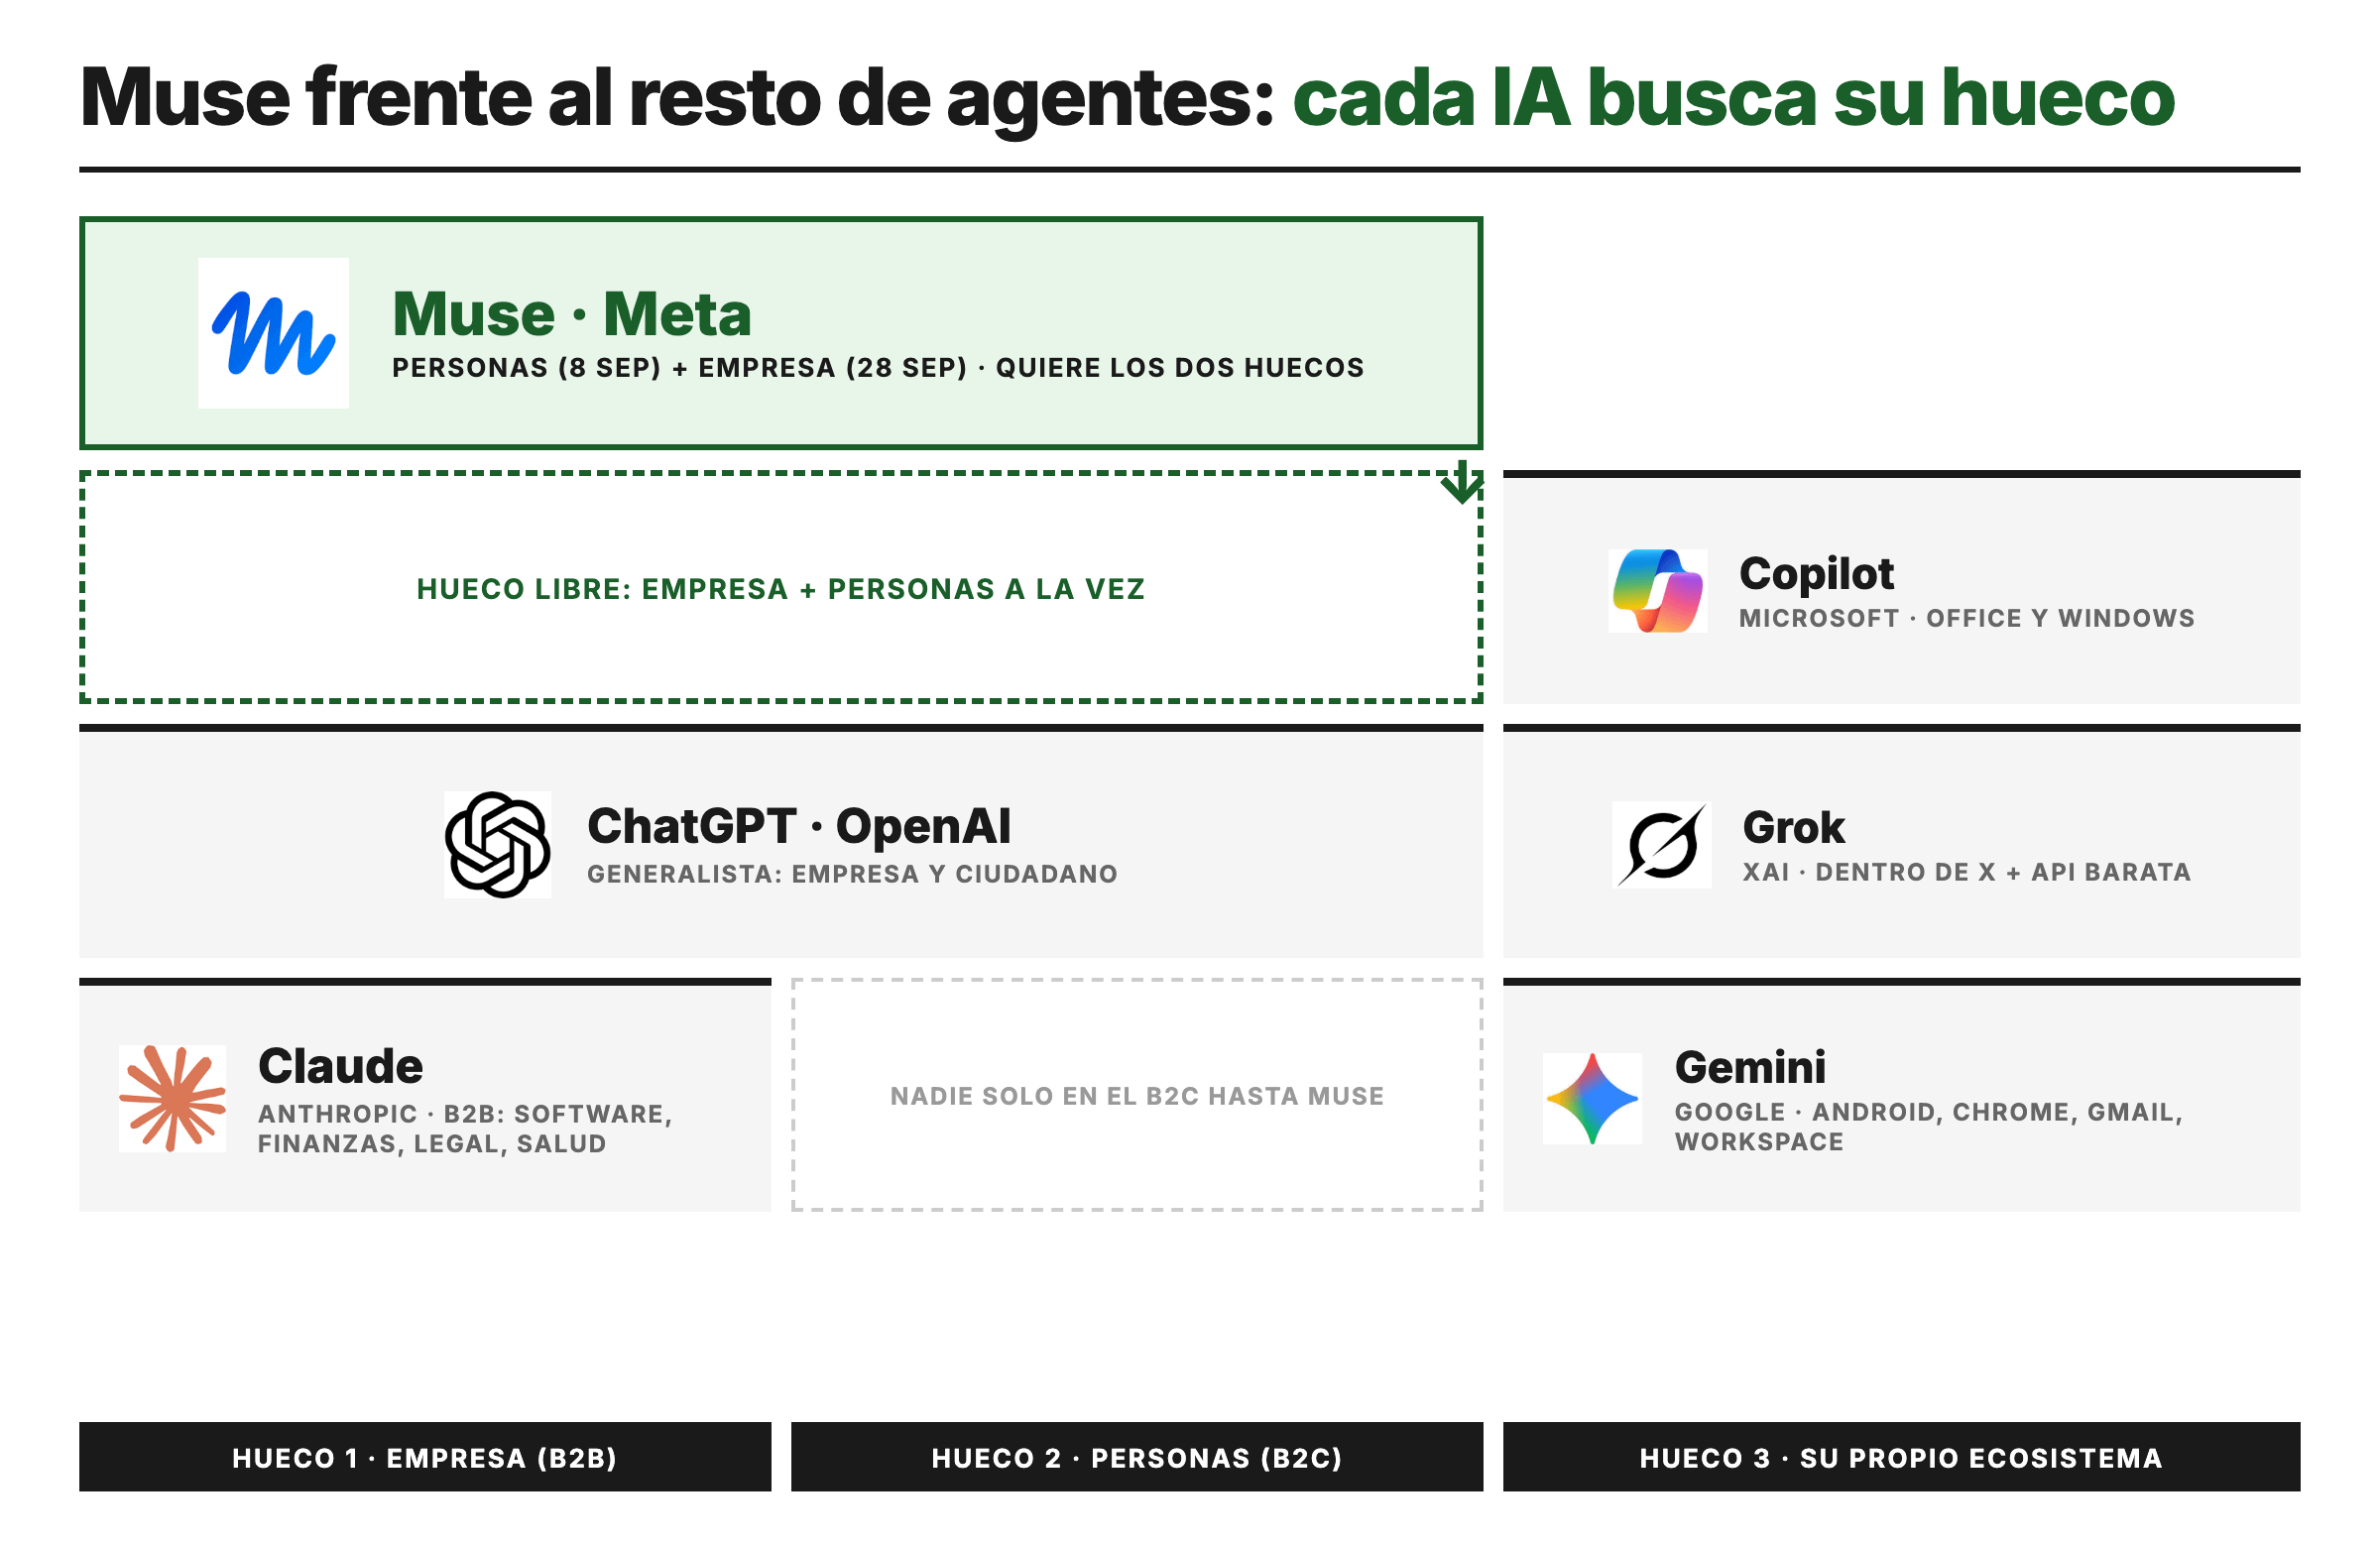
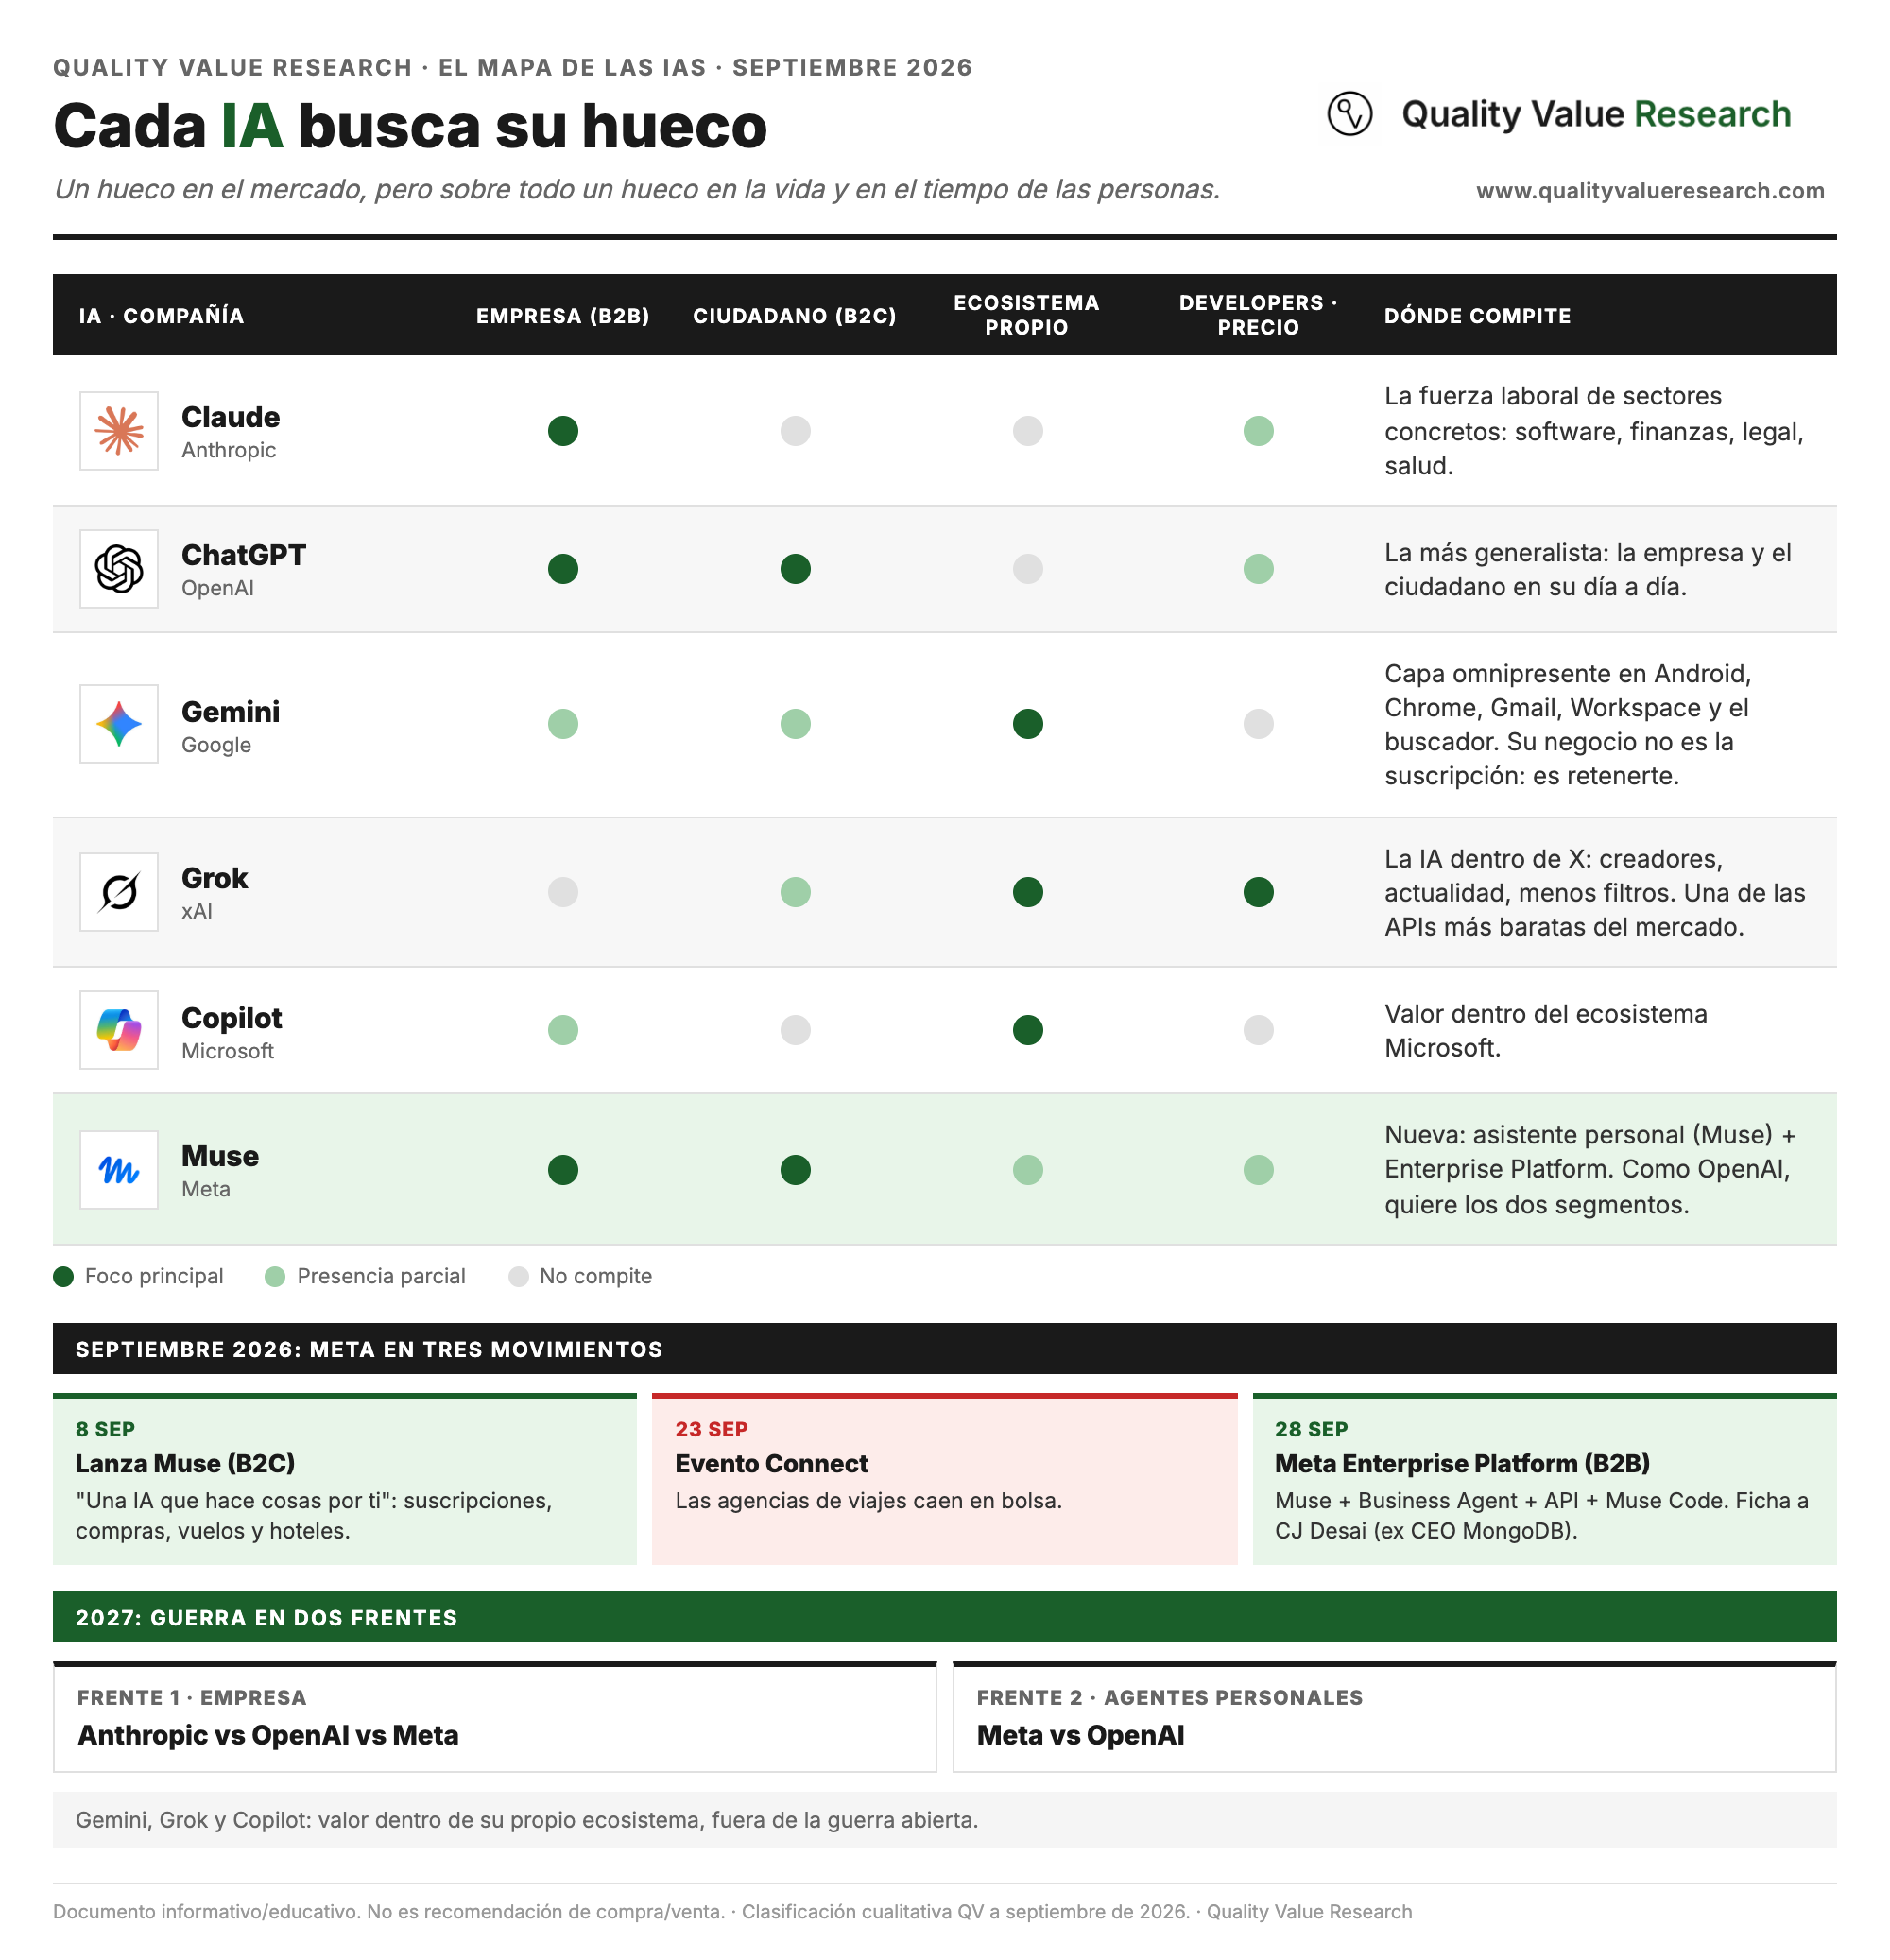
Cada app de IA está intentando ocupar un hueco concreto: un hueco en el mercado, pero sobre todo un hueco en la vida y en el tiempo de las personas. Claude, de Anthropic, se enfoca en el B2B, en la empresa: su modelo ataca la fuerza laboral de sectores concretos como el desarrollo de software, las finanzas, el sector legal o la salud. Gemini es una capa omnipresente en todo el ecosistema de Google (Android, Chrome, Gmail, Drive, Workspace, el buscador); para quien ya consume Google es una forma de retenerlo aún más dentro, y por eso de las apps más baratas: su negocio no es la suscripción, es que sigas usando el resto de herramientas. Grok tiene un enfoque parecido: es la capa de IA dentro de X, orientada a creadores de contenido, a gente que sigue la actualidad y a quien quiere menos filtros, y en el lado del desarrollador compite por precio con una de las APIs más baratas del mercado. Y luego está ChatGPT, la más generalista, que compite un poco en todos los ámbitos: en la empresa, pero también como asistente general de cualquier ciudadano en su día a día.
Pues bien, con Muse, lanzada el 8 de septiembre y que el 23, tras el evento Connect, hizo caer a las agencias de viajes, Zuckerberg ponía el foco, acertadamente, en el B2C. Y digo acertadamente porque conecta muy bien con su negocio de red social y con su modelo publicitario: un agente que gestiona tu correo, tu calendario, tus tarjetas y tus compras le daría a Meta muchísima más información sobre ti de la que tiene hoy, y esa información se traduce en mejores retornos para los anunciantes.
Muse B2C es, en palabras de la propia Meta, “una IA que hace cosas por ti”: un asistente personal para la vida diaria y las tareas domésticas. Gestionar y cancelar tus suscripciones de Netflix, Spotify y compañía, convertir un reel de receta en una lista de la compra, comprar ropa, generarte una tabla de ejercicios o, lo que más nos incumbe en el análisis de hoy, reservar vuelos y hoteles.
Pero el lunes 28 Zuckerberg subió la apuesta y anunció Meta Enterprise Platform para competir en el B2B, es decir, contra Claude, Gemini y ChatGPT. La plataforma agrupa Muse, el Meta Business Agent (los agentes automatizados para WhatsApp, Messenger e Instagram), la API de Muse y Muse Code, su asistente de programación. Para liderarla fichó a CJ Desai, hasta entonces CEO de MongoDB y antes presidente y COO de ServiceNow durante casi ocho años, que reportará directamente a Zuckerberg. Éste lo definió como “el próximo gran pilar del negocio de Meta”. Cifras de inversión no dio, pero el mercado ya se las sabe: el capex de 2026 va de 130.000 a 145.000 millones de dólares tras tres revisiones al alza este año, y enterprise es una pata de gasto más.
En resumen: teníamos a Anthropic vendiendo a la empresa, a OpenAI a todo el mundo, a Google a quien ya tiene atrapado y a xAI a su red social y a los desarrolladores que miran el precio. Y ahora tenemos a Meta que, como OpenAI, quiere vender a los dos segmentos. Esto hace prever una guerra intensiva en 2027 en dos frentes: en la empresa (Anthropic contra OpenAI y Meta) y en los agentes personales (Meta contra OpenAI). A Gemini, Grok y Copilot los veo más como lo que decíamos antes: ofreciendo valor dentro de su propio ecosistema.
Y aquí va mi opinión. Si lo comparamos con un campo de batalla y atendemos a la historia, suele ganar el que tiene foco en un solo frente. En el momento en que abres dos, y encima uno de ellos es más inhóspito por sus condiciones, su competencia y tu desconocimiento del terreno (véase el frente del este en Europa en la Segunda Guerra Mundial), las cosas se complican. Hoy el ganador más probable que veo es Anthropic: primero porque su modelo es el más avanzado, y segundo porque tiene foco. A OpenAI la veo dispersa, sin saber muy bien hacia dónde ir. Y a Zuckerberg, al que la semana pasada aplaudía, esta semana no lo hago: le ha podido el FOMO y creo que, como con el metaverso, se ha vuelto a pasar de frenada. Puede que encuentre su hueco en la empresa, pero tiene que romper muchas redes, y los incumbentes también compiten fuerte.
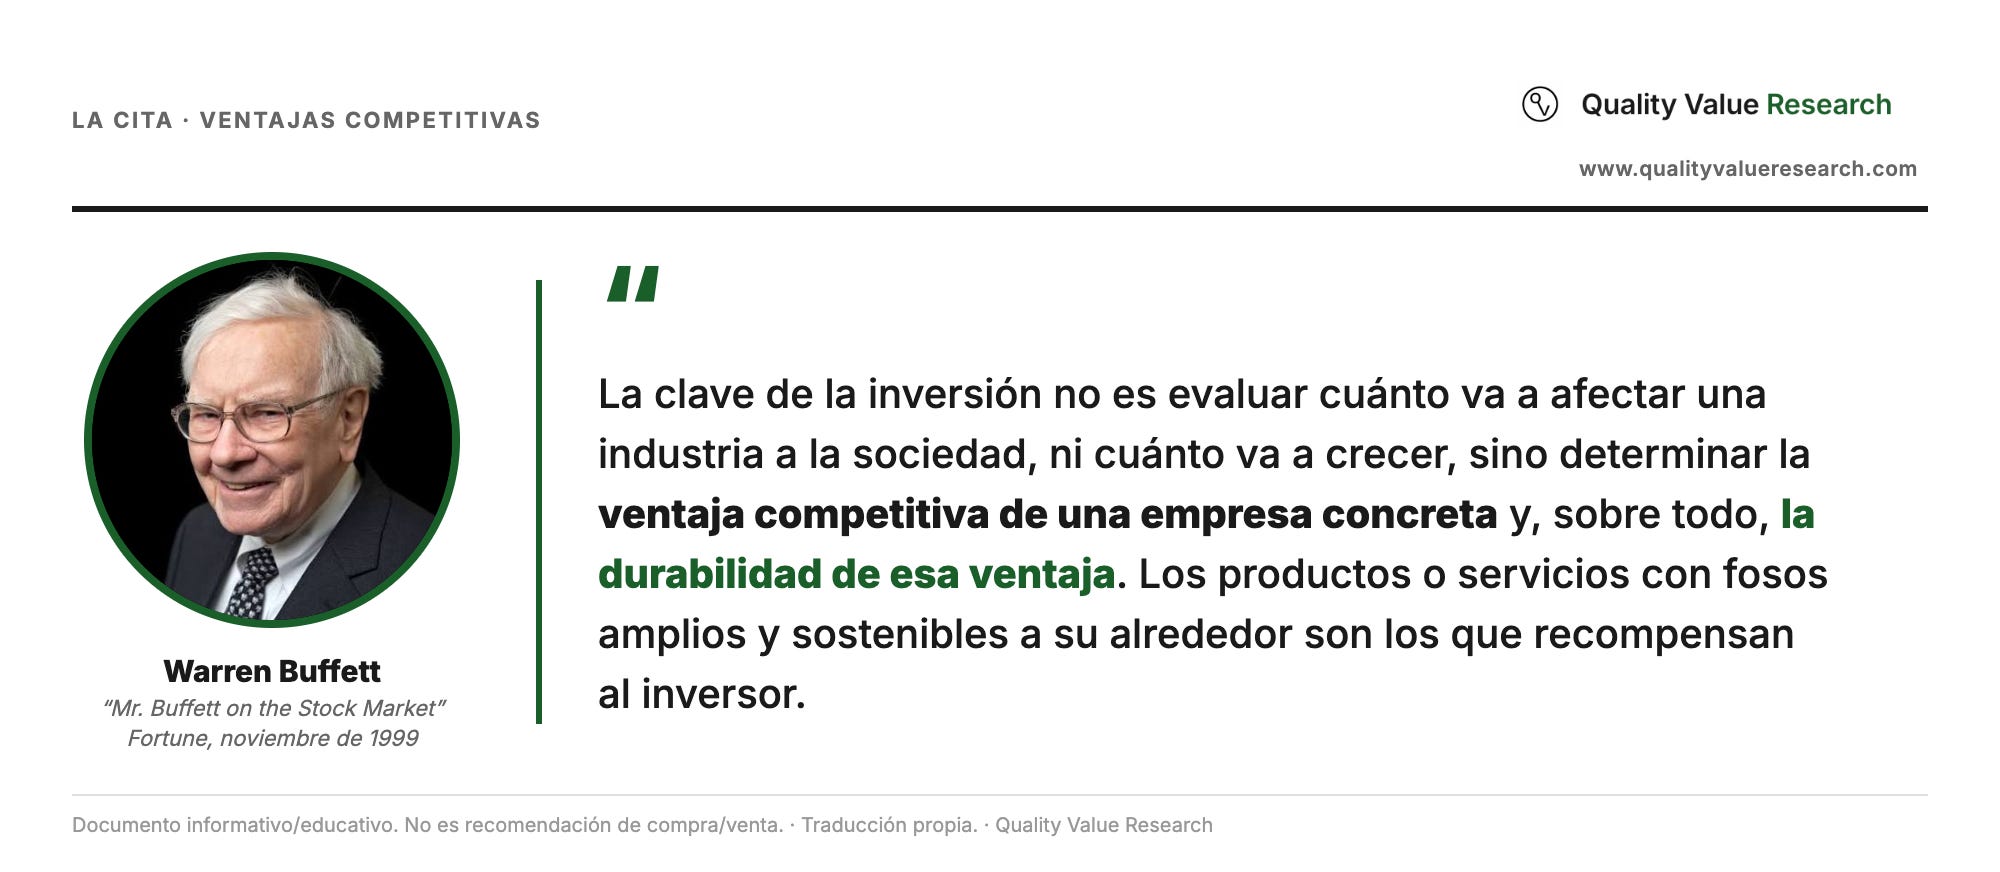
Ahora bien, esto es solo mi opinión. Saber hoy quién ganará la carrera de los modelos frontera es muy difícil, y probablemente nadie lo sepa, ni siquiera ellos. Lo que sí sabemos es que se avecina una competencia feroz, y eso, por regla general, no suele ser buena noticia para el inversor. Buffett lo explicó en 1999 con el ejemplo del automóvil: a principios del siglo XX hubo más de 2.000 fabricantes de coches en Estados Unidos, una industria que cambió el mundo, y solo tres sobrevivieron.
Su conclusión sigue siendo válida hoy:
Y eso es exactamente lo que vamos a hacer hoy: determinar cuál es la ventaja competitiva de Booking y si es duradera frente a la llegada de los agentes IA.
2) La tesis bajista: ¿puede Muse saltarse a Booking?
La mejor manera de cuestionar la tesis de una empresa en la que has invertido es entender bien la tesis bajista, es decir, el razonamiento contrario: aquello a lo que el mercado está dando más peso que a lo positivo. Y como sabéis, el mercado rara vez encuentra el punto medio. O sobrevalora lo positivo y se mueve hacia la euforia, o sobrevalora lo negativo y el miedo se apodera de todo. Por eso, lo que tenemos que hacer como inversores es entender los miedos para después racionalizarlos.
En este caso, el miedo se apoderó de Booking tras el lanzamiento de Muse, el asistente personal para el ámbito doméstico, principalmente porque una de sus funciones es la capacidad de buscar, reservar y pagar directamente un hotel.
La tesis bajista que el mercado compra por completo ahora mismo es la siguiente: Muse, apoyada en el ecosistema de Meta y sus 3.600 millones de usuarios diarios entre Facebook, Instagram y WhatsApp, puede convertirse en la nueva puerta de entrada para reservar hoteles, saltándose a Booking, que dejaría de tener el contacto con el cliente final. Es la misma tesis bajista que en febrero golpeó al SaaS (Salesforce, ServiceNow) con el lanzamiento de los agentes de Claude: la IA desintermedia al intermediario. El usuario ya no usaría Booking para reservar, usaría Muse.
¿Qué pasa si esto ocurre?
Booking se convertiría en una API más para Muse. Una API, explicado sin tecnicismos, es el mecanismo que conecta la información de un sistema con otro. Aplicado a este caso: Muse se conectaría a Booking, Expedia o Airbnb, y mostraría al usuario los mejores hoteles según lo que pida y su historial, con un algoritmo de recomendación propio. Según la tesis bajista, Booking pasaría a ser un inventario más de hoteles.
Si esto ocurre, el valor añadido de Booking sería mínimo, lo que no justificaría sus márgenes actuales (EBITDA ajustado del 37% en 2025). Y además, Muse le apretaría en comisiones, porque sería quien tiene al cliente y, por tanto, quien tiene la palanca de negociación. Booking se convertiría en un negocio peor, a merced de Muse.
Un anuncio que puede reforzar esta idea es el acuerdo entre Meta y Expedia, comunicado el 24 de septiembre: una integración por la que el usuario de Muse describe en lenguaje natural destino, fechas y preferencias (”voy a Seattle del 13 al 16 de noviembre, búscame hotel cerca del centro”) y el agente le devuelve opciones de hotel de Expedia con tarifas, disponibilidad, detalles de habitación y política de cancelación, para comparar y pasar al checkout. Expedia poniendo su inventario dentro de Muse es, exactamente, el escenario que describe la tesis bajista.
¿Cuánto hay de cierto en esta tesis y en estos miedos? ¿Qué otros puntos, datos e información hay que valorar para contrarrestarla?
Es lo que vamos a analizar a continuación. Pero para ello hemos querido primero probar la app de Muse, ver su estado real y compartirlo con vosotros de primera mano.
3) Hemos probado Muse: la realidad del producto frente al miedo
Muse solo está disponible de momento en Estados Unidos y Canadá, así que hemos usado una VPN para poder acceder y probar tanto la app como la versión web.
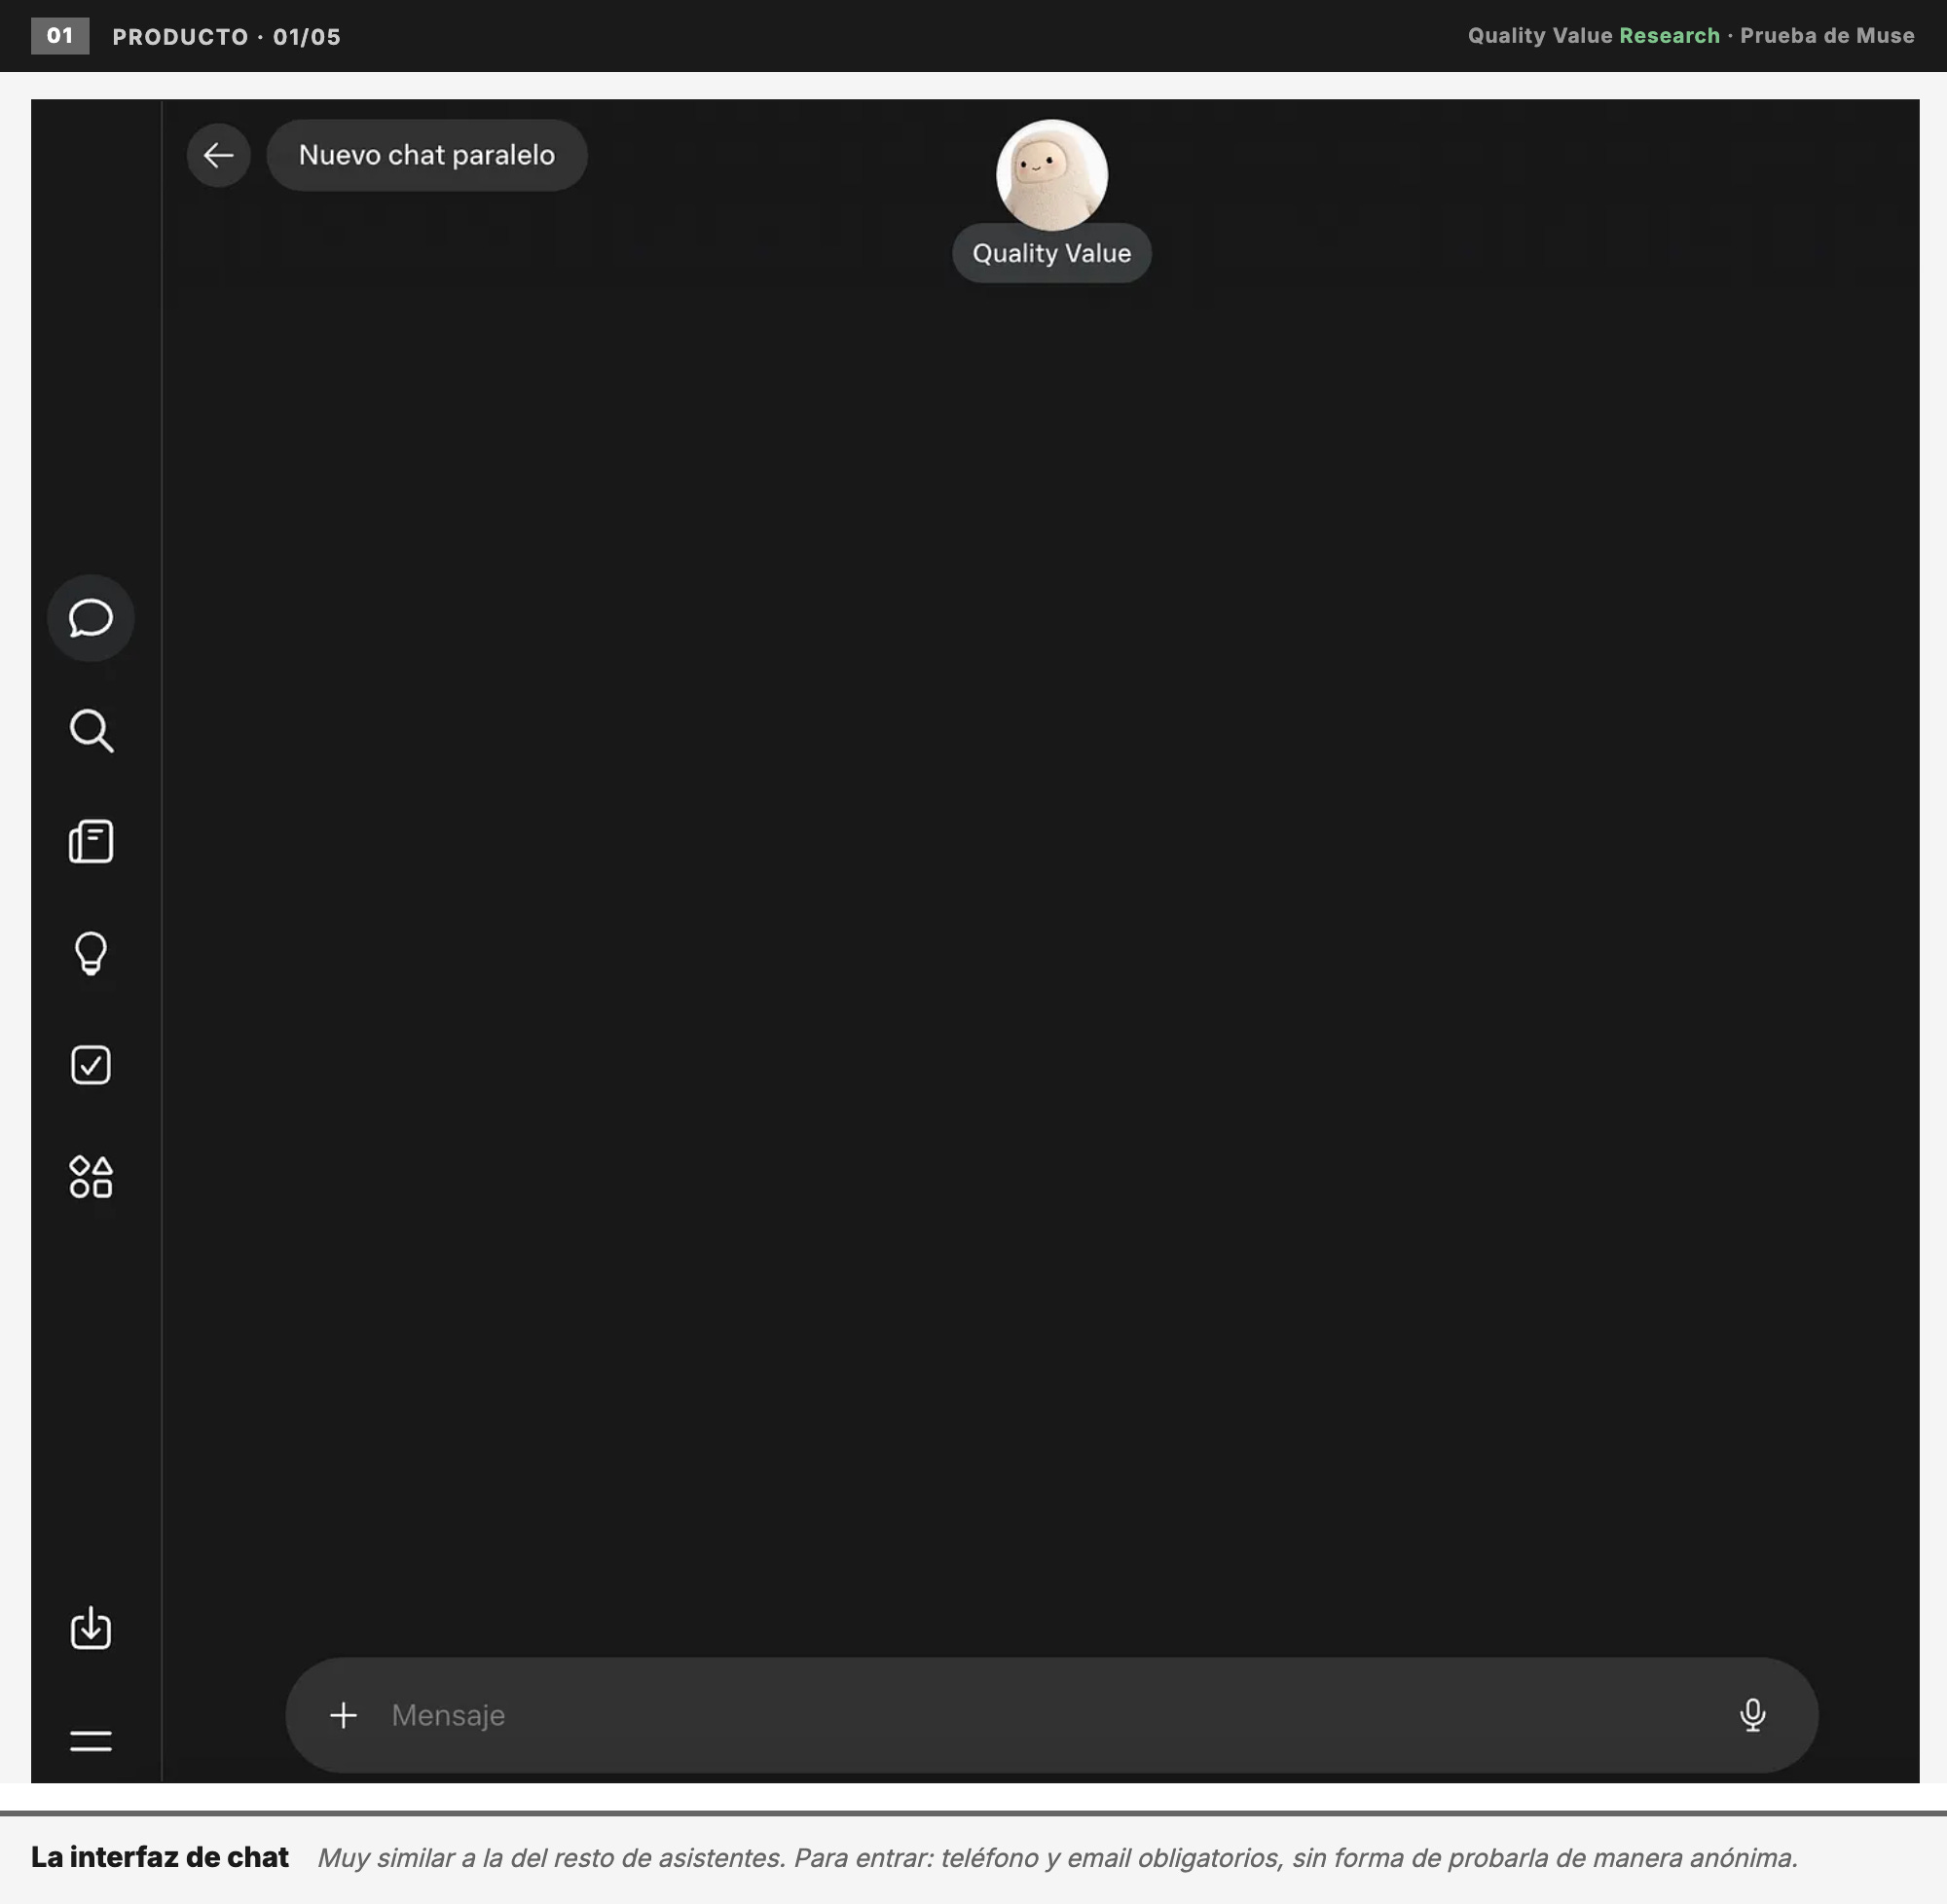
Lo primero que hace es pedirte número de teléfono y email. Sin esos datos no entras: hay una versión gratuita, pero no hay forma de probarla de manera anónima. La interfaz de chat es muy similar a la del resto de asistentes.
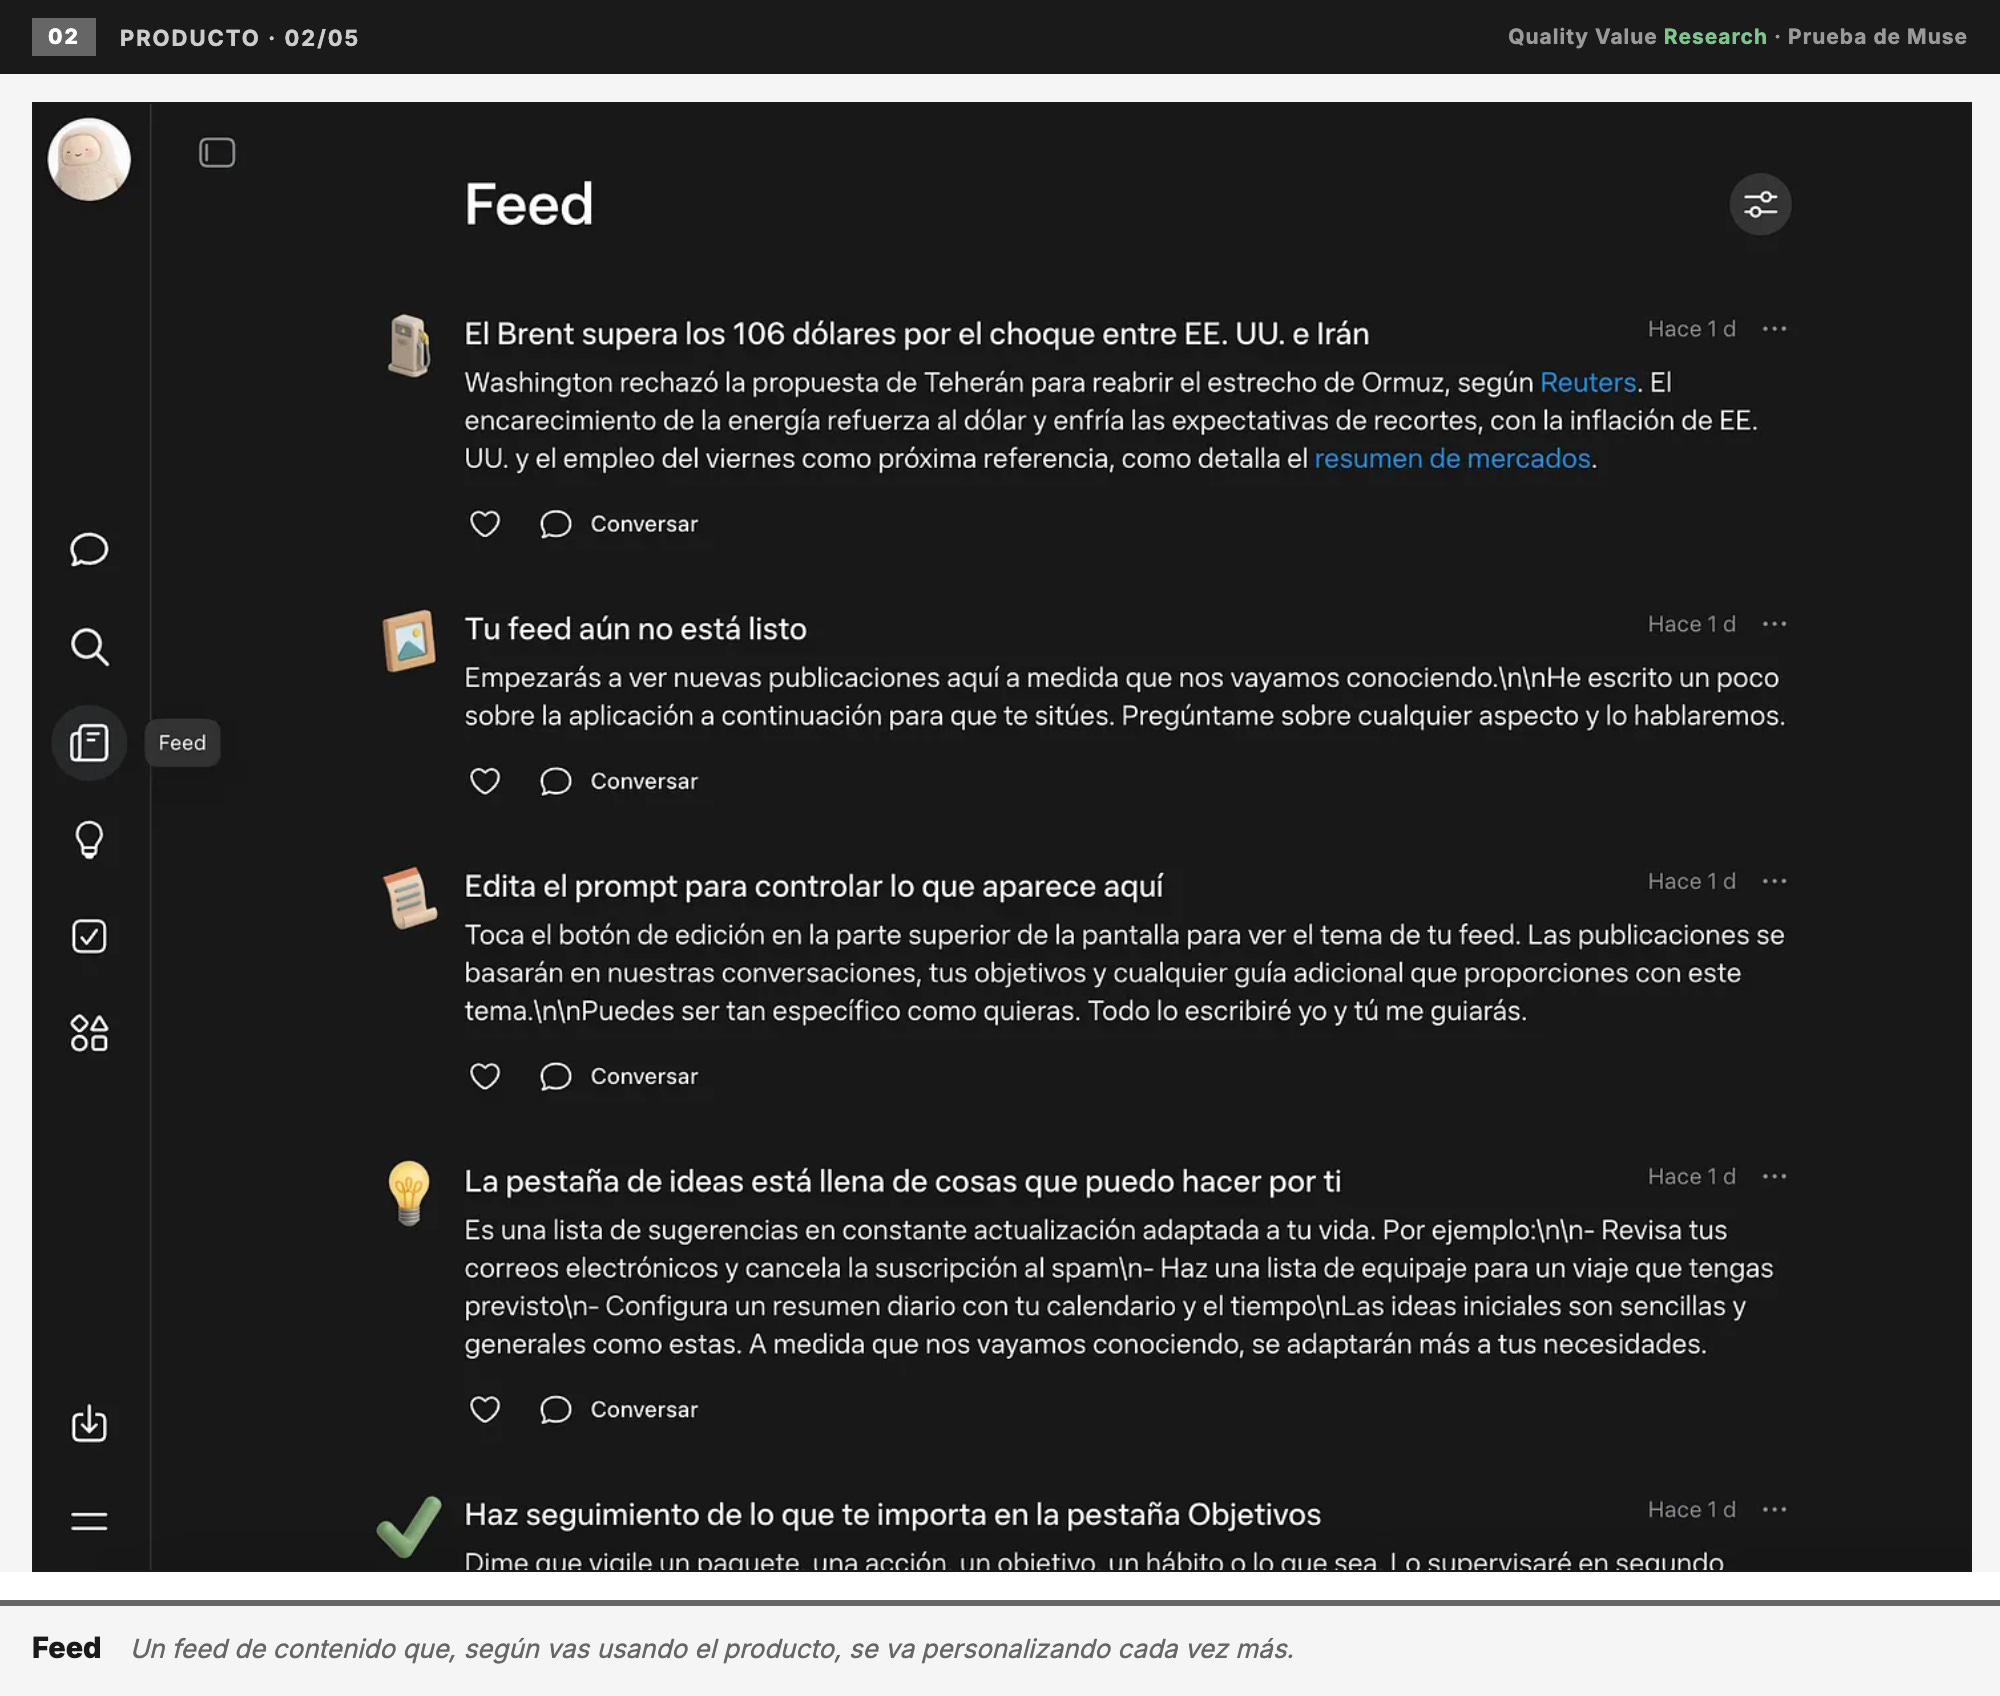
Lo interesante está en la barra lateral izquierda. Por un lado tienes un feed de contenido que, según vas usando el producto, se va personalizando cada vez más.
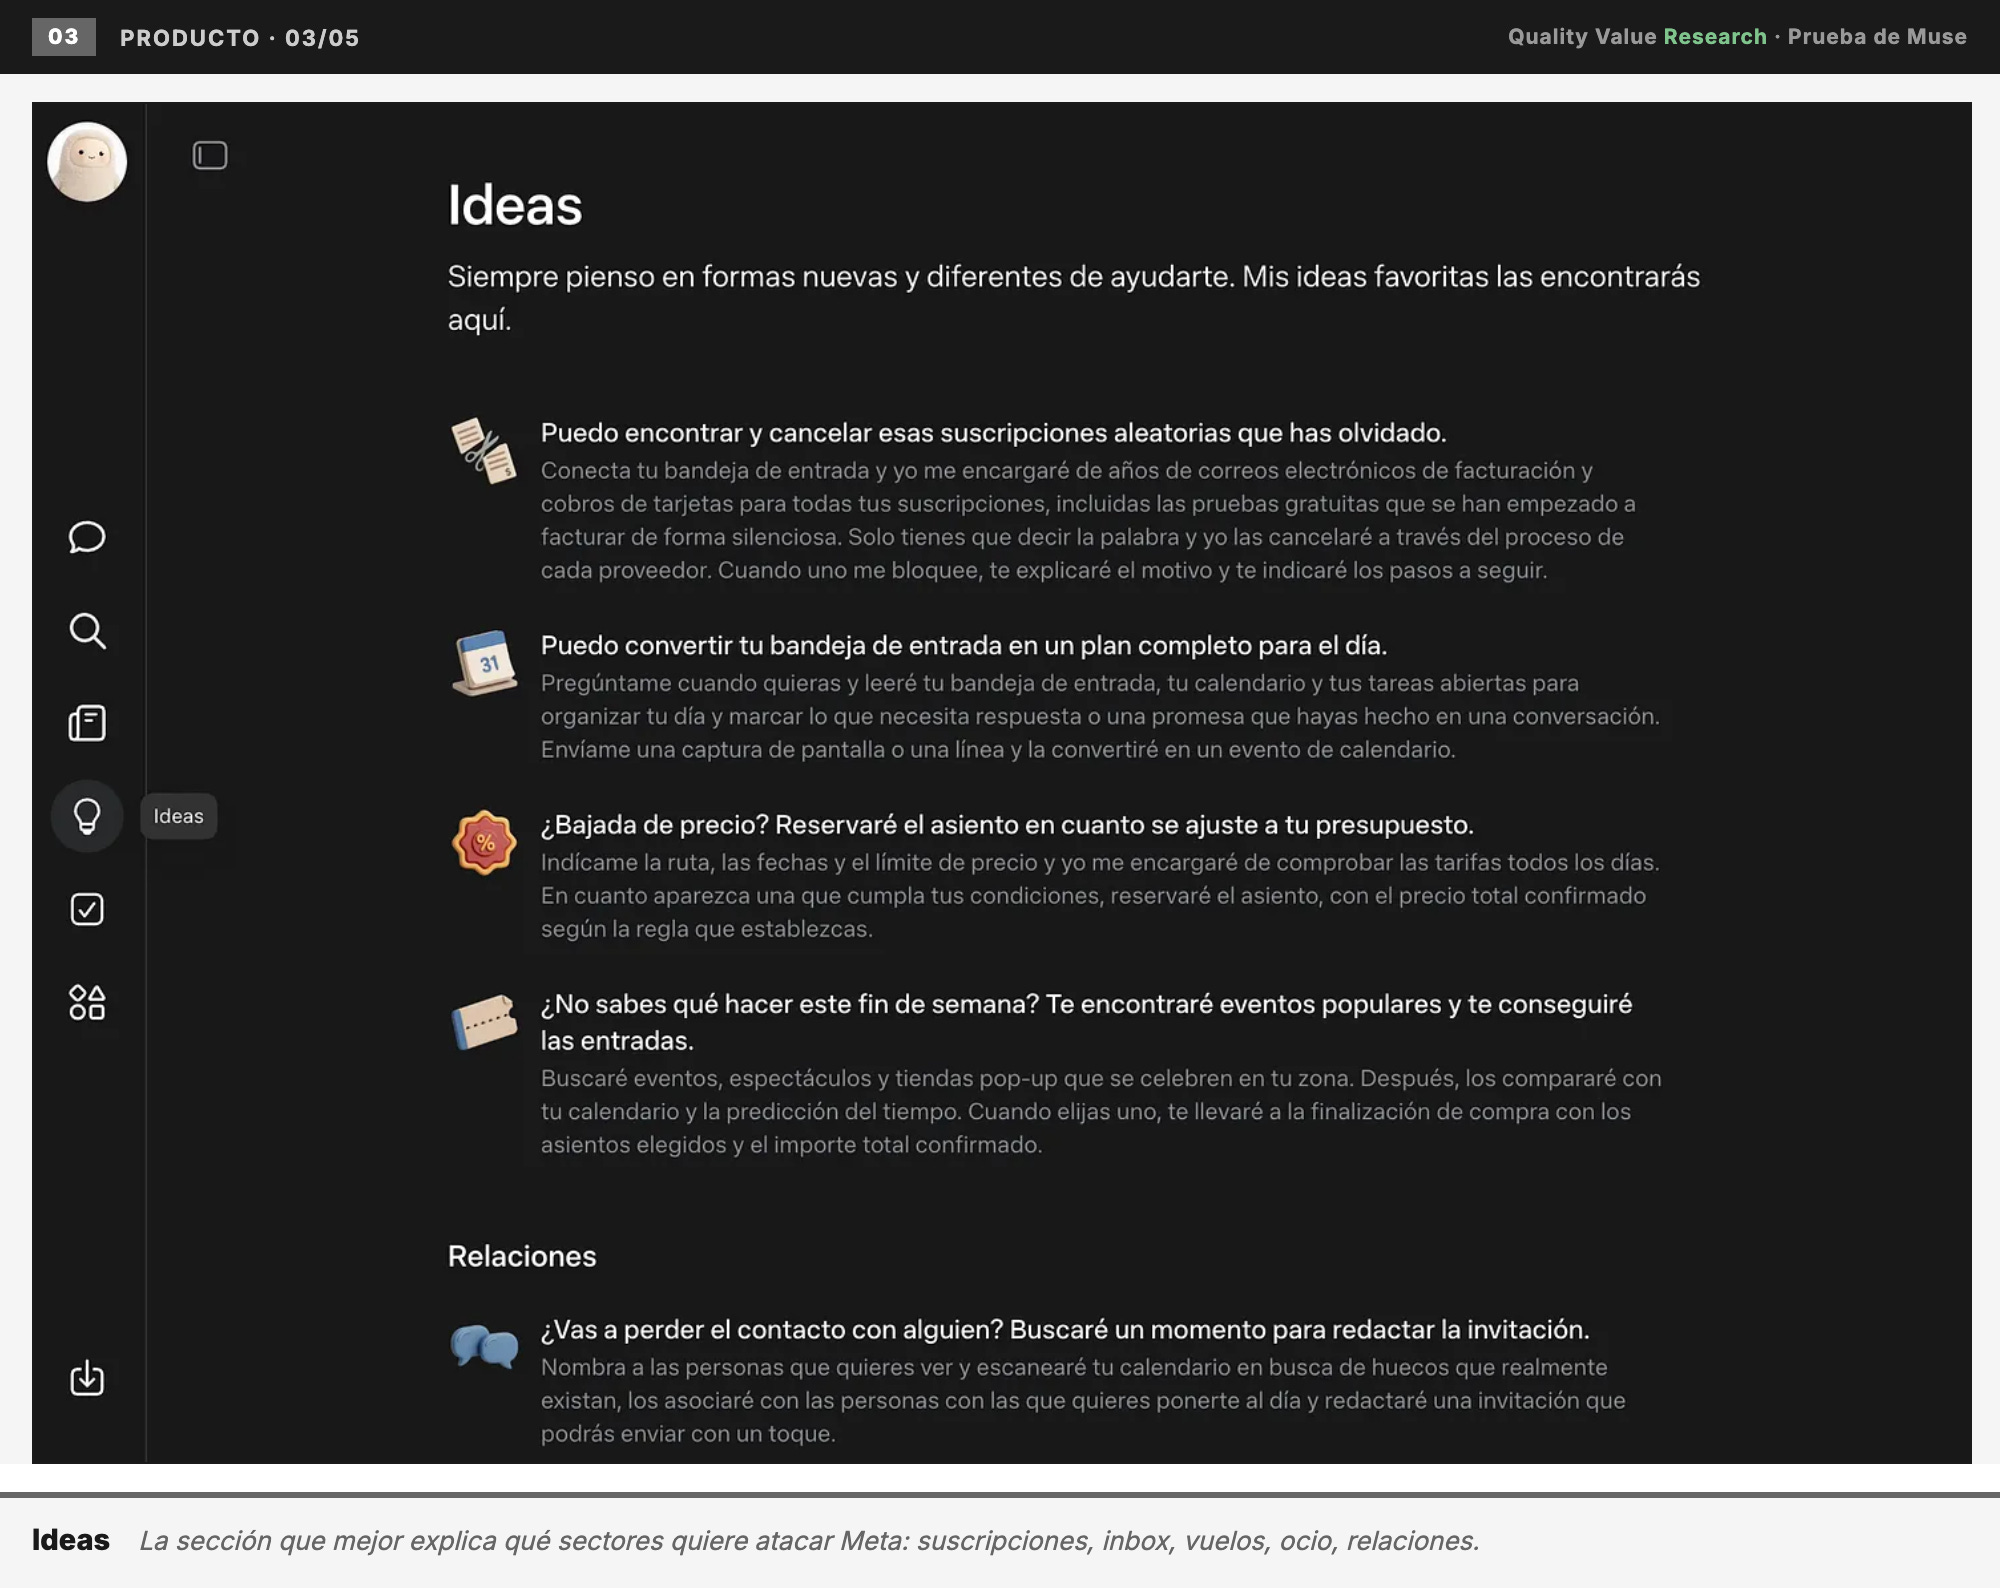
Y por otro, la sección de Ideas, que es la que mejor explica qué sectores y segmentos quiere atacar Meta con este producto. Alguna de las ideas y funcionalidades que ofrece son las siguientes:
Cancelar suscripciones olvidadas. Rastrea años de correos de facturación y cargos de tarjeta, detecta pruebas gratuitas que han empezado a cobrar y ejecuta la baja proveedor a proveedor.
Convertir tu inbox en el plan del día. Lee correo, calendario y tareas, marca lo que necesita respuesta y crea eventos a partir de una captura o una línea de texto.
Vigilar precios de vuelo y reservar solo. Le das ruta, fechas y precio máximo; comprueba tarifas a diario y reserva el asiento cuando se cumpla tu regla.
Planes de fin de semana con entradas incluidas. Busca eventos y pop-ups en tu zona, los cruza con tu agenda y el tiempo, y te lleva al checkout con los asientos elegidos.
Relaciones: recuperar el contacto. Detecta con quién te estás distanciando, busca huecos reales en tu calendario y redacta la invitación para enviarla con un toque.
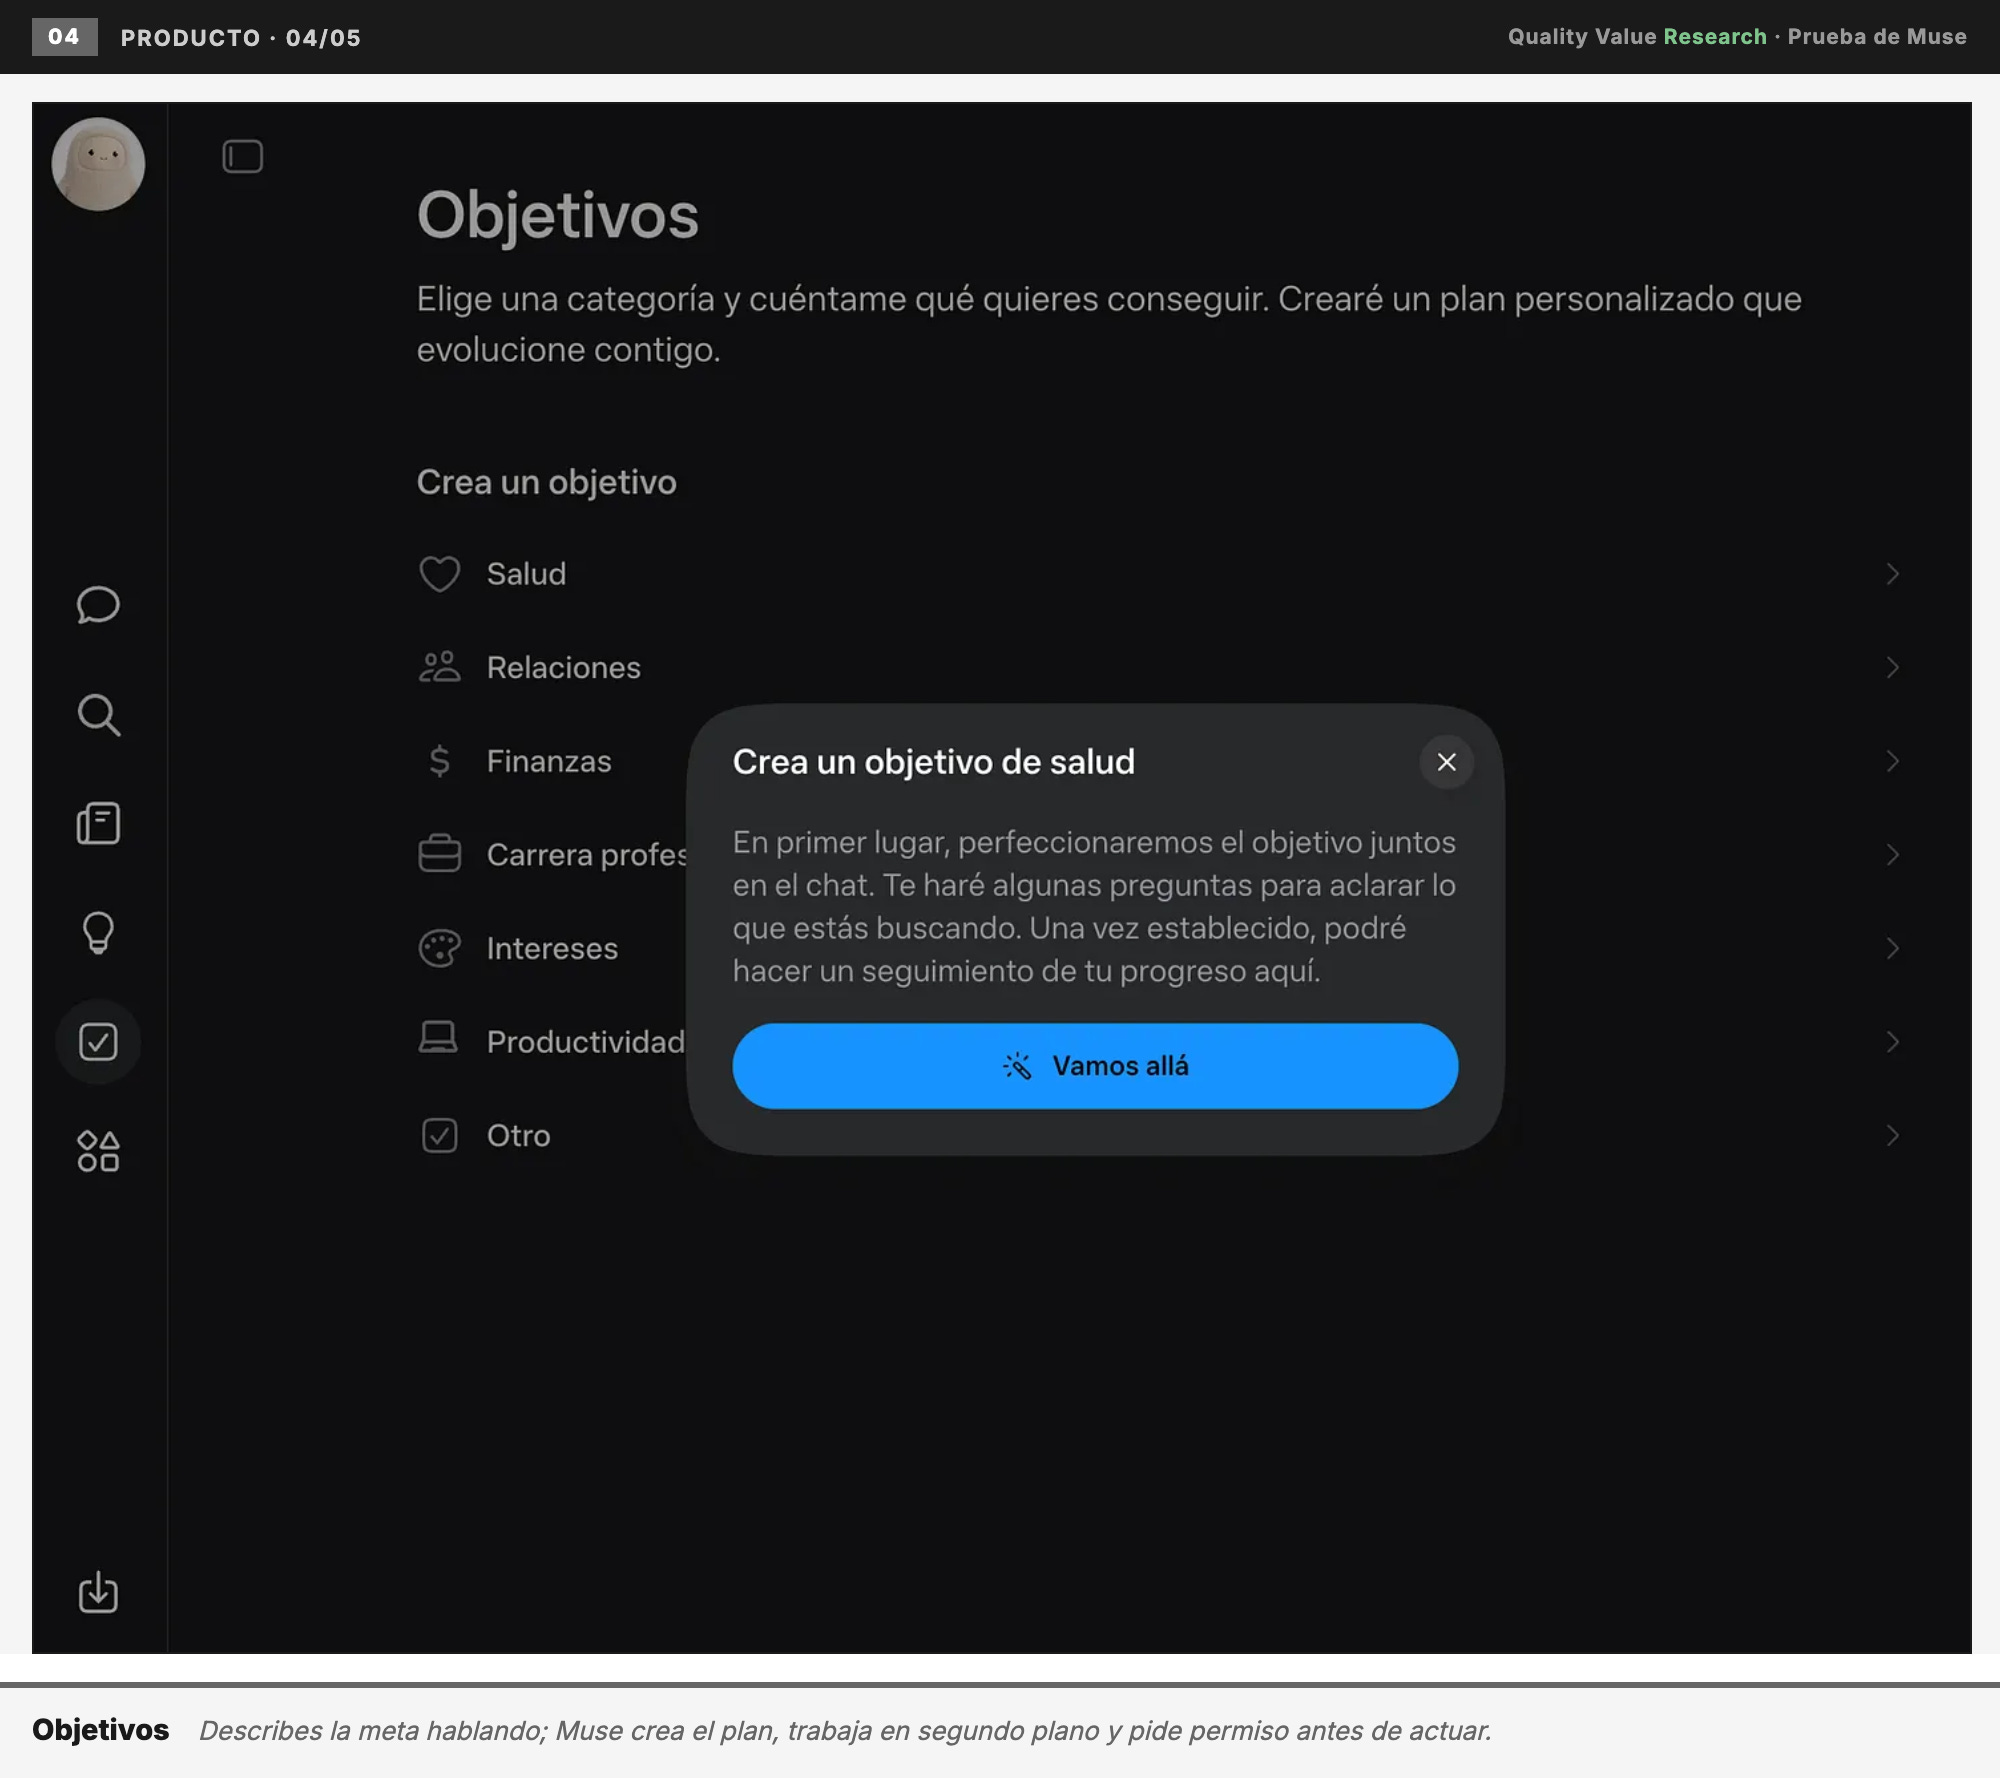
Otra sección interesante es la de Objetivos, que ofrece lo siguiente:
Creas el objetivo hablando. Lo describes en lenguaje natural y Muse te hace un par de preguntas para entender tu situación.
Plan de acción automático. Divide la meta en pasos y propone el primero.
Panel de progreso. Todos los objetivos en una pestaña, con su estado.
Ejemplos: dormir a un bebé, ponerse en forma, reducir facturas, organizar un viaje.
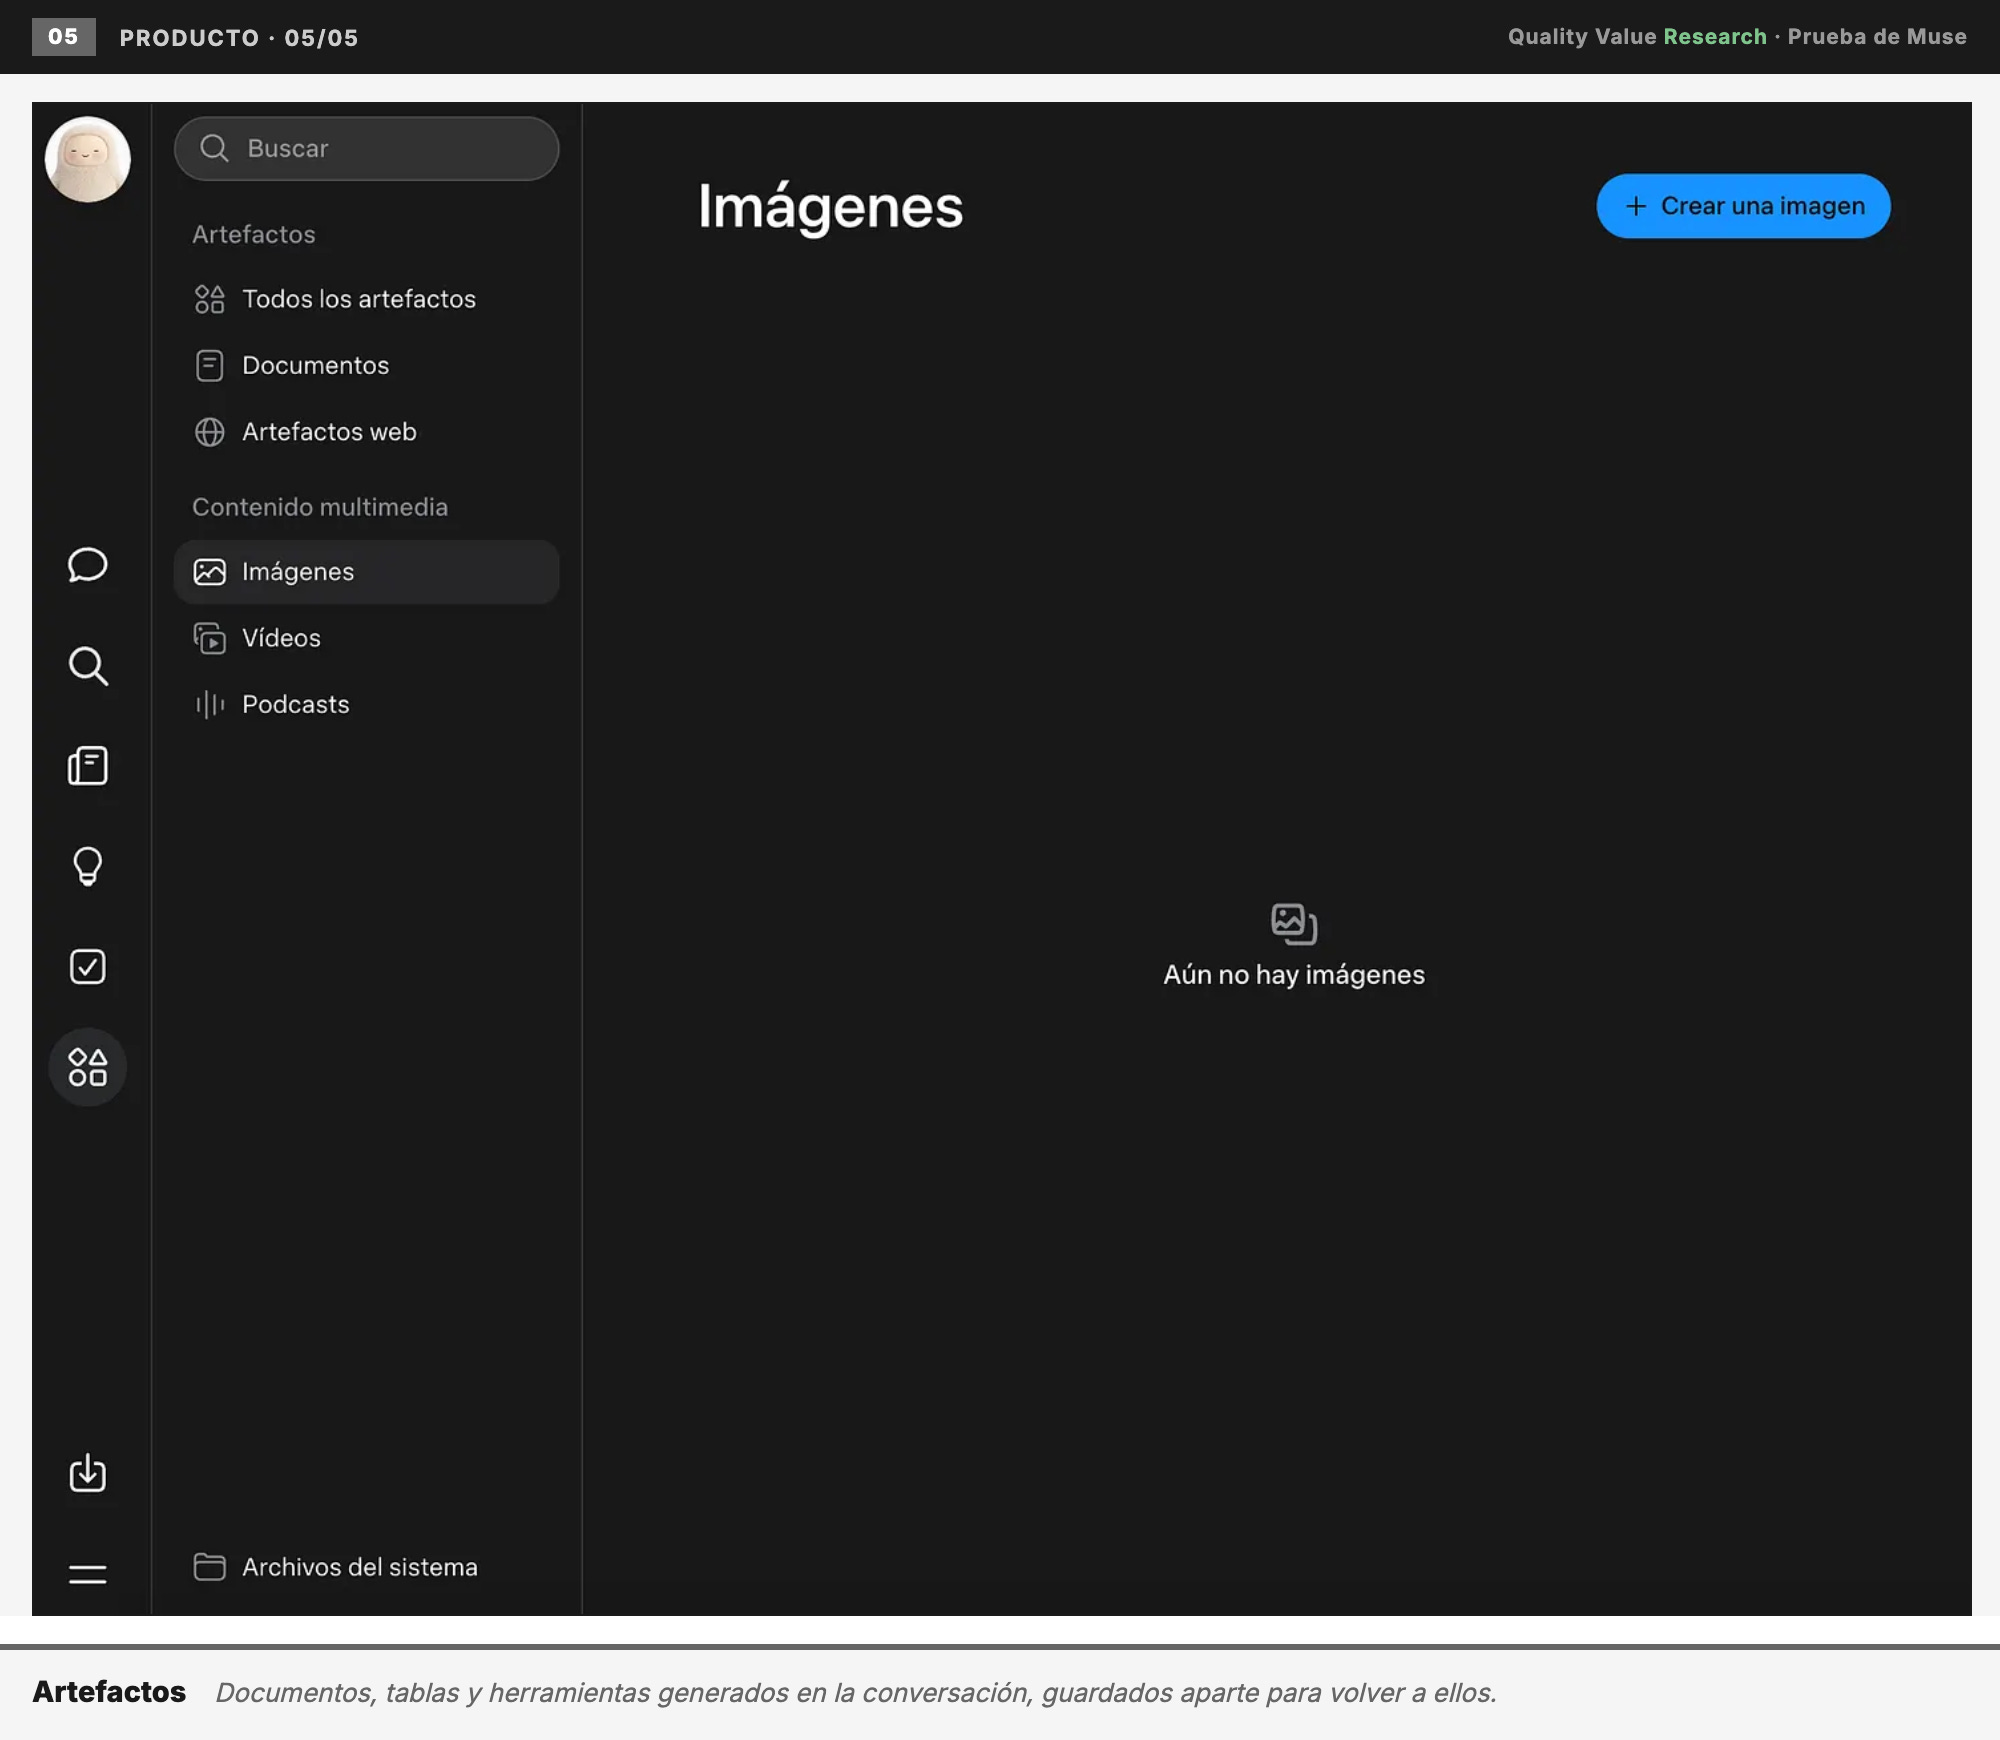
Por último hay un apartado de artefactos, igual que en Claude o ChatGPT: los documentos, tablas, planes o pequeñas herramientas que Muse genera durante una conversación y que quedan guardados aparte para que puedas volver a ellos, editarlos o exportarlos sin tener que buscar en el chat.
El experimento: reservar un hotel a través de Muse
Ahora si, vamos con en el experimento:
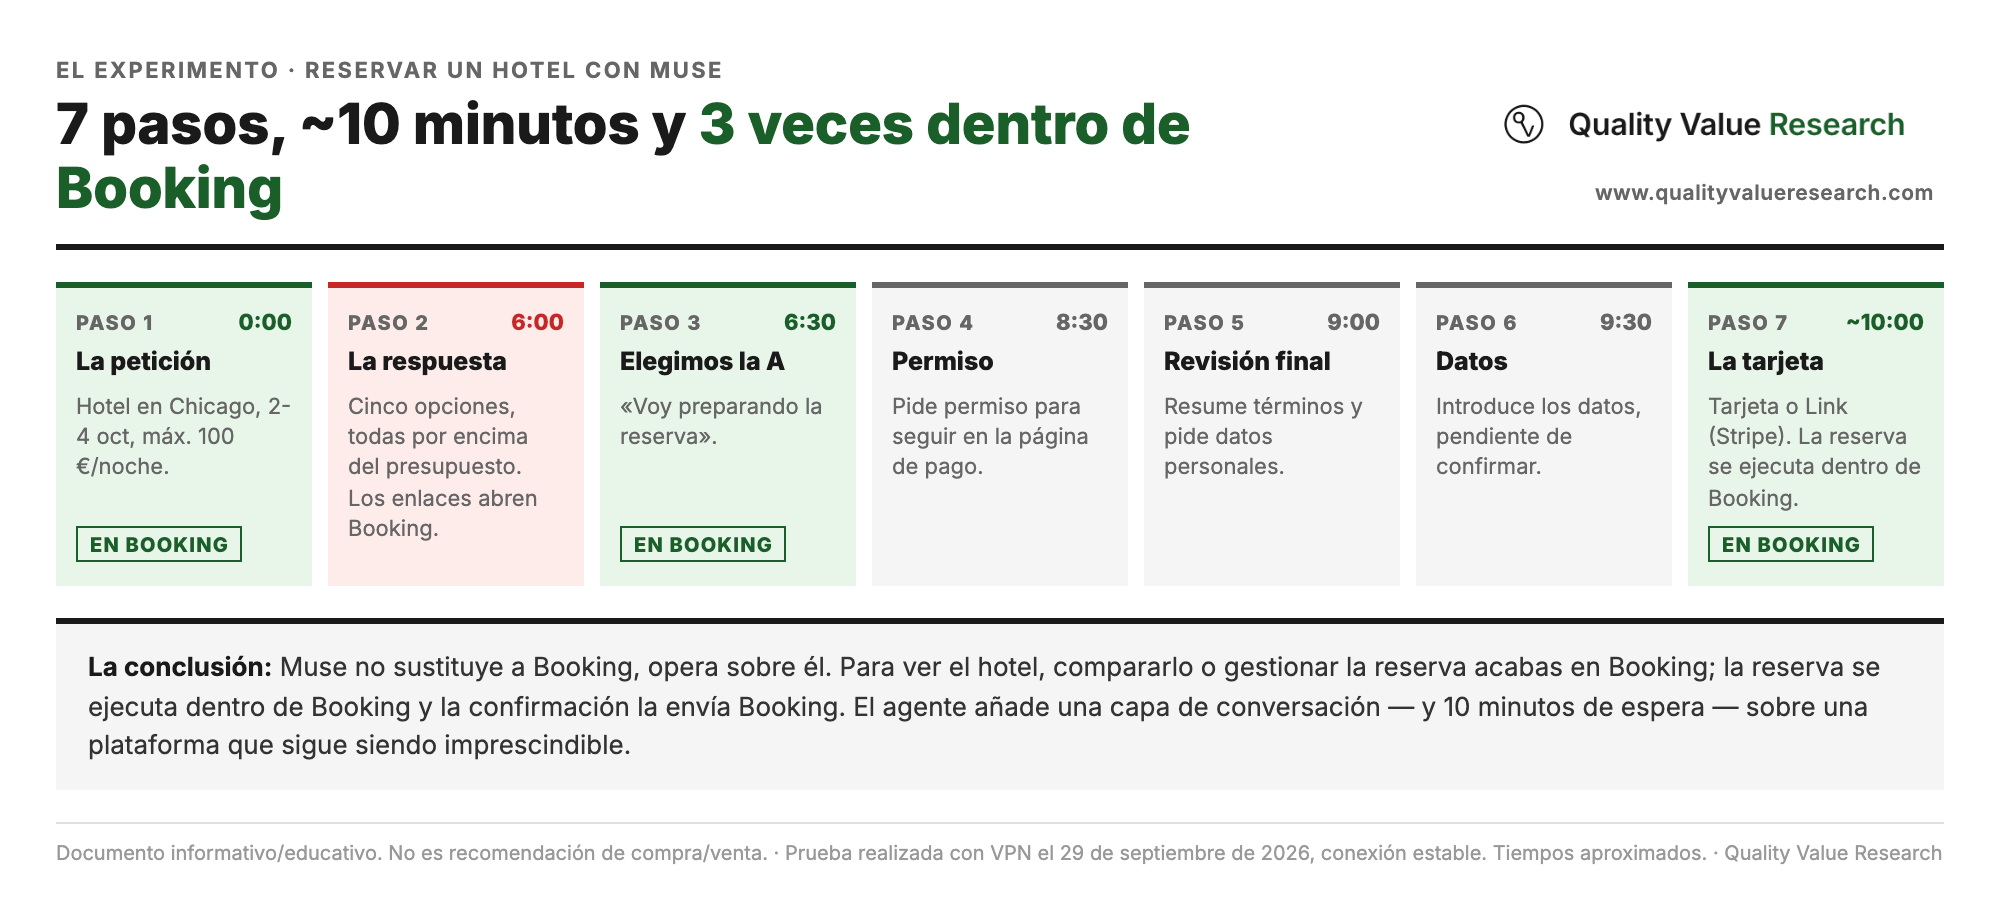
Entramos al chat y le hacemos la solicitud.
Muse se pone a buscar el tipo de alojamiento que le hemos pedido. La primera curiosidad: de fondo se ve cómo está buscando en Booking.
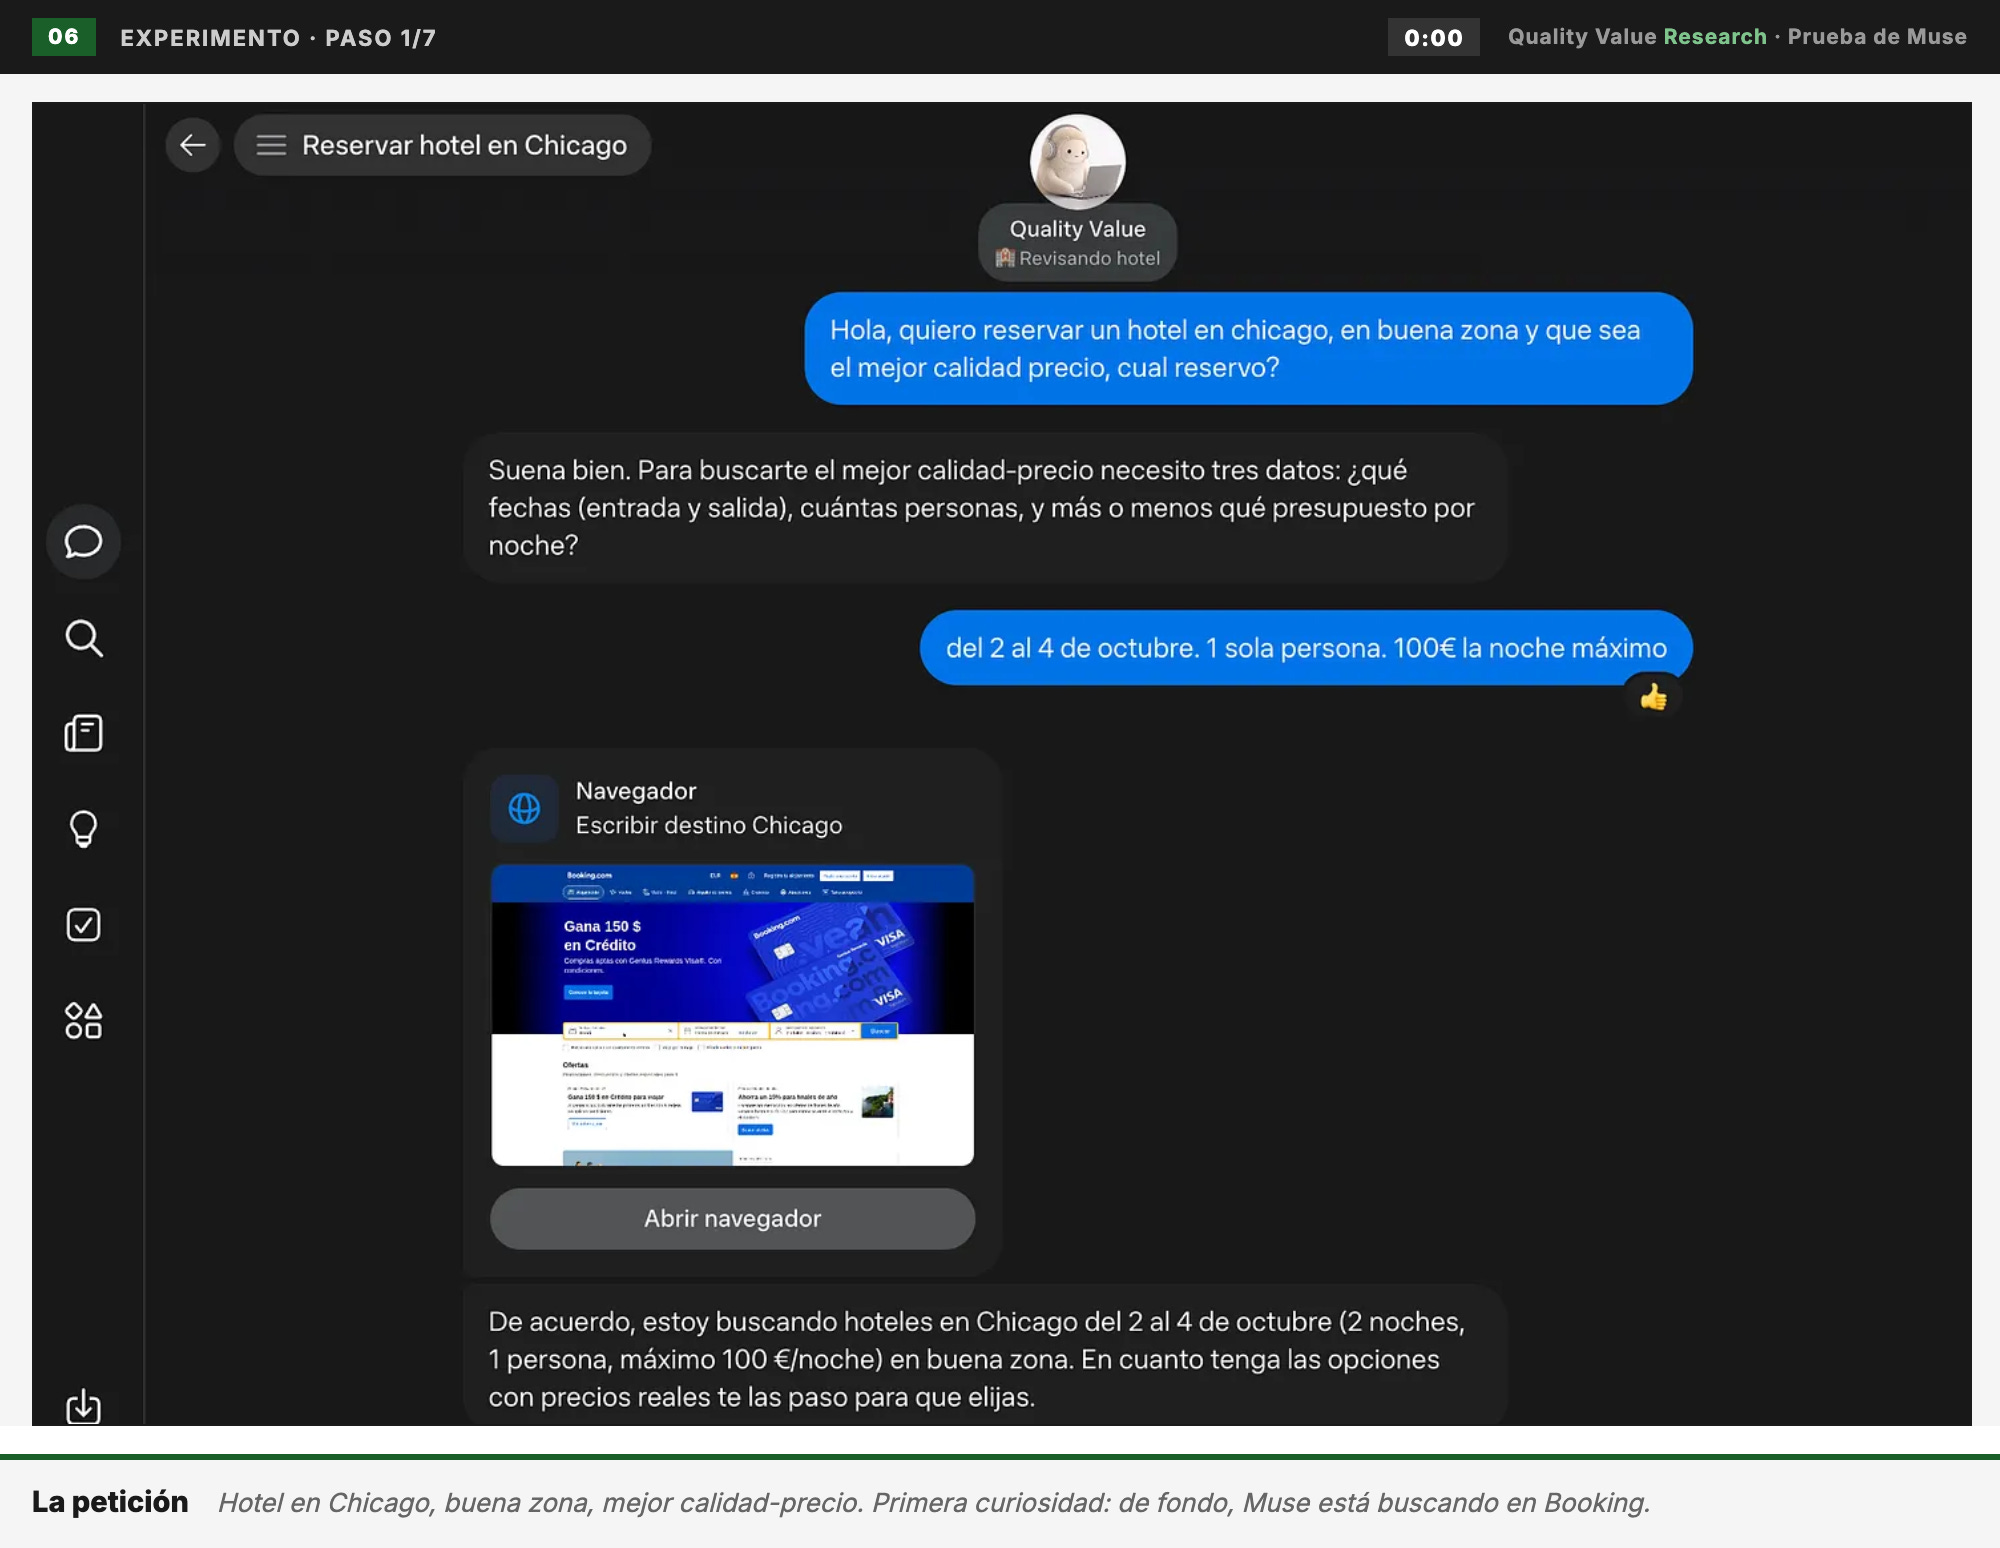
Nos dice que está buscando y nos quedamos esperando la respuesta. La respuesta tarda seis minutos. Repito: seis minutos. Y es la siguiente:
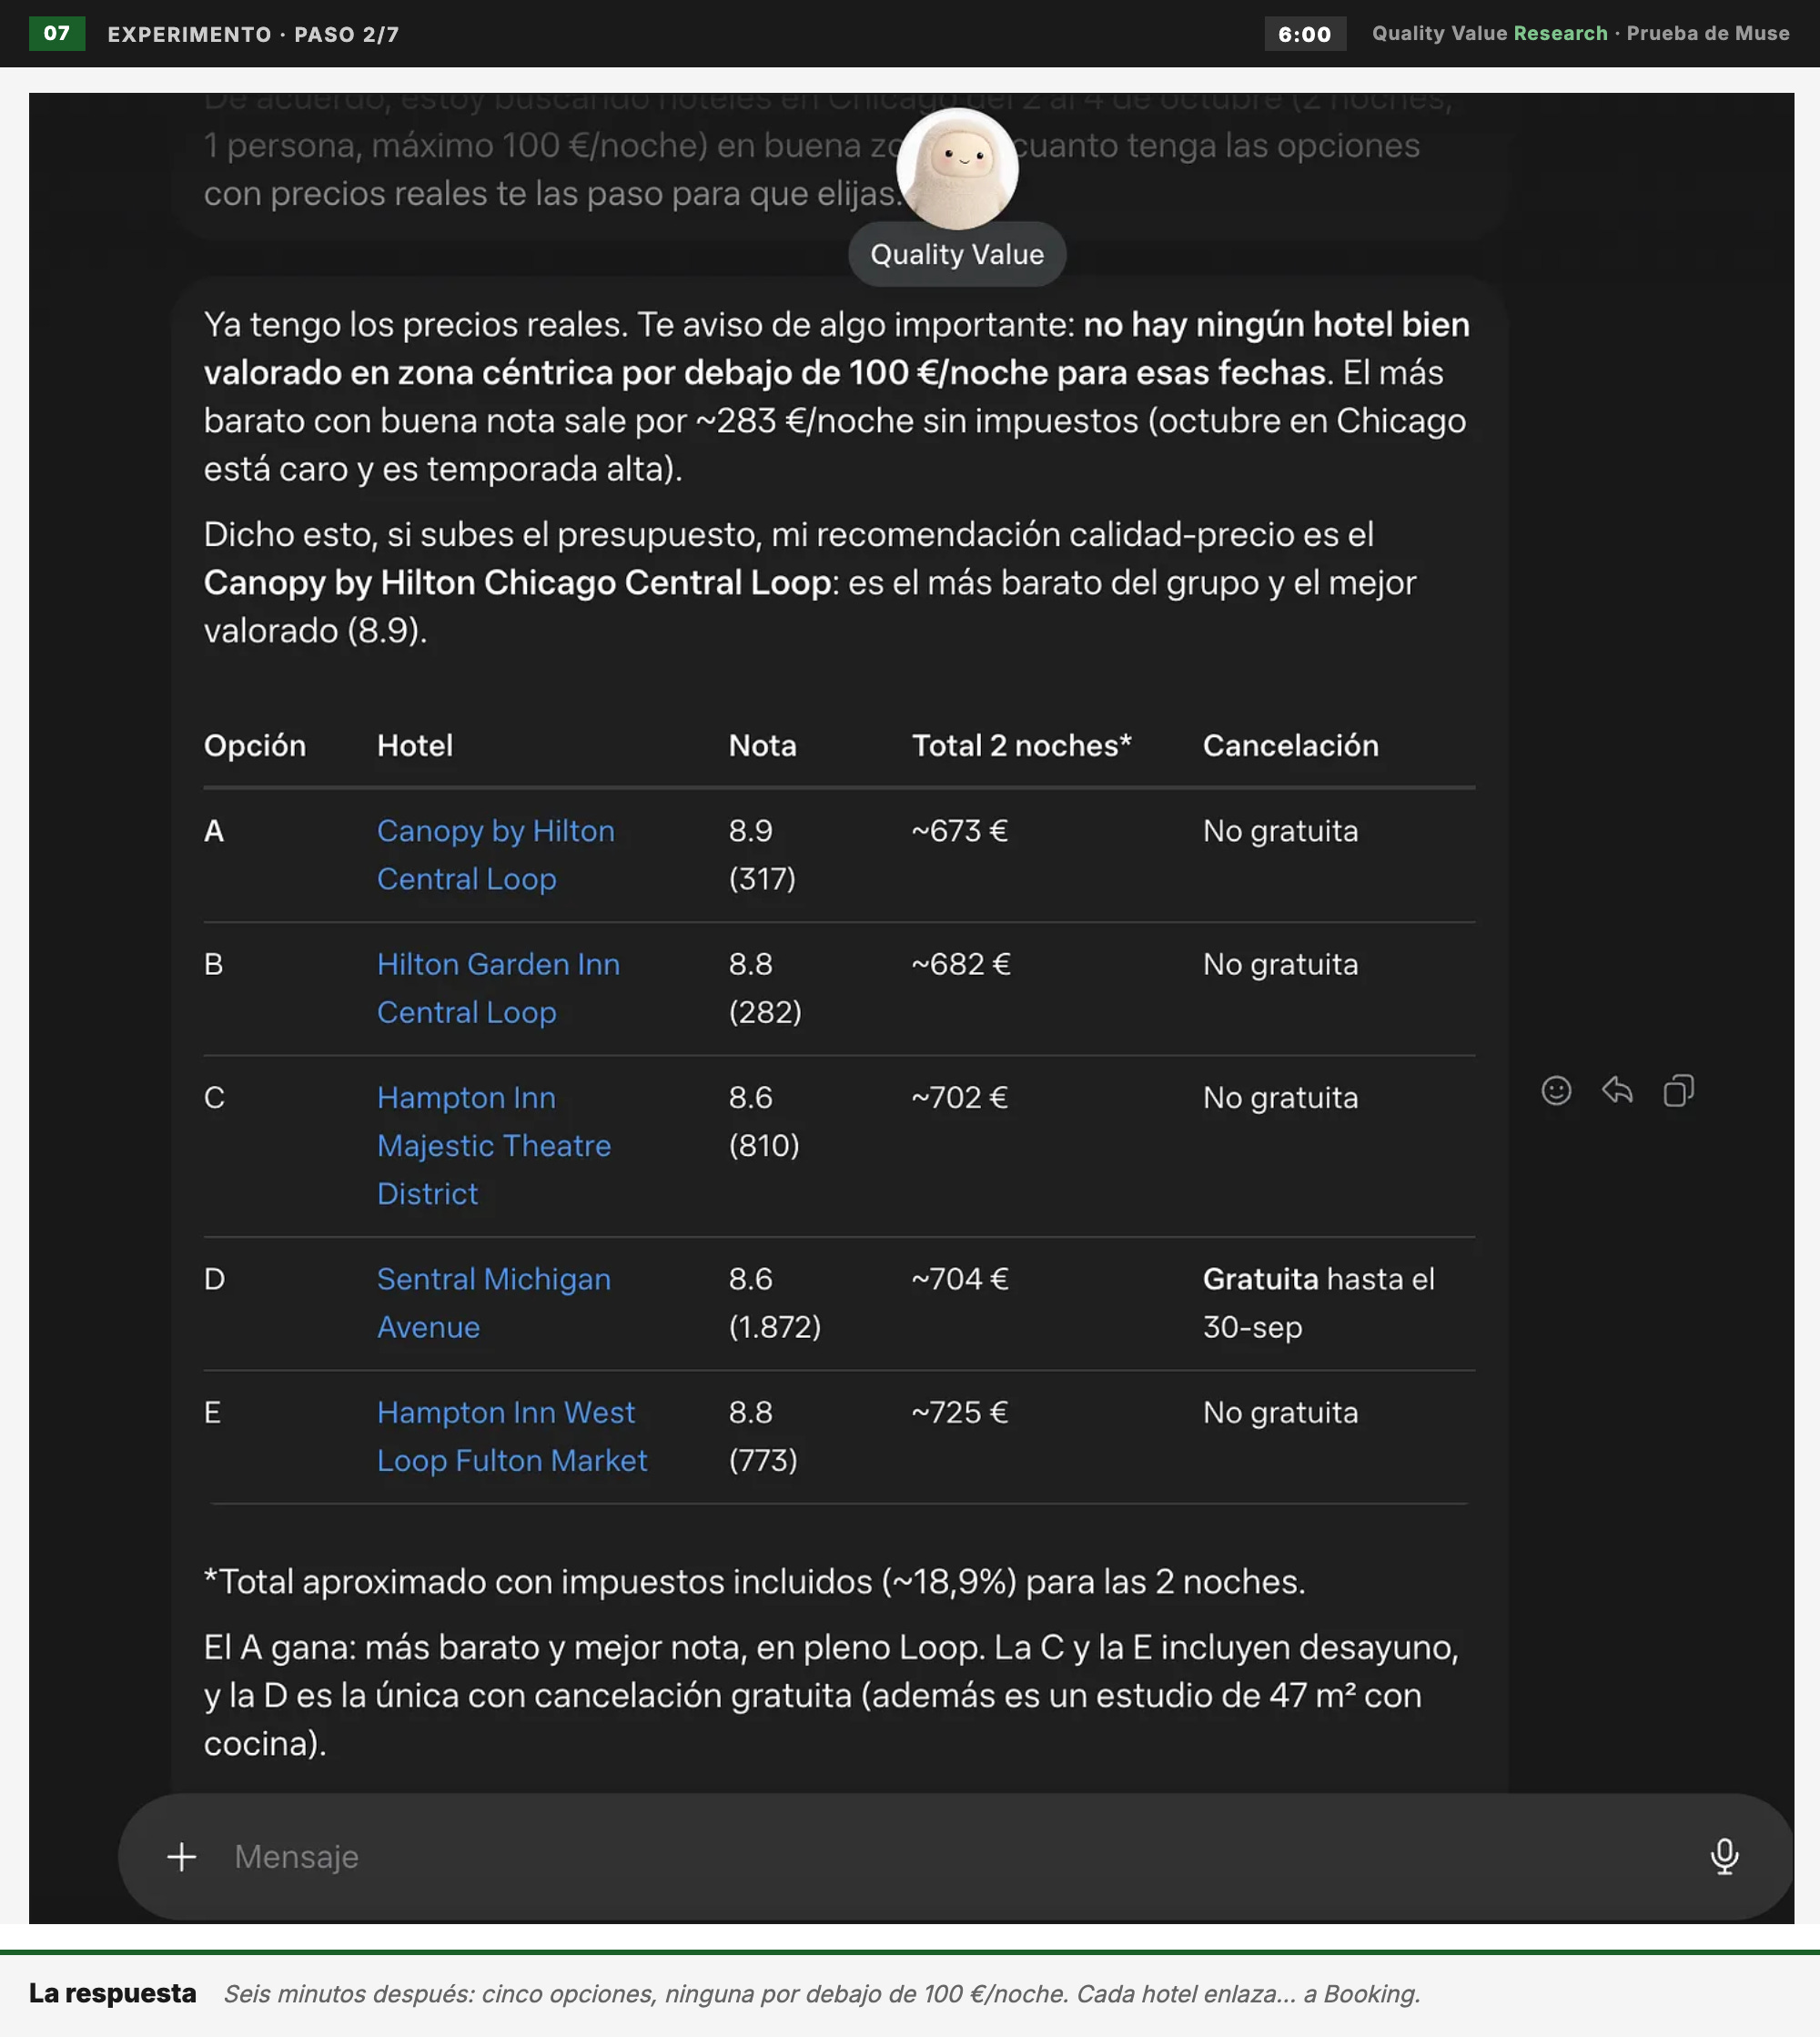
Cuando recibes esta respuesta hay dos comportamientos posibles. O confías al 100% en Muse, eliges la opción A y sigues el proceso que veremos ahora. O haces lo que hicimos nosotros: querer ver el alojamiento antes de decidir. Pinchas en el primer hotel y vas a verlo. ¿Dónde? A Booking.
Es decir, ya estás en Booking. Y una vez ahí, ¿qué harías? Verlo, decir “vale, me gusta”... ¿y no lo compararías con otros? Probablemente sí. Entonces puedes volver a Muse e ir al resto de opciones, que te volverán a abrir Booking, o puedes hacer la comparativa directamente dentro de Booking.
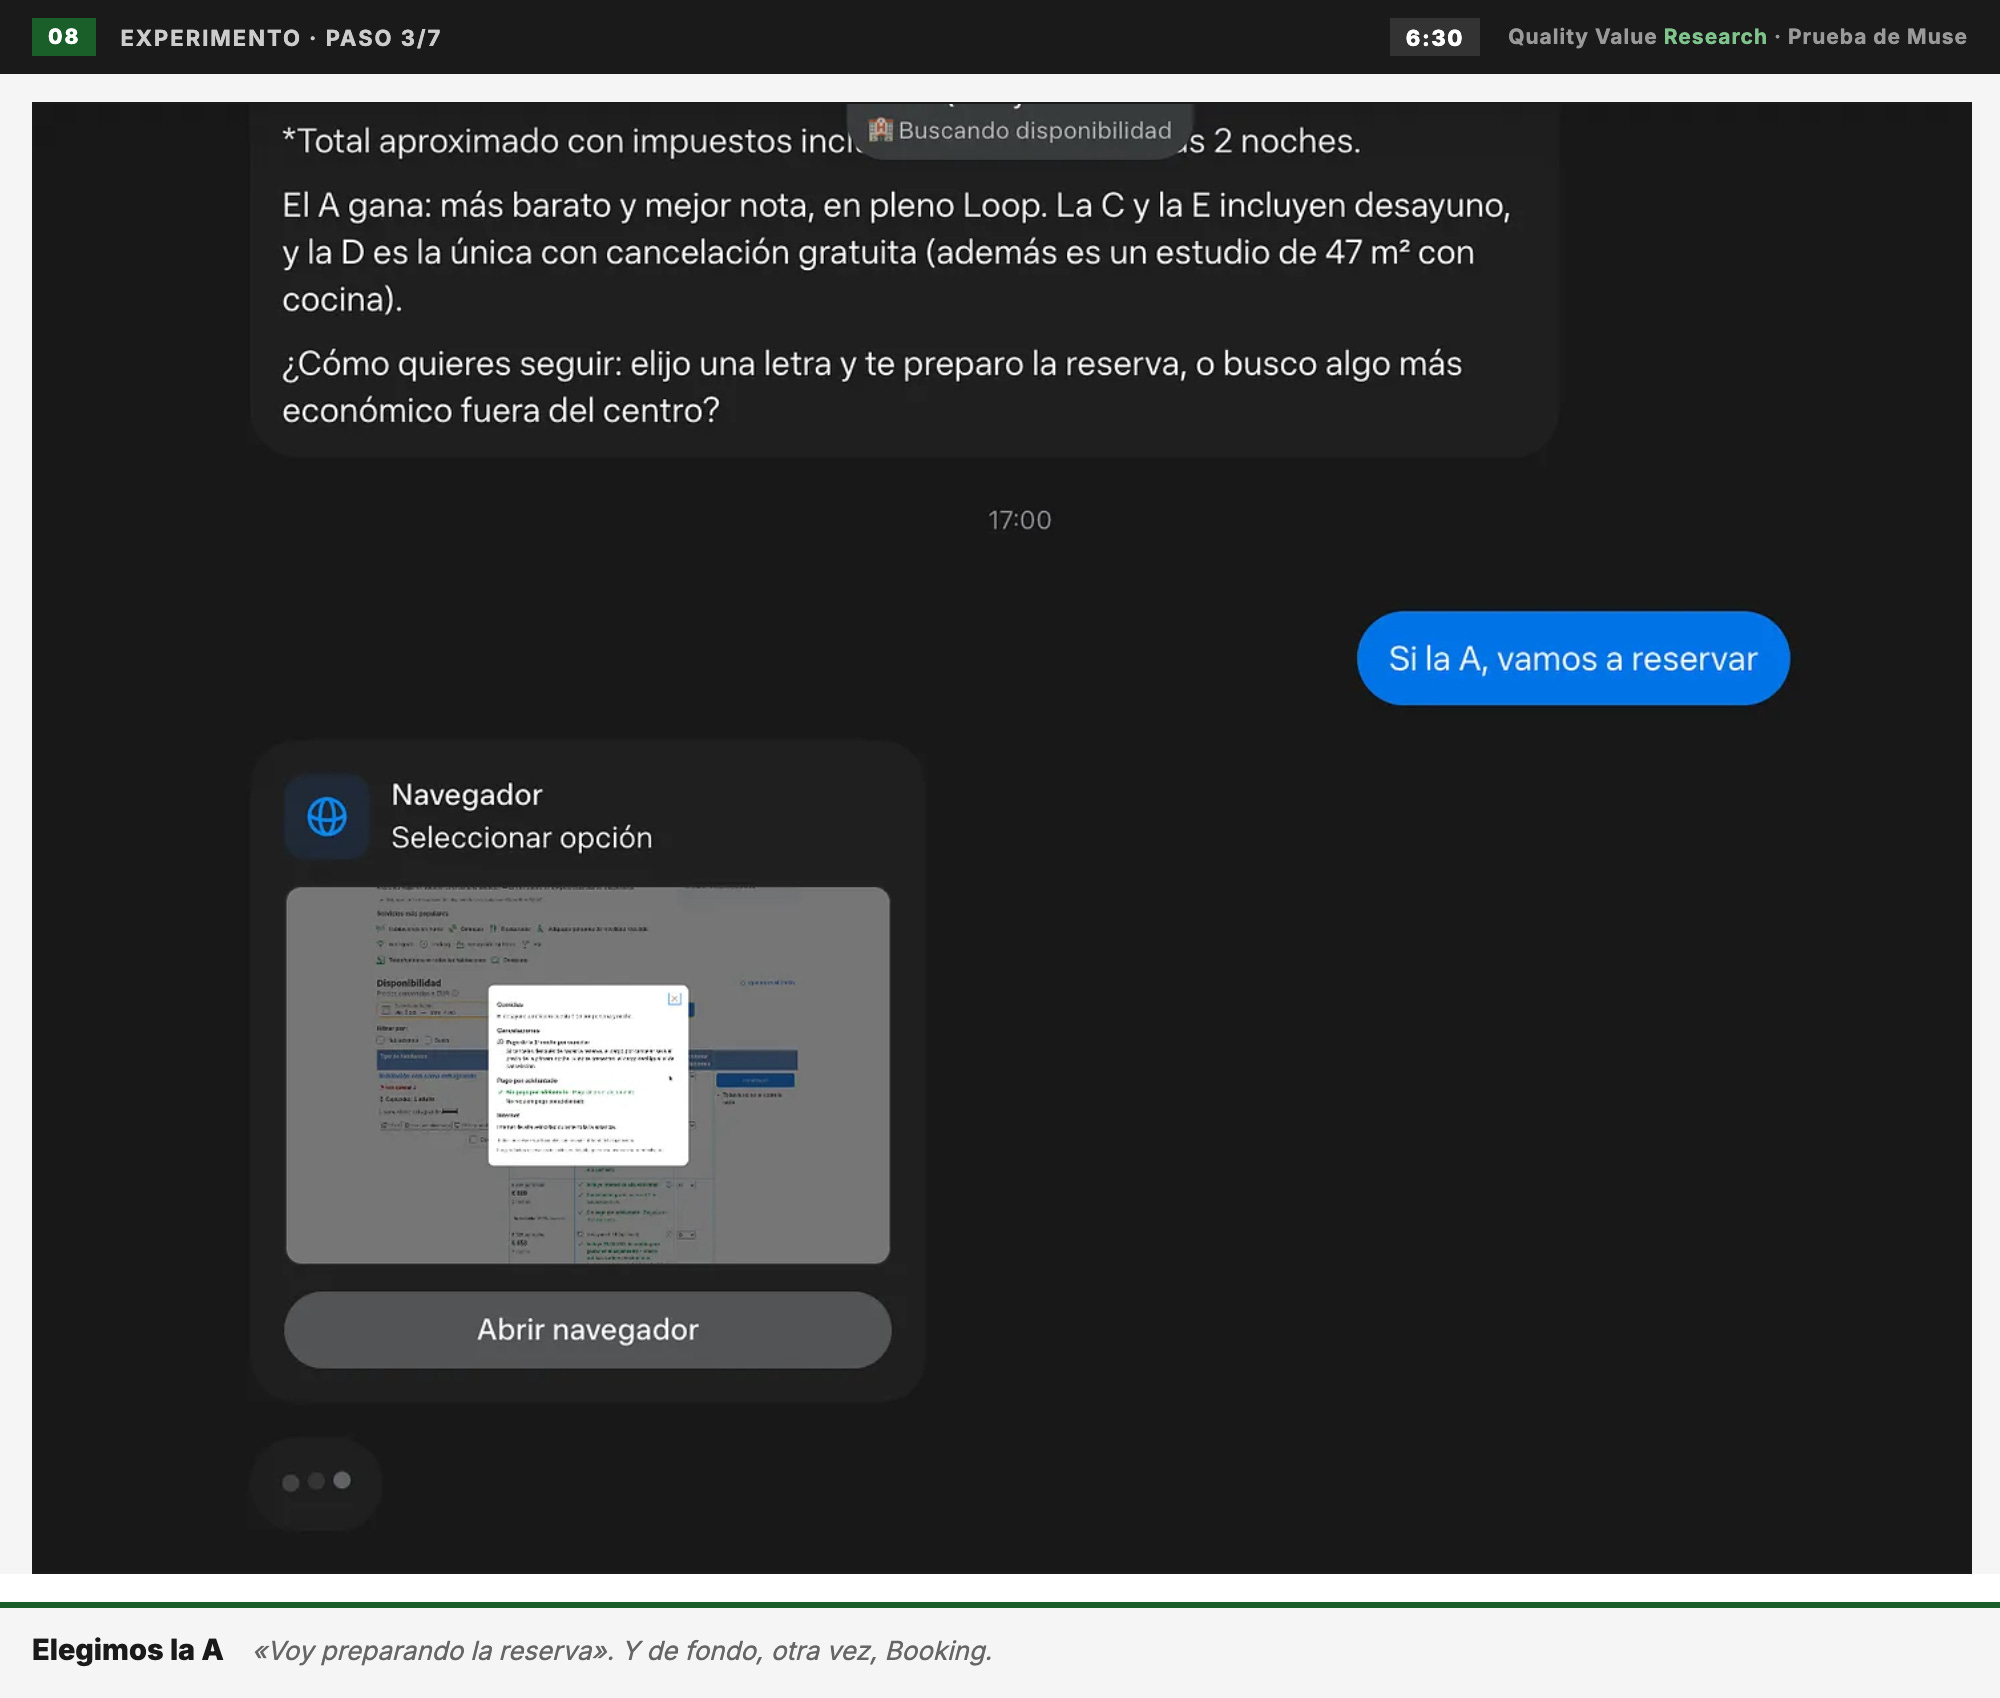
Pongamos que nos fiamos al 100% de Muse y le decimos que queremos la opción A. Nos responde: “vale, perfecto, voy preparando la reserva” (y de fondo, otra vez, podéis ver Booking).
Esperamos dos minutos más, con una conexión a internet perfectamente estable, y nos dice lo siguiente:
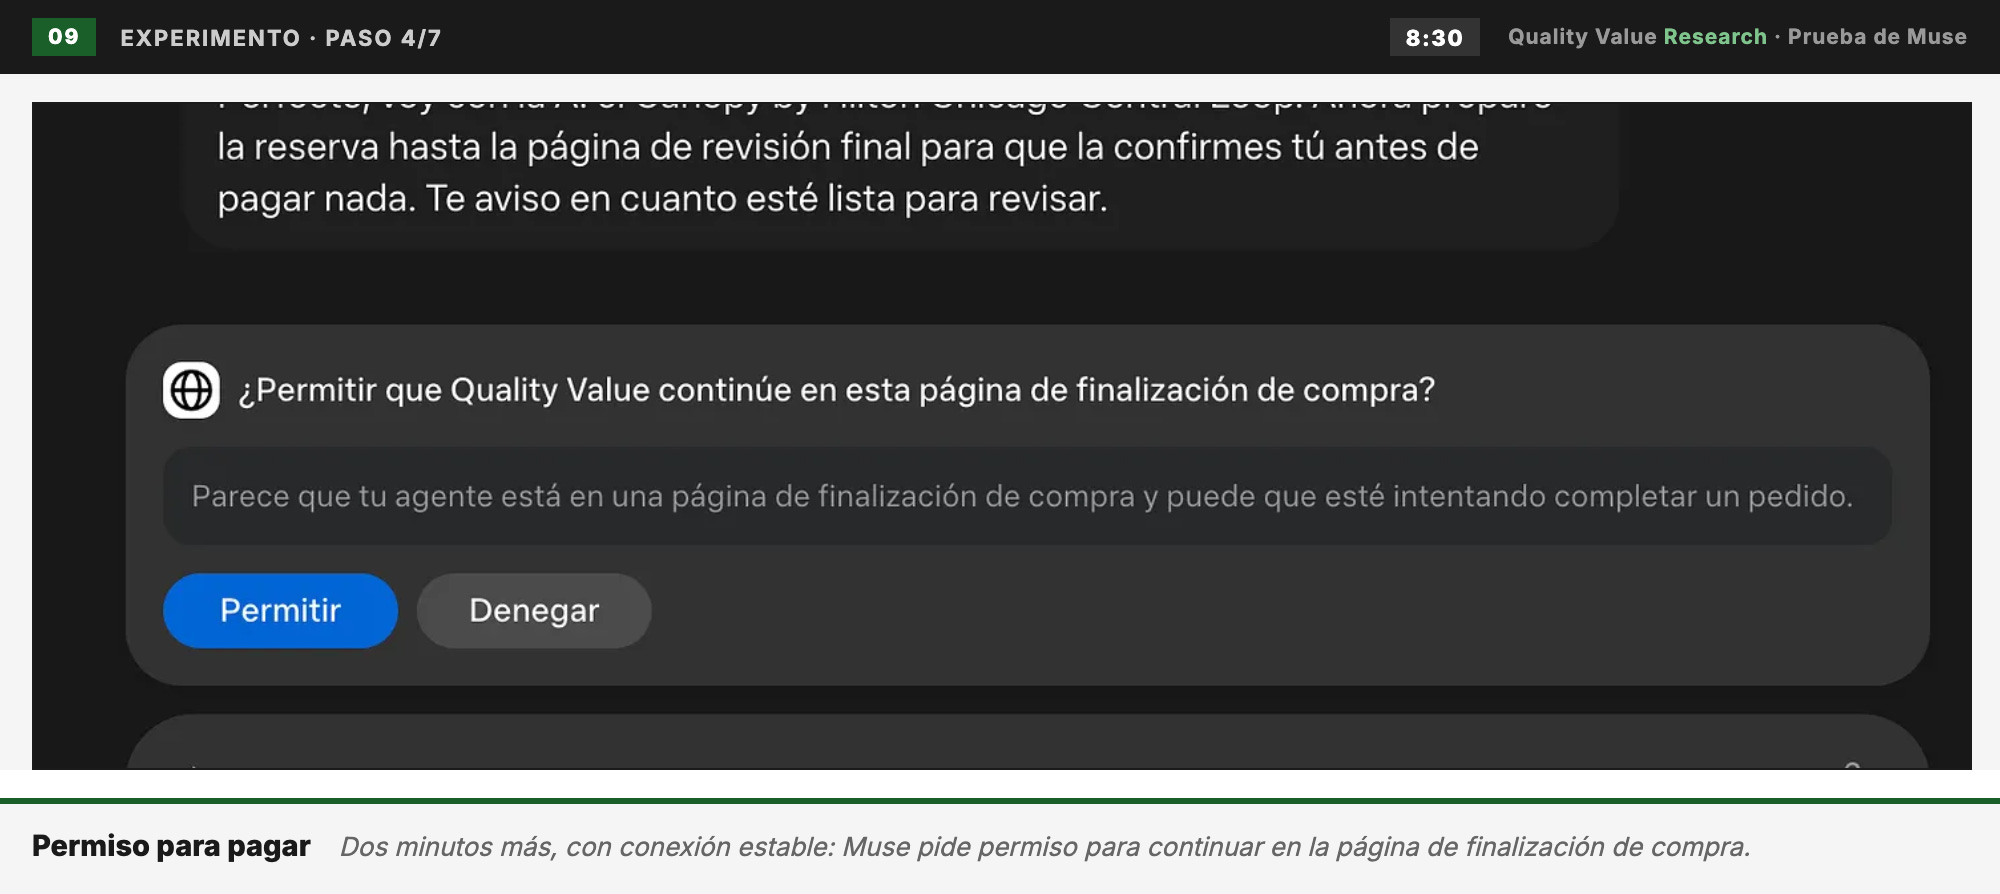
Le damos a Permitir. Y nos pide la siguiente información:
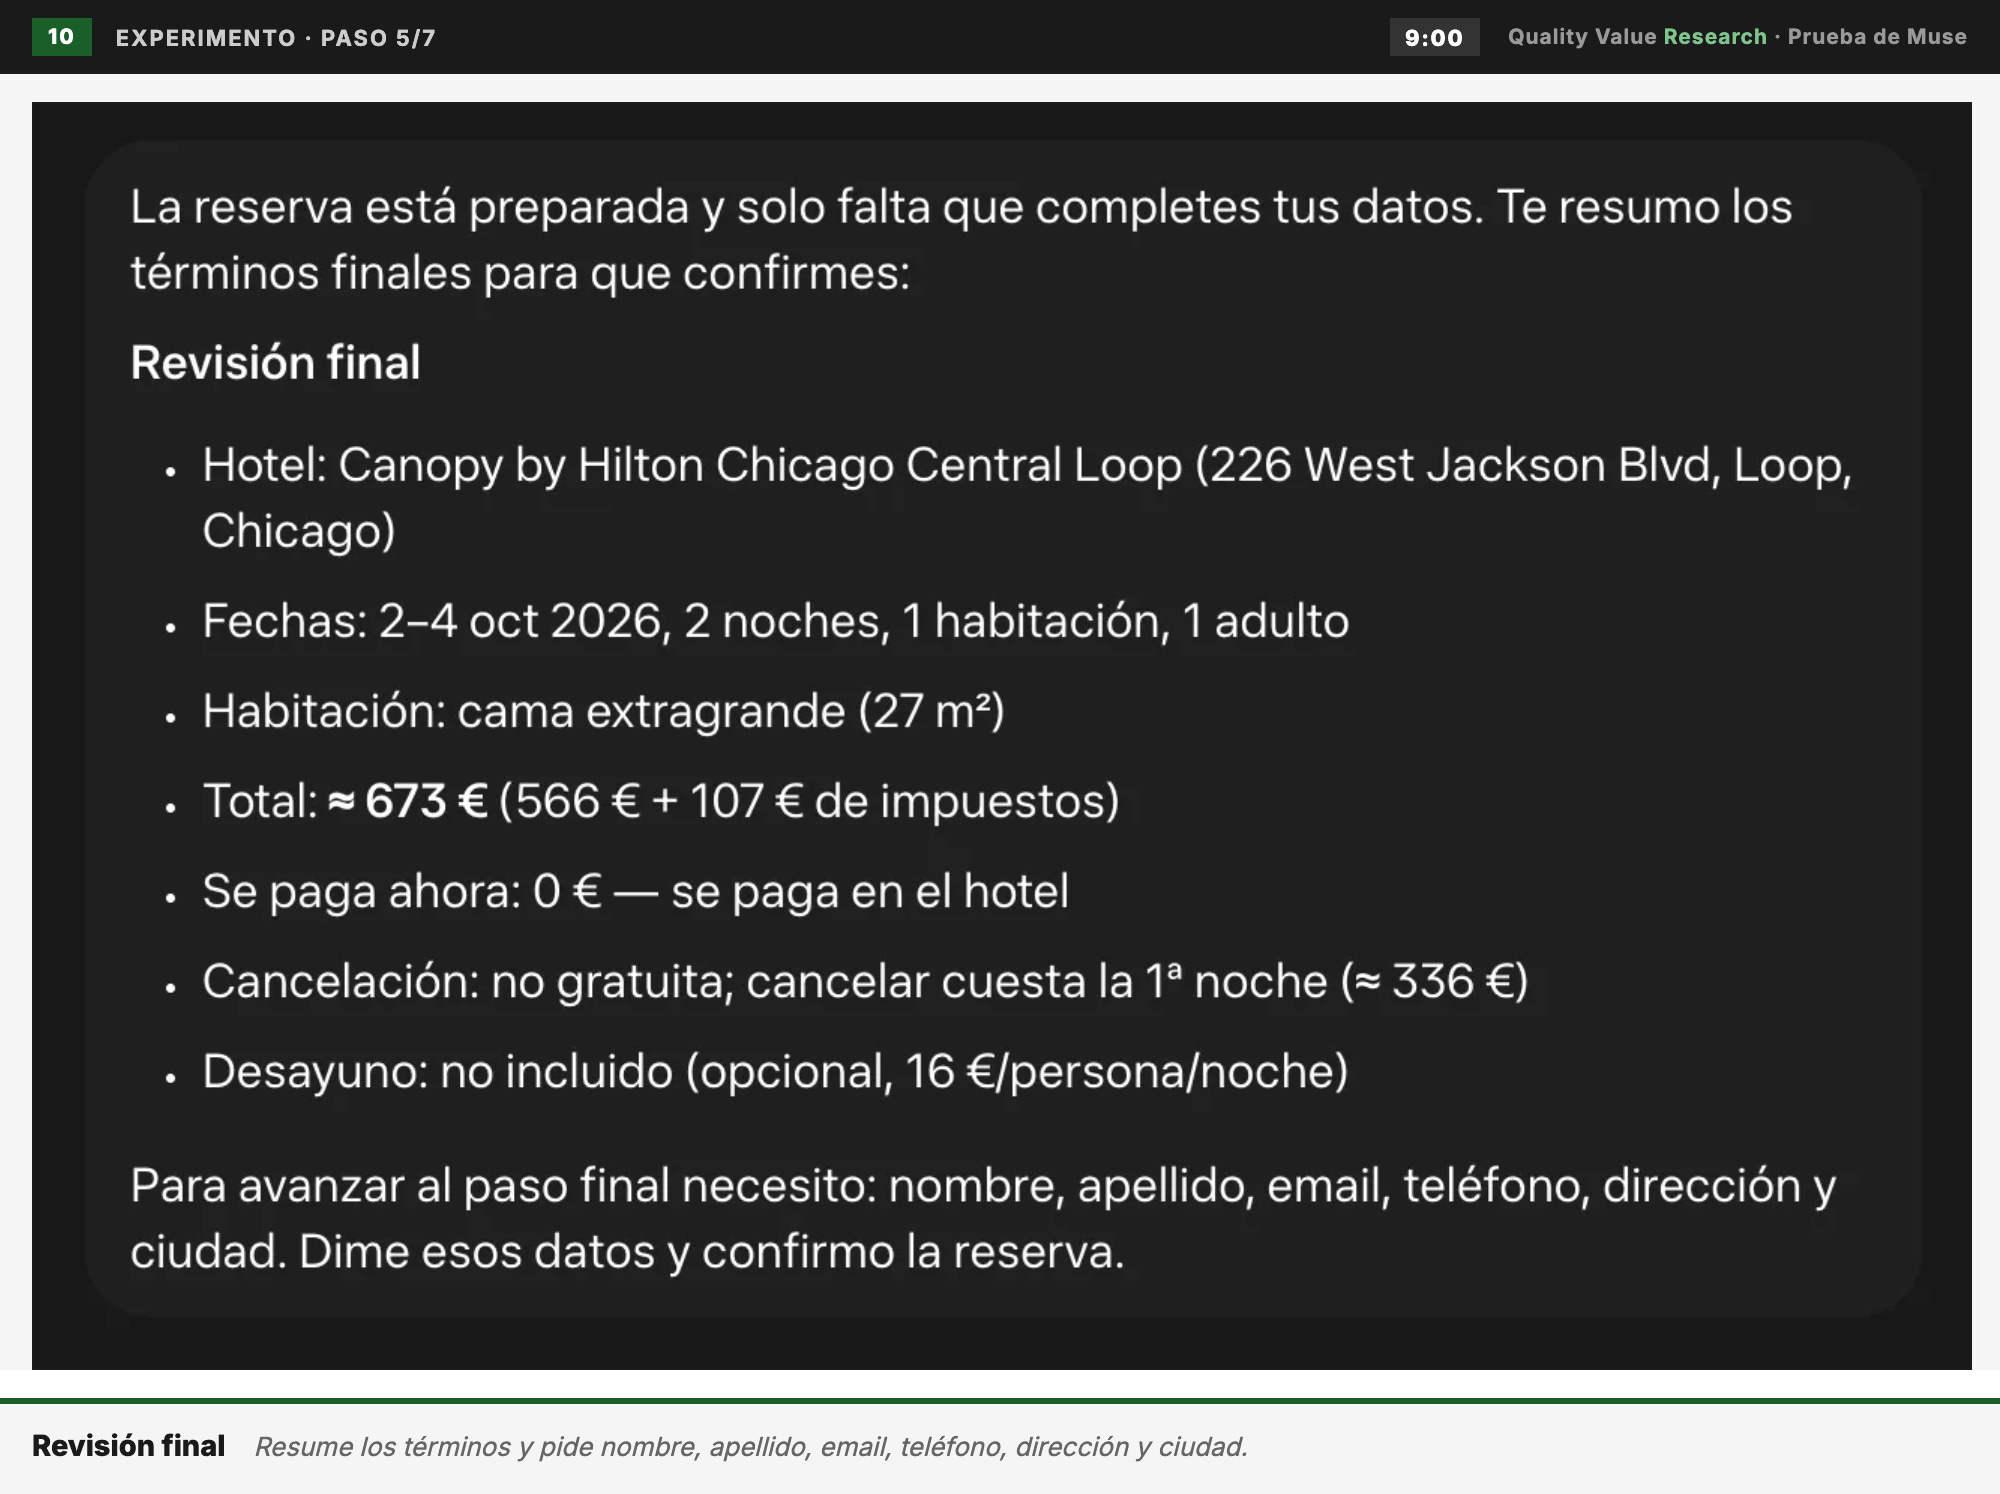
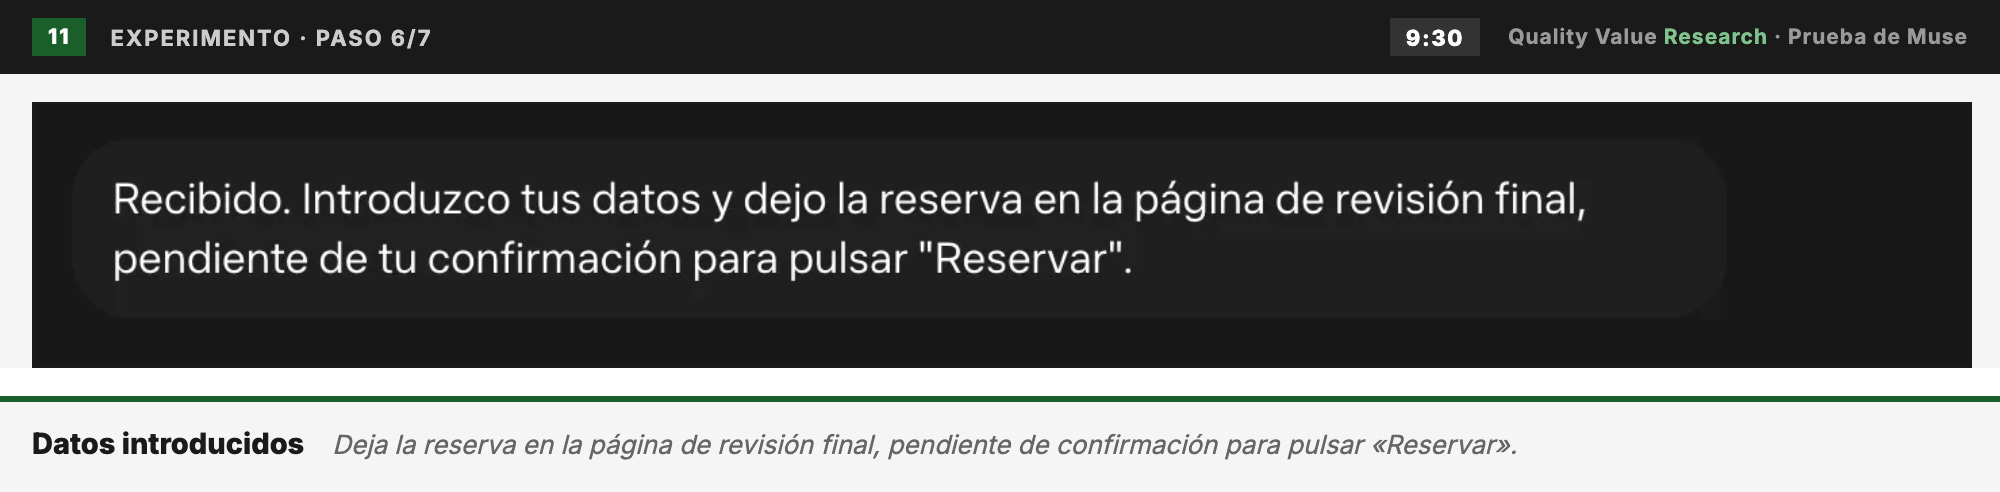
Se la damos, y nos responde esto:
Finalmente, tras otros dos minutos, nos pide la tarjeta o que paguemos mediante Link. Para ponerlo en contexto: Link es la cartera de pago con un clic de Stripe, como Shop Pay o PayPal One Touch. Guardas tarjeta y datos una vez y pagas en cualquier tienda que use Stripe con tu email y un código. En Estados Unidos está bastante extendida; en Europa, a día de hoy, mucho menos.
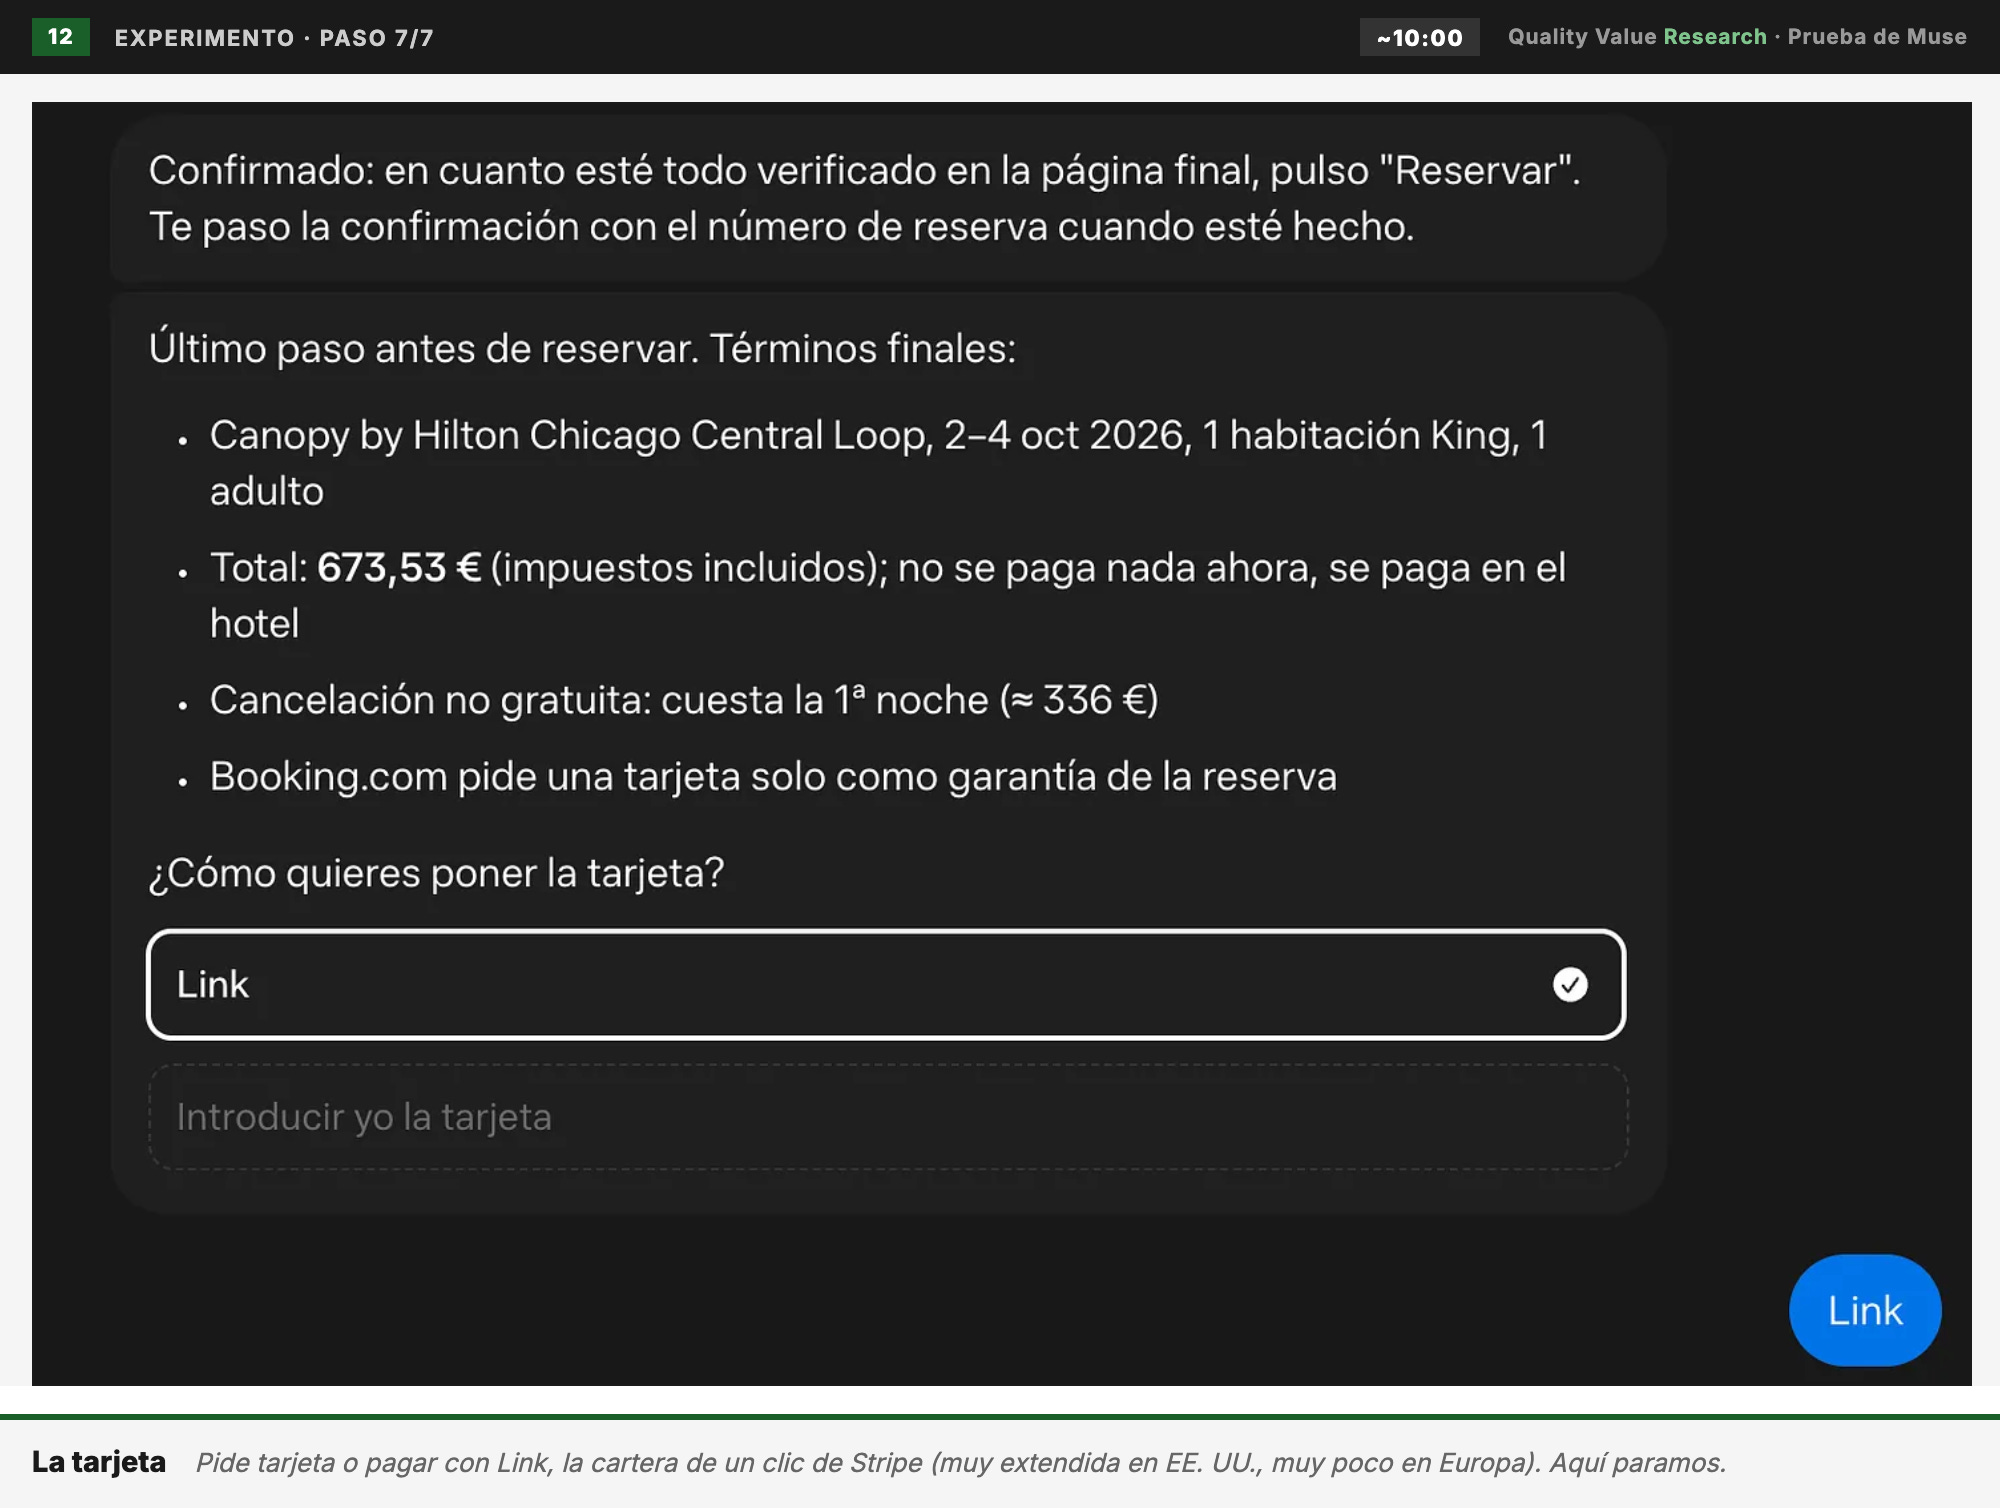
Hasta aquí llegamos, porque no queríamos reservar el hotel de verdad. Pero entendemos que el último paso sería, vía Link o dando número de tarjeta y CVC, que Muse ejecutase la reserva dentro del propio Booking, y que después recibiéramos el email de confirmación de Booking, como en cualquier reserva normal.
¿Y cómo gestionarías luego esa reserva? Entendemos que habría dos opciones: usar Muse para que, como hemos visto, se conecte a Booking y haga los cambios por ti, o hacerlo directamente en Booking.
Hasta aquí toda la experiencia de reservar un hotel mediante Muse. A continuación os trasladamos nuestras impresiones y conclusiones.
¿Te está gustando el análisis?
En la última encuesta muchos nos decíais que necesitabais ver más análisis antes de decidiros. Pues bien: esto es exactamente lo que hacemos en Quality Value y lo que compartimos cada semana con nuestros suscriptores.
Al unirte al research tendrás acceso a todas las newsletters premium (como las mencionadas más arriba), con conversaciones directas con directivas de NewPrinces o Elixir, ideas desconocidas que no encontrarás en otros medios e informes macro de la mano de los mejores expertos. Además, acceso completo al Terminal y a la comunidad en Discord.
Muchos comentabais también que os estabais planteando dar el paso. Es buen momento: en las próximas semanas vienen publicaciones de calidad y valor.
Cualquier duda escribirnos a research@qualityvalueresearch.com
4) Conclusiones: barreras, escenarios y valoración
Como habéis podido comprobar en el punto anterior, a día de hoy la experiencia de reservar un hotel con Muse no es buena. Es más: es muy mala. Lenta, arcaica, con necesidad de saltar a la propia Booking para ver lo que estás comprando, y con la exigencia de confiar ciegamente en Muse hasta el punto de darle tu tarjeta.
Un inversor a largo plazo puede pensar: bueno, esa es la situación de hoy, pero esto va muy deprisa y la tecnología hará que la experiencia mejore muchísimo. Vamos por esa vía.
Imaginemos la mejor experiencia posible. Que las búsquedas y las respuestas sean instantáneas, que te ofrezca una selección muy cuidada de hoteles, que tengas ya integradas tus tarjetas, tu Google Pay y tu Apple Pay en Muse, y que puedas comprar de manera sencilla y rápida. Supongamos que esa experiencia ya existe. ¿De verdad un cliente va a reservar un hotel así? ¿De verdad se va a fiar al 100% de la opción que le da Muse? ¿De verdad no va a querer ver fotos, leer comentarios, mirar otros hoteles, comparar?
Sí, claro que va a querer. Por eso el siguiente paso lógico es que Muse te enseñe las fotos, los comentarios y el resto de hoteles dentro de la propia app. Vale: entonces Muse se convierte en Booking. Y aquí viene mi pregunta: ¿qué cambia con este lanzamiento? Antes de Muse, cualquiera podía crear una app con una capa de IA para mejorar la experiencia de selección y reserva de hoteles y lanzarla al mercado. Nada ha cambiado. Cualquiera podía lanzar una app así y competir contra Booking. Si nadie lo ha hecho con éxito es por una serie de barreras competitivas que desgranamos a continuación. La pregunta real es: ¿de verdad Meta se va a meter a competir con Booking? Viendo a Zuckerberg, que últimamente se mete en todos los negocios, puede que sí, aunque lo veo remoto. Básicamente porque él mismo sabe que tendría muchas posibilidades de salir perdiendo, como vamos analizar.
Empecemos por los cimientos, desmontando algunos datos
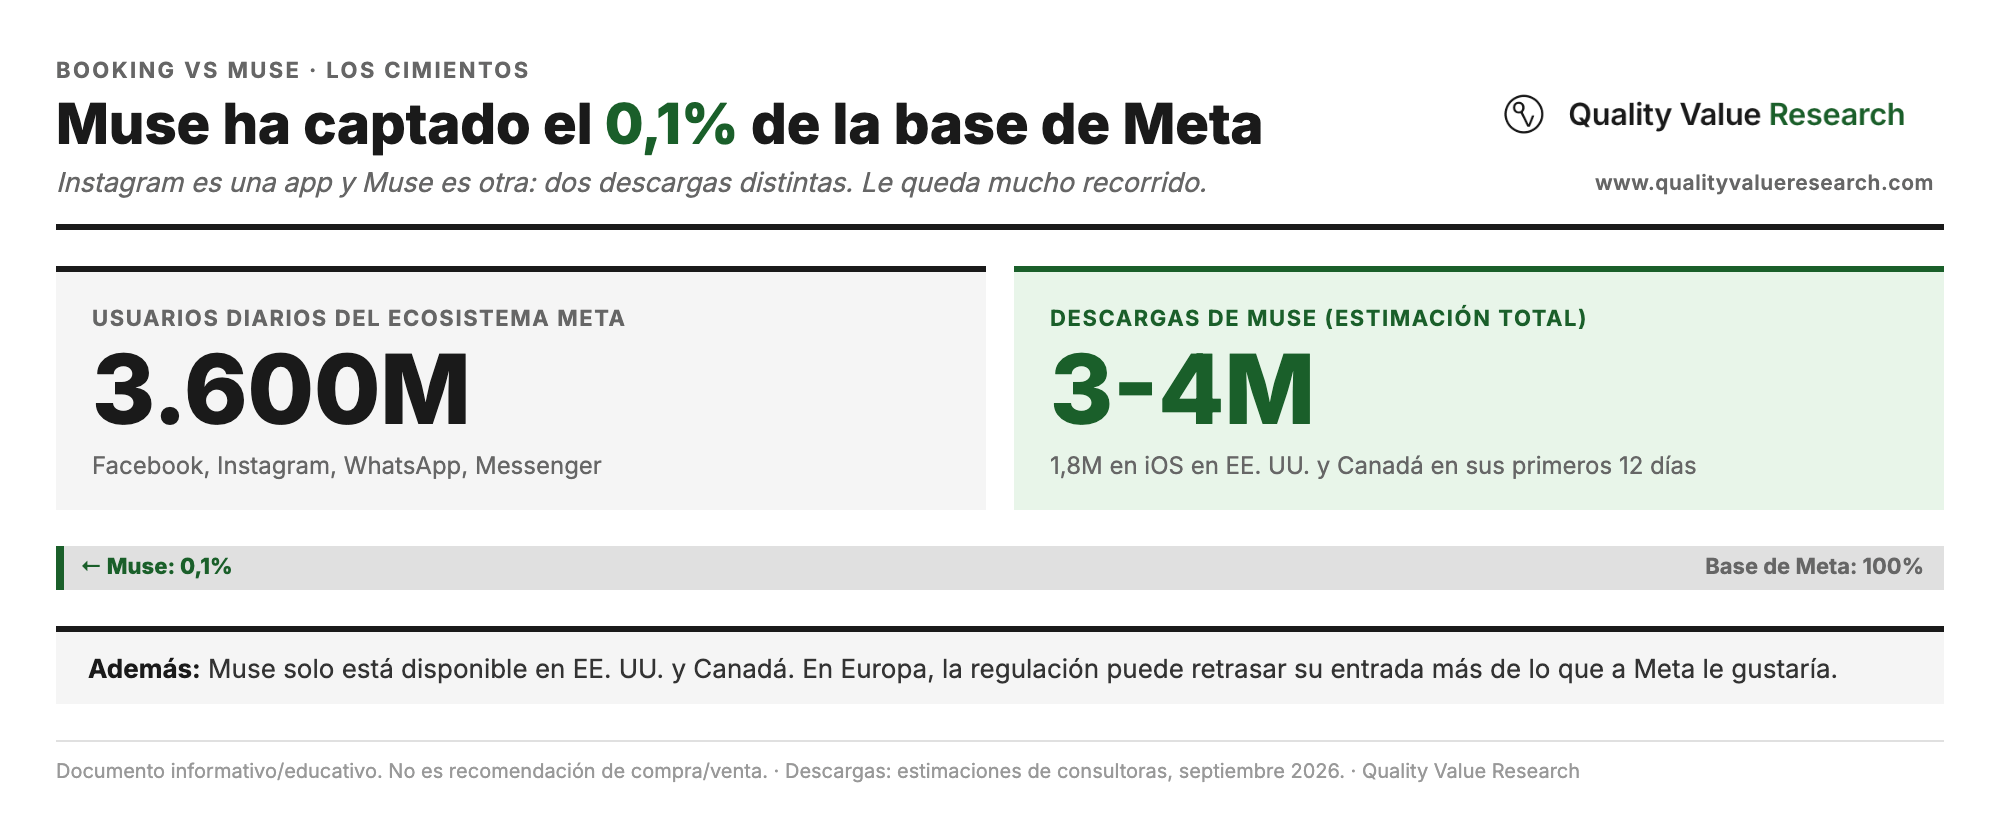
El primero: que si la experiencia futura es muy buena, la gran mayoría de los 3.600 millones de usuarios diarios del ecosistema de Meta usará Muse para reservar hoteles. Bueno esto habría que verlo. Instagram es una app y Muse es otra: dos descargas distintas. Para que esos 3.600 millones usen Muse primero tienen que descargarla y luego usarla. En sus primeros 12 días Muse se descargó 1,8 millones de veces en iOS en Estados Unidos y Canadá, y las estimaciones totales de las consultoras rondan los 3-4 millones. Es decir, Muse ha captado de momento el 0,1% de la base de Meta. Le queda mucho recorrido.
Otro punto, aunque no creo que sea relevante a largo plazo: Muse se ha lanzado en Estados Unidos y Canadá, y en Europa aún no está disponible. Ya sabemos cómo se las gasta la Unión Europea en regulación. No digo que no aprueben su entrada, digo que puede tardar más de lo que a Meta le gustaría.
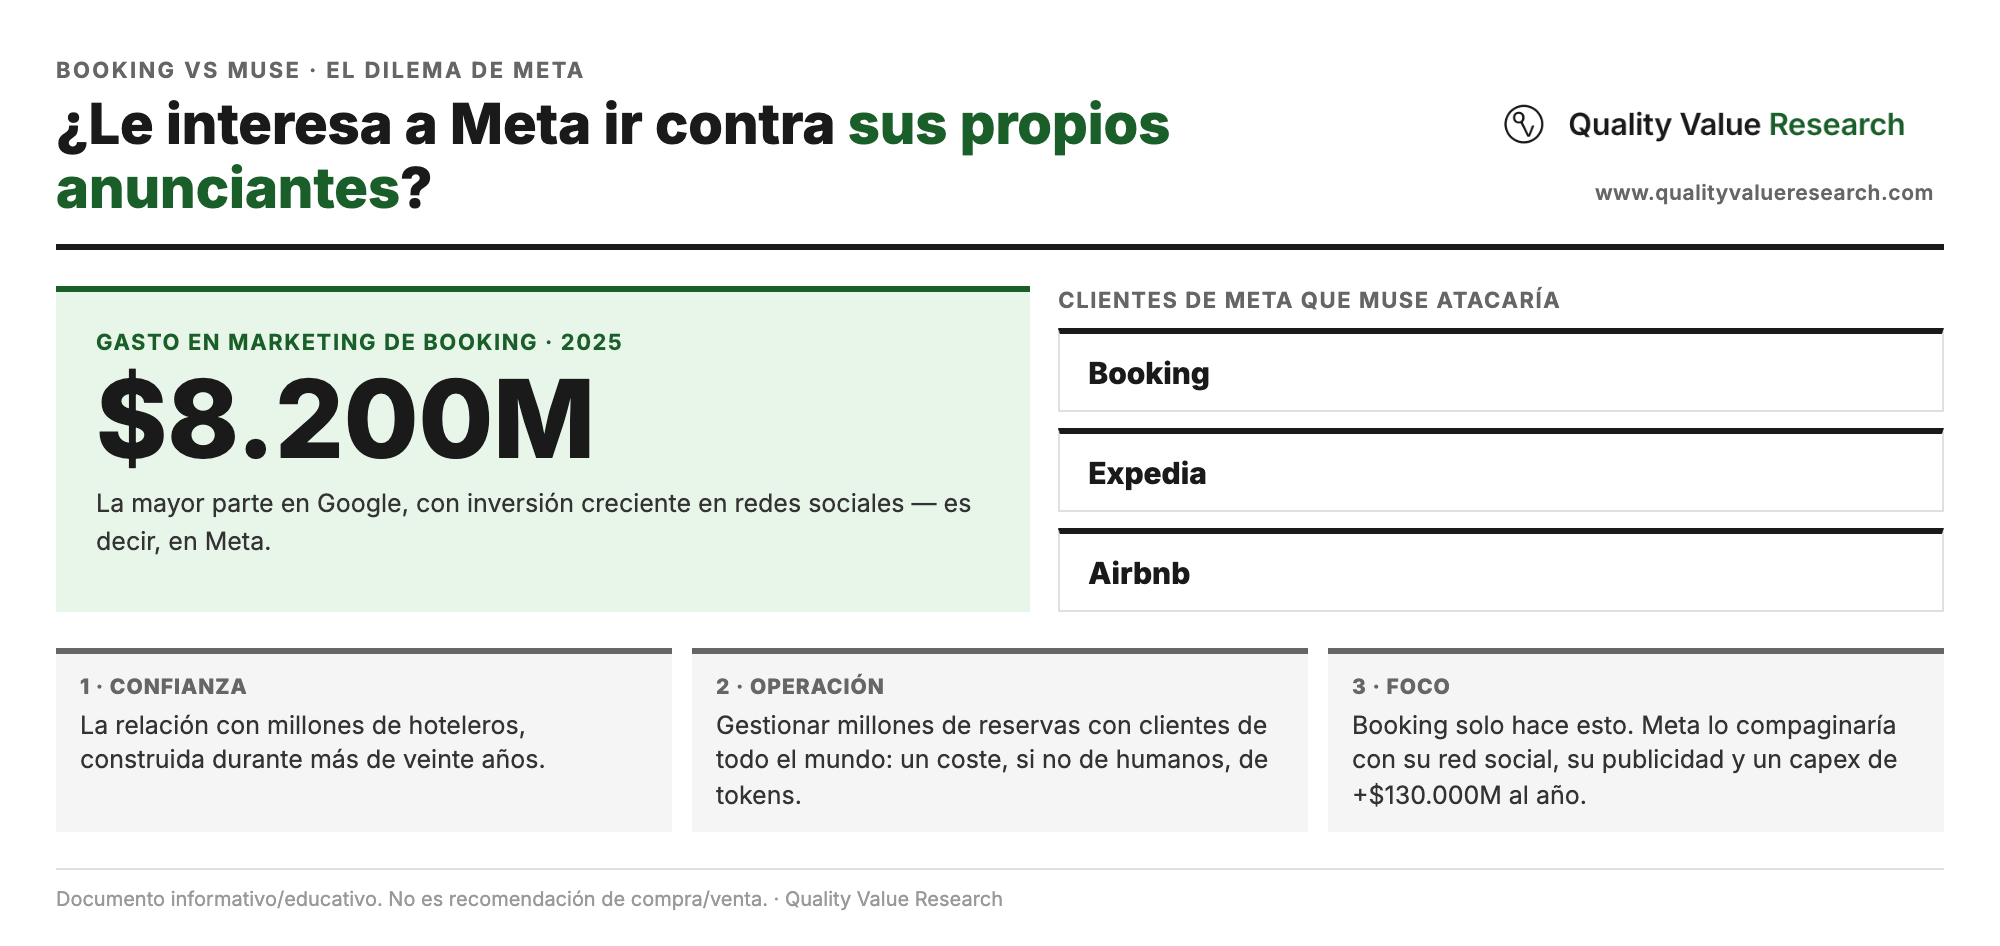
Pero pongamos que Zuckerberg decide ir a por las agencias de viajes y convertir a Muse en la mejor de todas. Que Muse se convierte en agencia de viajes, en Strava para el deporte, en Duolingo para los idiomas, y así con todo. Hay un detalle que conviene tener presente: Booking gastó en 2025 unos 8.200 millones de dólares en marketing, la mayor parte en Google pero con inversión creciente en redes sociales. Booking, Expedia y Airbnb son anunciantes de Meta. ¿De verdad le interesa a Meta ir contra sus propios anunciantes?
Yo creo que no. Pero pongamos que Zuckerberg, que tiene más datos que nosotros, llega a la conclusión de que le salen las cuentas y decide ir a por ellas. ¿A qué se enfrentaría? ¿Qué ventajas competitivas tiene hoy Booking frente a Muse?
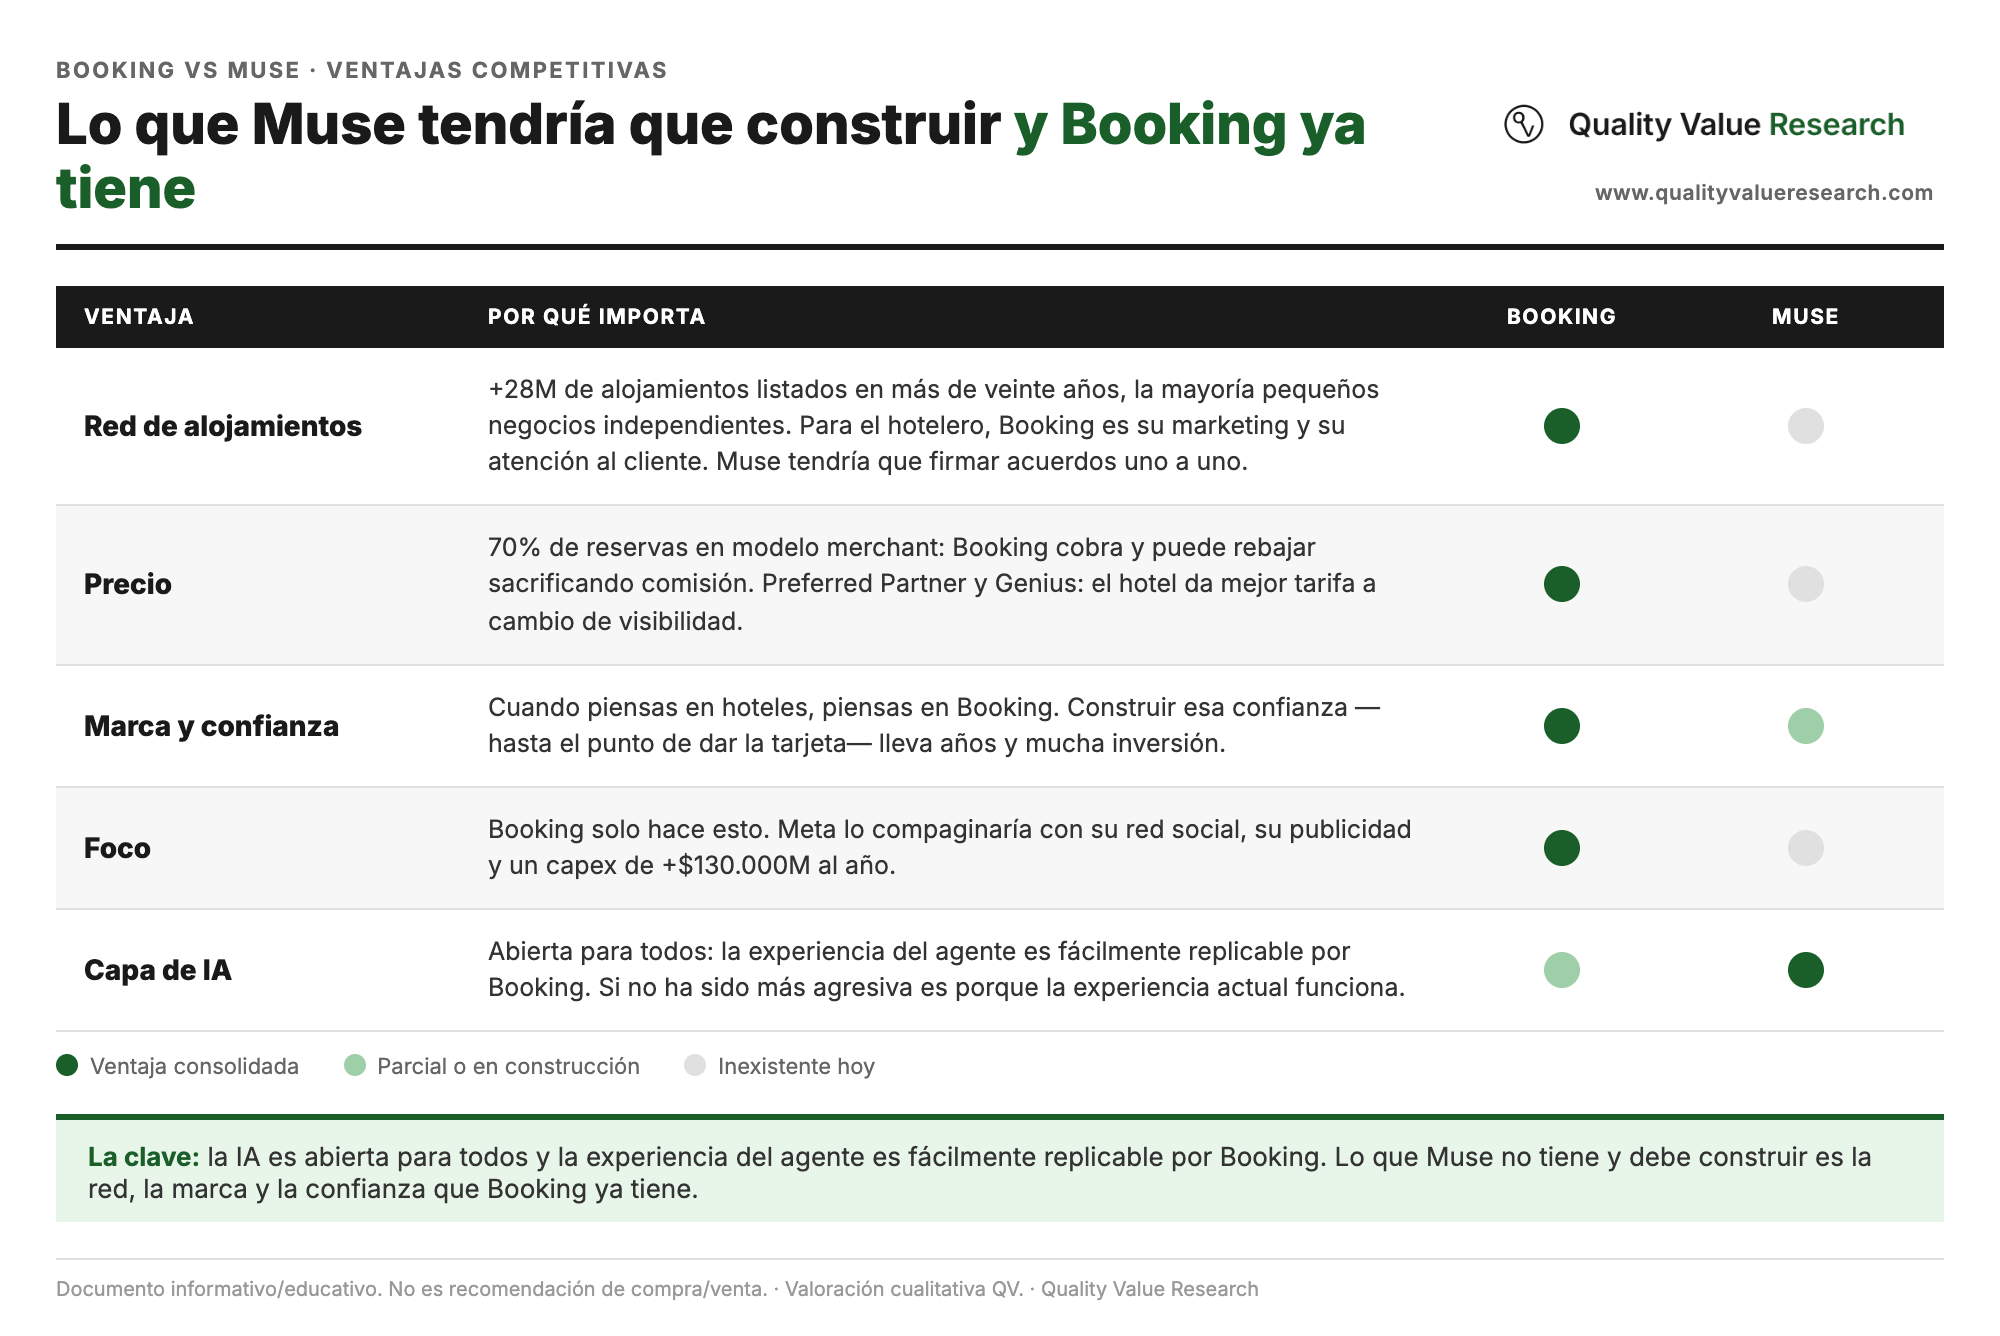
Ventaja 1: La red de alojamientos
La más importante para mí es la red construida durante más de veinte años: más de 28 millones de alojamientos listados en Booking.com, entre hoteles, apartamentos y alojamientos alternativos, la mayoría pequeños negocios independientes. Todo hotel que quiera vender sabe que tiene que estar en Booking; si no está, no vende. Para el hotelero, Booking es su agencia de marketing y su departamento de atención al cliente: él solo tiene que recibir a los huéspedes, Booking se encarga de todo lo demás. Y la comisión del 15%, diría que muchos hoteles la ven barata: tienen un socio que les trae un negocio que sin él no tendrían.
Si de verdad Meta quiere ir a por Booking tiene que romper esa red y firmar acuerdos con esos millones de alojamientos, uno a uno.
Ventaja 2: El precio
Pongamos que lo hace. Que Meta, tras años de trabajo, consigue un inventario similar al de Booking. Ahora tendría que competir en precio. Y Booking lleva años trabajando este modelo: hoy el 70% de las reservas va bajo el modelo merchant, es decir, Booking cobra al cliente directamente y puede decidir rebajar el precio sacrificando parte de su comisión. Y lo mejor es que al hotel le compensa dar mejor precio a Booking a cambio de visibilidad. Los programas Preferred Partner o los descuentos Genius exigen al hotel tarifas más bajas o mejores condiciones a cambio de subir en el ranking. Un hotel independiente con ocupación floja prefiere vender a 90 en Booking con un 15% de comisión que quedarse la habitación vacía a 100 en una web que nadie visita.
Esto no pasa en las grandes cadenas (Marriott, Hilton, Meliá), que llevan años con la campaña de “reserva directo y te sale más barato” y tarifas exclusivas para miembros. Pero donde Booking sigue ganando en precio es en el hotel independiente y en el pequeño alojamiento, que es justo donde su moat es más fuerte, porque ese hotelero no tiene capacidad de captar demanda por su cuenta.
Pongamos que Muse le ofrece a ese hotel una nueva visibilidad y entra a competir en precio. Esto podría afectar a los márgenes de Booking. Pero llegados a este punto hay que tener en cuenta tres cosas. Una: la relación de confianza con el hotel, construida durante años. Dos: Meta tendría que ponerse a gestionar millones de reservas con clientes de todo el mundo; sí, la IA puede optimizarlo todo, pero será un coste, si no de humanos, de tokens. Y tres, que enlaza con la anterior: el foco. Booking solo hace esto. Meta tendría que compaginarlo con su red social, con su publicidad y con un capex de infraestructura de más de 130.000 millones al año. En conclusión: no veo a Meta llegando a este punto, pero si lo hiciera, Booking sería mi ganador claro a día de hoy.
Ventaja 3: La marca y la confianza
Y añado otra ventaja competitiva de Booking frente a nuevos jugadores como Muse. Al principio hablábamos de la necesidad de confiar en Muse: confiar en que lo que te ofrece es lo mejor, y confiar hasta el punto de darle tu tarjeta. Por supuesto esto puede cambiar, pero a día de hoy el branding, es decir, la confianza que Booking ofrece a sus clientes, es muy alta, y la que ofrece Muse o cualquier otro agente de IA es, desde mi punto de vista, baja. Se puede construir, claro, pero construir una marca lleva años y mucha inversión. Booking tiene esa marca y ofrece esa confianza: cuando piensas en hoteles, piensas en Booking.
Y lanzo una última pregunta: ¿de verdad creemos que Booking no va a ofrecer su propia capa de IA para mejorar la experiencia?
Estoy convencido de que si no lo ha hecho de forma más agresiva es porque la experiencia actual funciona. Por experiencia laboral trabajando más de 8 años en producto digital con millones de usuarios: cuando un cliente está acostumbrado a consumir un producto de una manera, cambiar por completo su diseño y su experiencia es muy complicado y genera muchísimo rechazo. La IA es abierta para todos, y la experiencia que hemos visto con el agente es fácilmente replicable por Booking. Lo que Muse no tiene y debe construir es la red, la marca y la confianza que Booking ya tiene.
Y aquí un dato más de la propia compañía que conviene tener en la cabeza: en la call de resultados de agosto, el CFO explicó que el tráfico que Booking recibe desde modelos de lenguaje (ChatGPT, Gemini y compañía), tanto de pago como orgánico, sigue por debajo del 1% de sus noches de hotel y no se ha movido de forma material en los últimos trimestres.
El escenario más factible
Llegados a este punto, y viendo que en nuestra opinión Meta no va a competir contra Booking y que si lo hace tendría las de perder, ¿cuál es el escenario más probable? Lo divido en dos periodos.
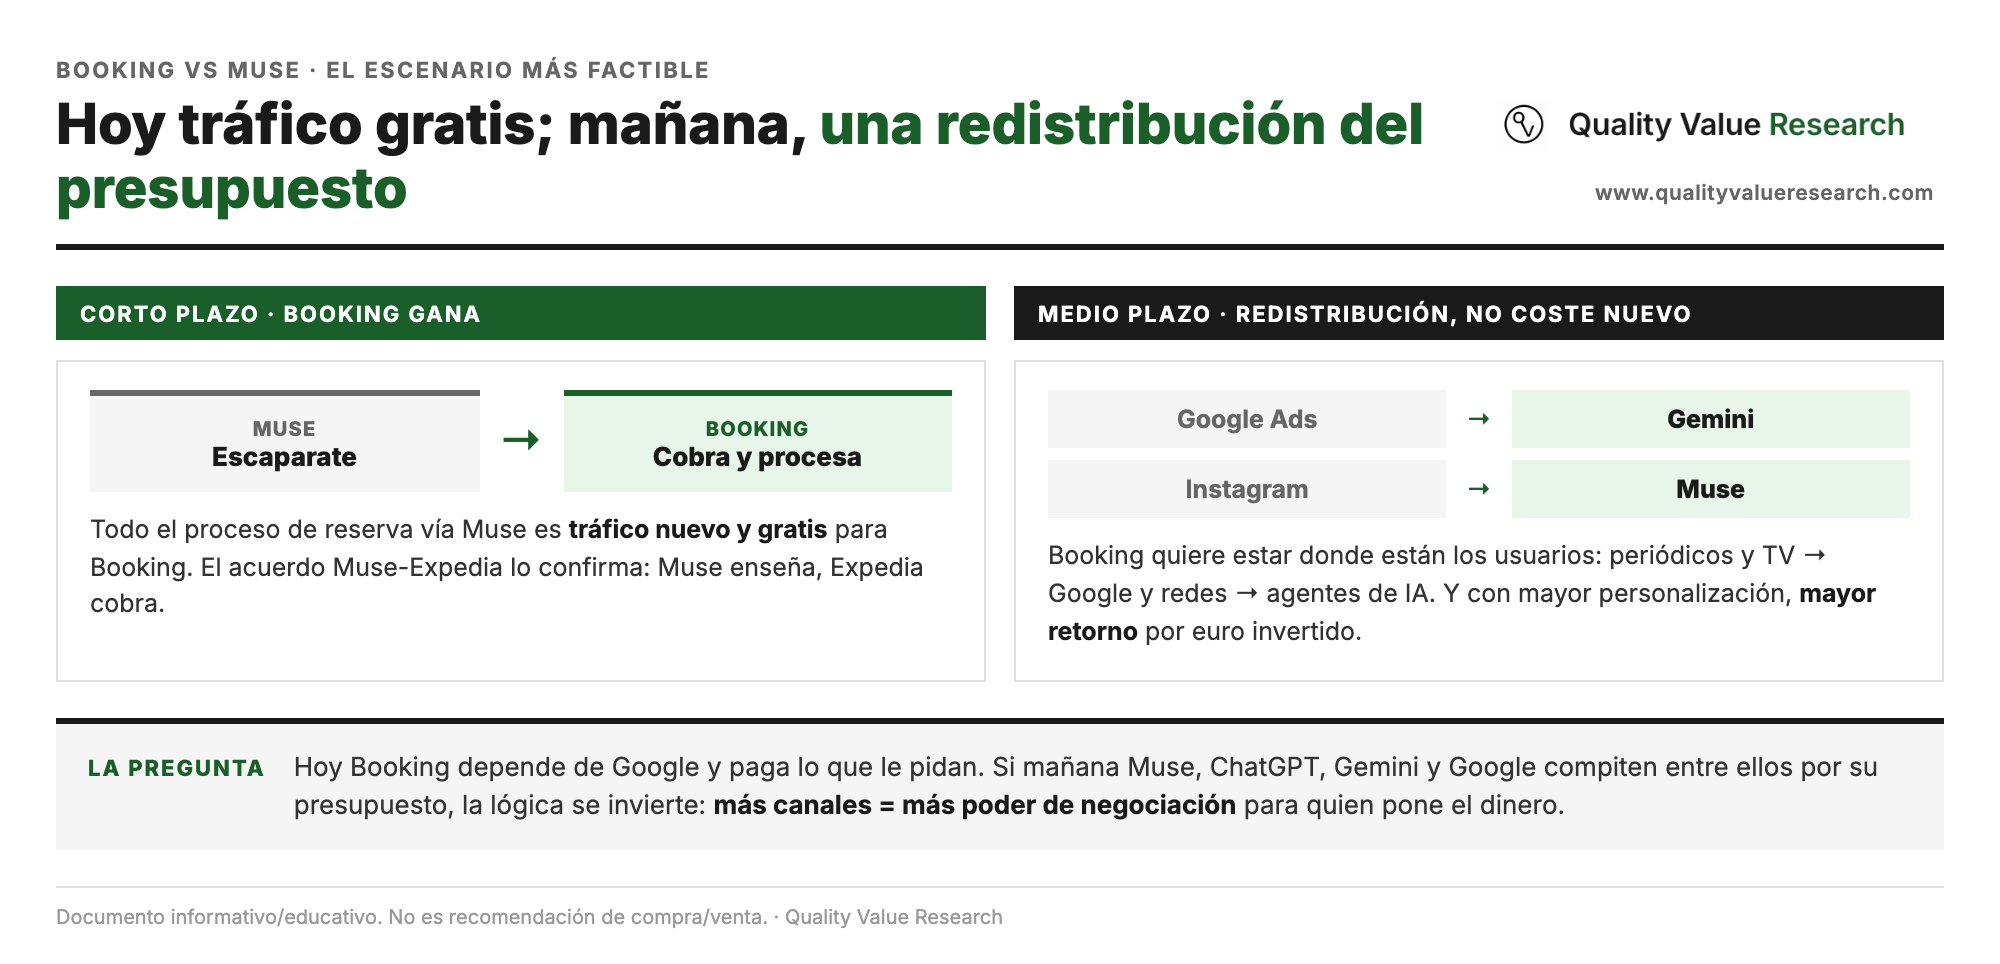
A corto plazo, Booking es el ganador claro. Todo el proceso de reserva que hemos visto a través de Muse es, básicamente, tráfico gratuito para Booking. A Meta le interesa ofrecer funcionalidades y casos de uso en su asistente para captar usuarios; le interesa meter marcas y demostrar que en su app se pueden hacer muchas cosas. Para Booking, esto es tráfico nuevo y gratis.
A medio plazo, con Muse y con otros agentes, sí puede haber un aumento del coste de adquisición, y este sí lo veo como un riesgo real, aunque con límites y matices. Cuando Muse tenga una gran base de usuarios podrá empezar a pedir a Booking una comisión por las reservas que hagan sus usuarios, o hacer lo que ya hace ChatGPT, que con cientos de millones de usuarios ha empezado a poner anuncios en este tipo de búsquedas (Booking, por cierto, está en el grupo de prueba de OpenAI para anuncios de pago por clic). Pero creo que el impacto en el coste de adquisición debería ser nulo o incluso positivo. Booking, como cualquier marca, quiere estar donde están los usuarios. En los 80 eran los periódicos y la televisión; después pasaron a ser Google y las redes sociales; y puede que el futuro esté en los agentes de IA como Muse, Gemini o ChatGPT. Pero eso solo implica un cambio de presupuesto: de Google Ads a Gemini, de Instagram a Muse. Una redistribución, no un coste nuevo. E incluso mejor, porque la publicidad en Meta es mucho más efectiva que la de los periódicos, y la publicidad en agentes de IA será mejor todavía: la información que tendrán de los usuarios será mayor, la personalización más fina y el retorno para el anunciante más alto.
Y lanzo una nueva pregunta: ¿y si la competencia acaba siendo entre las propias plataformas? Hoy Booking depende en gran medida de Google para su tráfico de pago, y quien depende de un solo proveedor paga lo que le pidan. Pero si mañana Muse (Meta), ChatGPT (Open IA) y Gemini (Google) compiten entre ellos (como ya lo hacen pero con un jugador más; Open IA) por el presupuesto de un anunciante como Booking, la lógica se invierte: serán las plataformas las que tengan que competir en precio para que Booking se anuncie con ellas y no con la de al lado. Más canales no significa necesariamente más coste; puede significar más poder de negociación para quien pone el dinero.
Concluyendo
A día de hoy, Muse no es una amenaza para Booking sino una vía de nuevos usuarios. Mañana ese tráfico habrá que pagarlo, como hoy se paga a Google, y la duda es a qué precio. Por eso la métrica que debemos vigilar en los próximos trimestres es el marketing como porcentaje de las reservas brutas. En 2025 fue del 4,4%, igual que en 2024, pero en el segundo trimestre de 2026 el gasto en marketing creció un 11% frente al 9% de las reservas, por un mix de tráfico algo más pagado y menos directo. Es una desviación pequeña, de unas décimas, y según la directiva en parte por decisión propia de invertir a buenos retornos, pero es justo lo que hay que seguir.
Sobre la incertidumbre y su efecto en la valoración
Entiendo que este posible cambio de paradigma en el origen del tráfico y el posible aumento del coste de adquisición reducen, aunque en mi opinión de forma limitada, la certidumbre del negocio futuro, y que por eso Booking no puede cotizar hoy a las 25 veces beneficios que el mercado ha pagado históricamente por ella. Pero de ahí a cotizar a unas 15 veces los beneficios de este año me parece demasiado castigo para un negocio de calidad, con ventajas competitivas claras, prácticamente sin deuda neta, en una posición de oligopolio mundial y donde, a pesar de todo lo comentado, la previsibilidad de los ingresos futuros es elevada, con un objetivo declarado por la propia compañía de crecer el beneficio por acción un 15% anual a largo plazo, algo que lleva cumpliendo desde 2022.
Por lo tanto, desde nuestro punto de vista creemos que está infravalorada por todo lo que hemos hablado, y por eso tenemos en torno a un 3,5-4% de peso en cartera. Me gustaría tener más, pero hay que entender dónde está el mercado y cuál es el sentimiento. La narrativa está totalmente en contra: el mercado piensa que la IA y los agentes van a acabar con ellos, cosa que, como hemos visto, creemos que no es así. Y además tenemos el conflicto de Oriente Medio, que ese sí está afectando al negocio y de momento sigue enquistado. Con estas dos narrativas en contra, el precio de la acción está presionado y puede seguir presionado hasta que el conflicto mejore y, sobre todo, hasta que presente dos o tres trimestres buenos que dejen en evidencia las acusaciones de que la IA los mata. O puede que llegue a una valoración tan ridícula que ya descuente todo lo malo y ni las narrativas ni la guerra le afecten.
Personalmente, tenemos convicción en la empresa por los motivos dados: creemos en su calidad y la valoración es muy buena. Mantenemos entorno al 4% con paciencia, y aumentaremos si la valoración llega a un punto que consideremos insostenible, que puede ser en torno a 10-12 veces beneficios, o cuando veamos que los flujos cambian, la tendencia bajista y lateral cambia a alcista y la narrativa empieza a darse la vuelta. Por supuesto, todo dependerá de los fundamentales y del negocio: vigilaremos todas las métricas, de cerca el coste de adquisición, y comprobaremos que la tesis sigue intacta a largo plazo, como creemos que está ahora.
Si te ha gustado este análisis, esto es solo una muestra.
Los suscriptores de Quality Value Research reciben cada semana tesis como esta, con el detalle completo de valoración y escenarios. Y además de las publicaciones premium, tienen acceso al Terminal, donde seguimos en tiempo real todas las ideas de la cartera, y al canal de Discord, donde comentamos resultados, movimientos y nuevas oportunidades con la comunidad.
Si llevas tiempo pensándolo, este es un buen momento para dar el paso.
Dudas o sugerencias: research@qualityvalueresearch.com
¿Qué dicen de nosotros los profesionales?