


Antes de presentar la nueva tesis de hoy, sobre una empresa que tenemos en cartera, sin nada que ver con la inteligencia artificial (IA), infravalorada y con un activo oculto que puede actuar como catalizador, queremos compartir dos reflexiones.
La primera, sobre las claves de la gestión de cartera y cómo la nuestra se ha mantenido firme esta semana, cerrando en positivo (+1,0 %) mientras el S&P 500 y el Nasdaq 100 caían un -2,7 % y un -5,0 %, respectivamente. La segunda, sobre la paciencia que exige el nuevo paradigma de mercado que estamos viviendo.
Lo que vas a leer hoy:
El arte de construir y mantener una cartera resiliente
Sobre la paciencia ante un nuevo paradigma de mercado
Nueva tesis, FILA: un negocio aburrido que esconde un activo oculto
1) El arte de construir y mantener una cartera resiliente
En nuestra opinión, una cartera de acciones debe construirse y gestionarse con una visión global, en la que las distintas posiciones se complementen entre sí. Un ejemplo: se puede tener una tesis alcista sobre el sector del software por calidad y valoración, como es nuestro caso, y aguantar la volatilidad y la incertidumbre del mercado, pero no conviene tener toda la cartera en un mismo sector, porque entonces toda la cartera depende de un único factor del mercado. Se pueden ver más oportunidades en Europa, pero no conviene estar expuesto solo a Europa: también hace falta exposición a otros mercados relevantes, como EE. UU. La energía es hoy una variable clave en la mayoría de los negocios: si está barata, se benefician; si no, sus márgenes se estrechan. Por eso es bueno tener parte de la cartera en energía, que complemente al resto de posiciones.
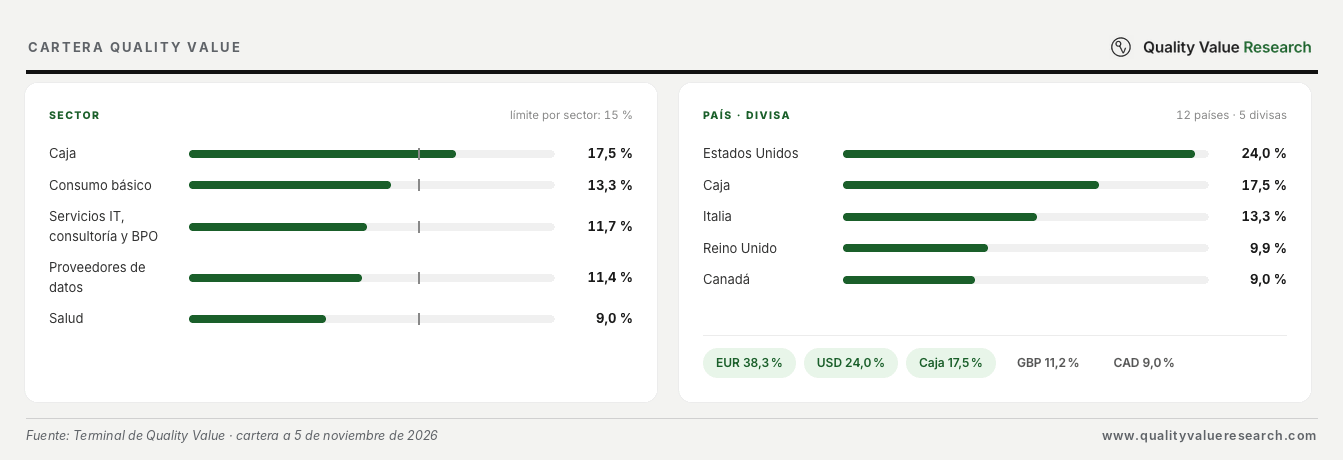
Hay empresas con mucho potencial, pero en las que el abanico de escenarios también es muy amplio. Se pueden tener algunas en cartera como punta de lanza: soportan más volatilidad y pueden dar ese plus de rentabilidad si sale el escenario bueno. Pero, en nuestra opinión, no se puede tener toda la cartera en este tipo de acciones: deben compensarse con negocios aburridos pero sólidos, que ofrezcan menos potencial, pero más predecible.
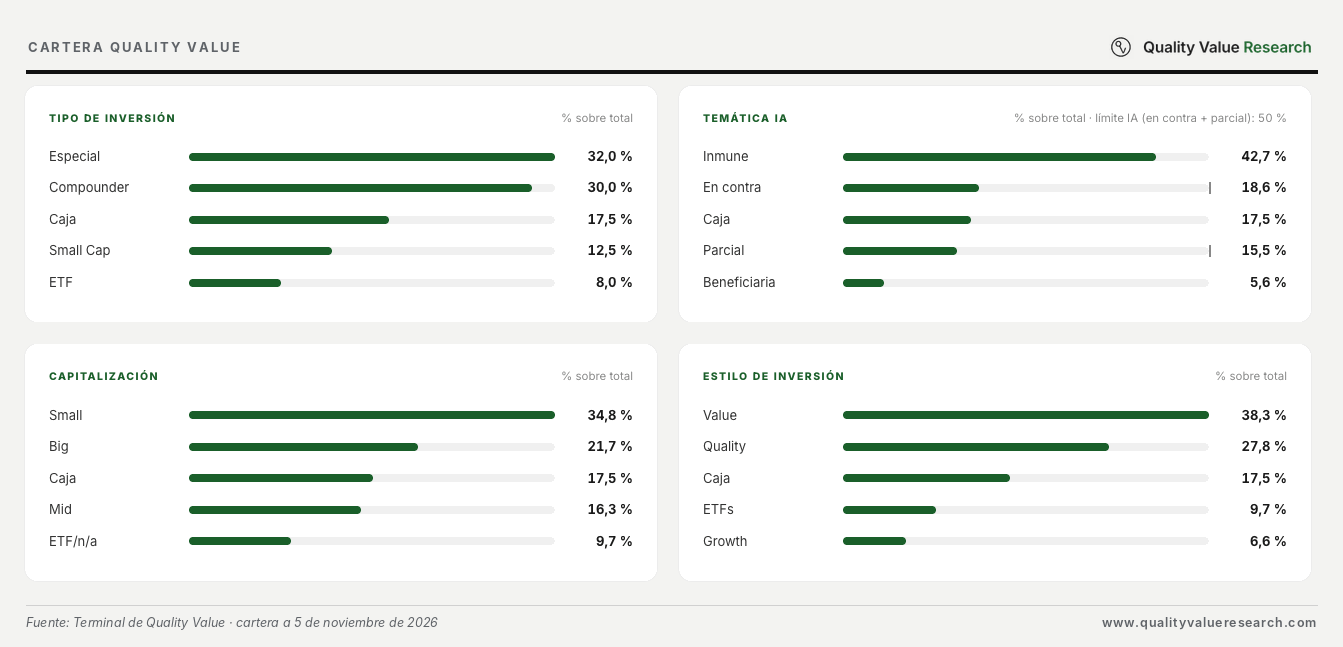
También creemos que una cartera sólida debe tener una columna vertebral formada por negocios de alta calidad a buenos precios, con visión a largo plazo, cuyo peso se va ajustando según la rentabilidad que ofrece cada uno por su valoración en cada momento.
En conclusión, una cartera debe ser todoterreno y sobrevivir a los distintos regímenes económicos que se puedan dar:
pesar más en los negocios que se benefician del régimen en el que estamos;
tener apuestas contrarias a la situación actual del mercado, con pesos limitados;
un núcleo de negocios de calidad, con futuros predecibles y a valoraciones por debajo de su media histórica;
negocios aburridos, predecibles y muy baratos, con un margen de seguridad alto;
y empresas innovadoras con alto potencial de crecimiento, sabiendo que su abanico de escenarios es más amplio.
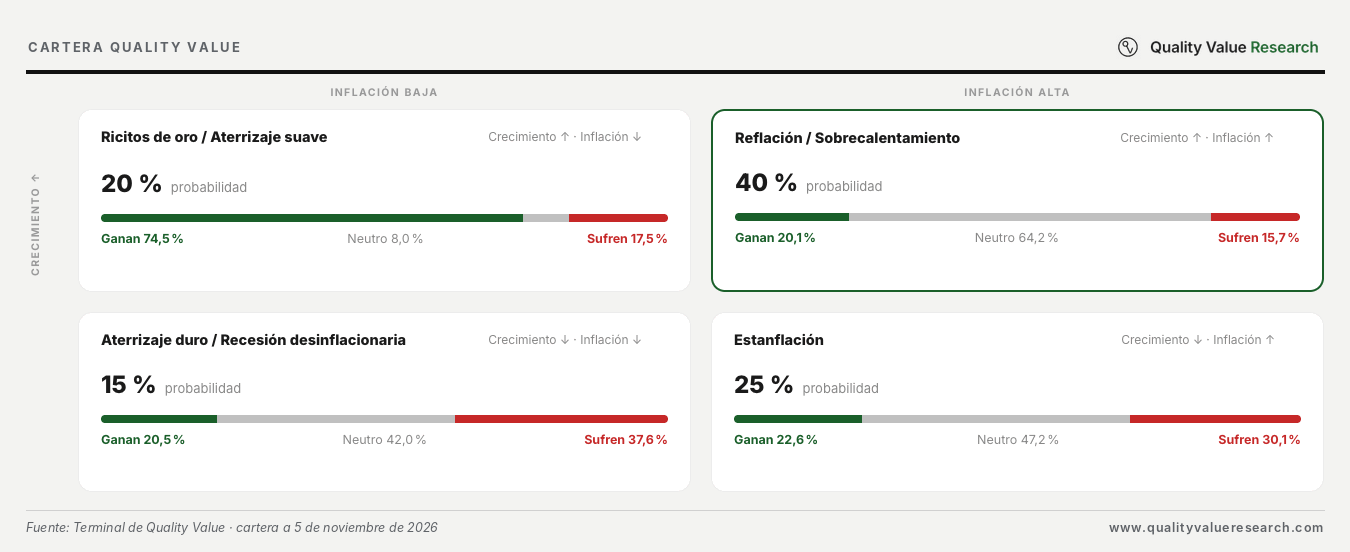
Y analizarla y tomar decisiones en su conjunto, viendo cómo se complementan unas posiciones con otras. Ese es el arte de construir una cartera resiliente: que cuando el mercado caiga, parte de la cartera caiga también, pero el resto aguante, ya sea por valoración o por las apuestas contrarias al mercado.
Es lo que más hemos estudiado y trabajado este año, y ya empieza a notarse: esta semana, mientras el S&P 500 caía un 2,7 % y el Nasdaq 100 un 5,0 %, nuestra cartera se mantuvo firme, con un +1,0 %, precisamente por estar diversificada e infravalorada. Esa infravaloración es la que nos da el margen de seguridad, en nuestra opinión el aspecto más importante de una inversión.
Sobre la paciencia ante un nuevo paradigma de mercado
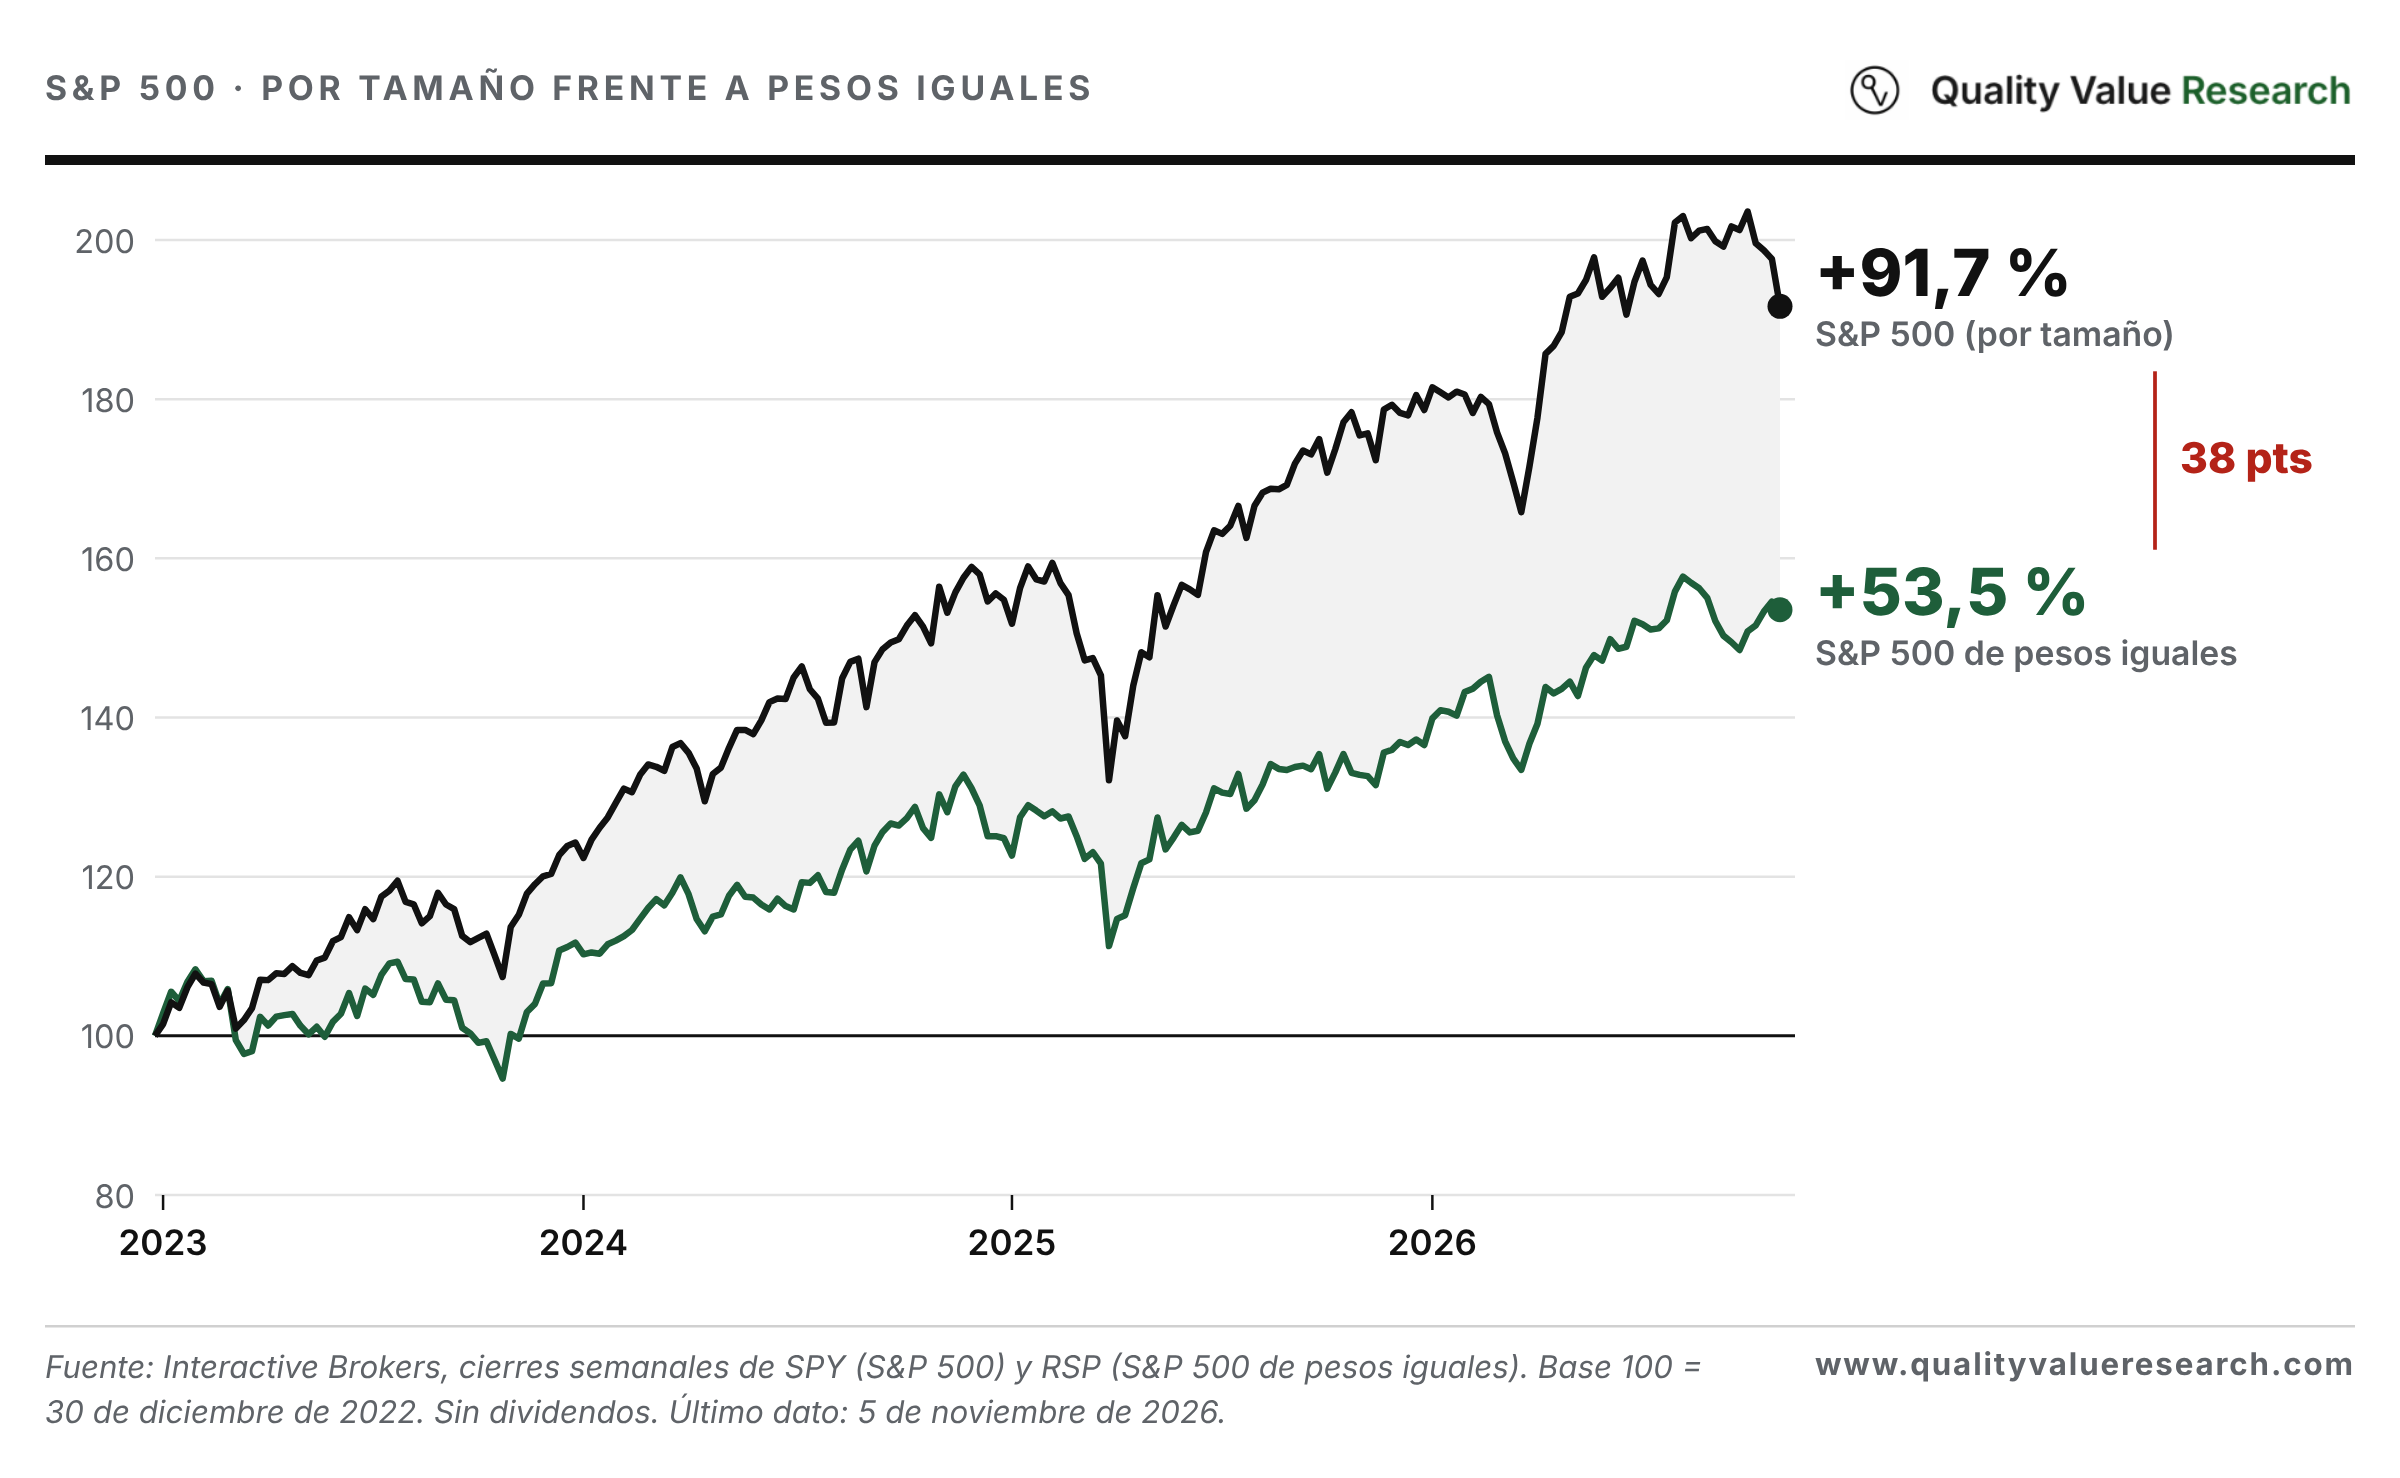
Es un tema que hablamos hace poco en el podcast de Quality Value con Javier Galán, director de inversiones de renta variable de Renta 4 Gestora: el mercado ha cambiado. Antes se movía mucho más por fundamentales; ahora mandan los flujos y la gestión pasiva.
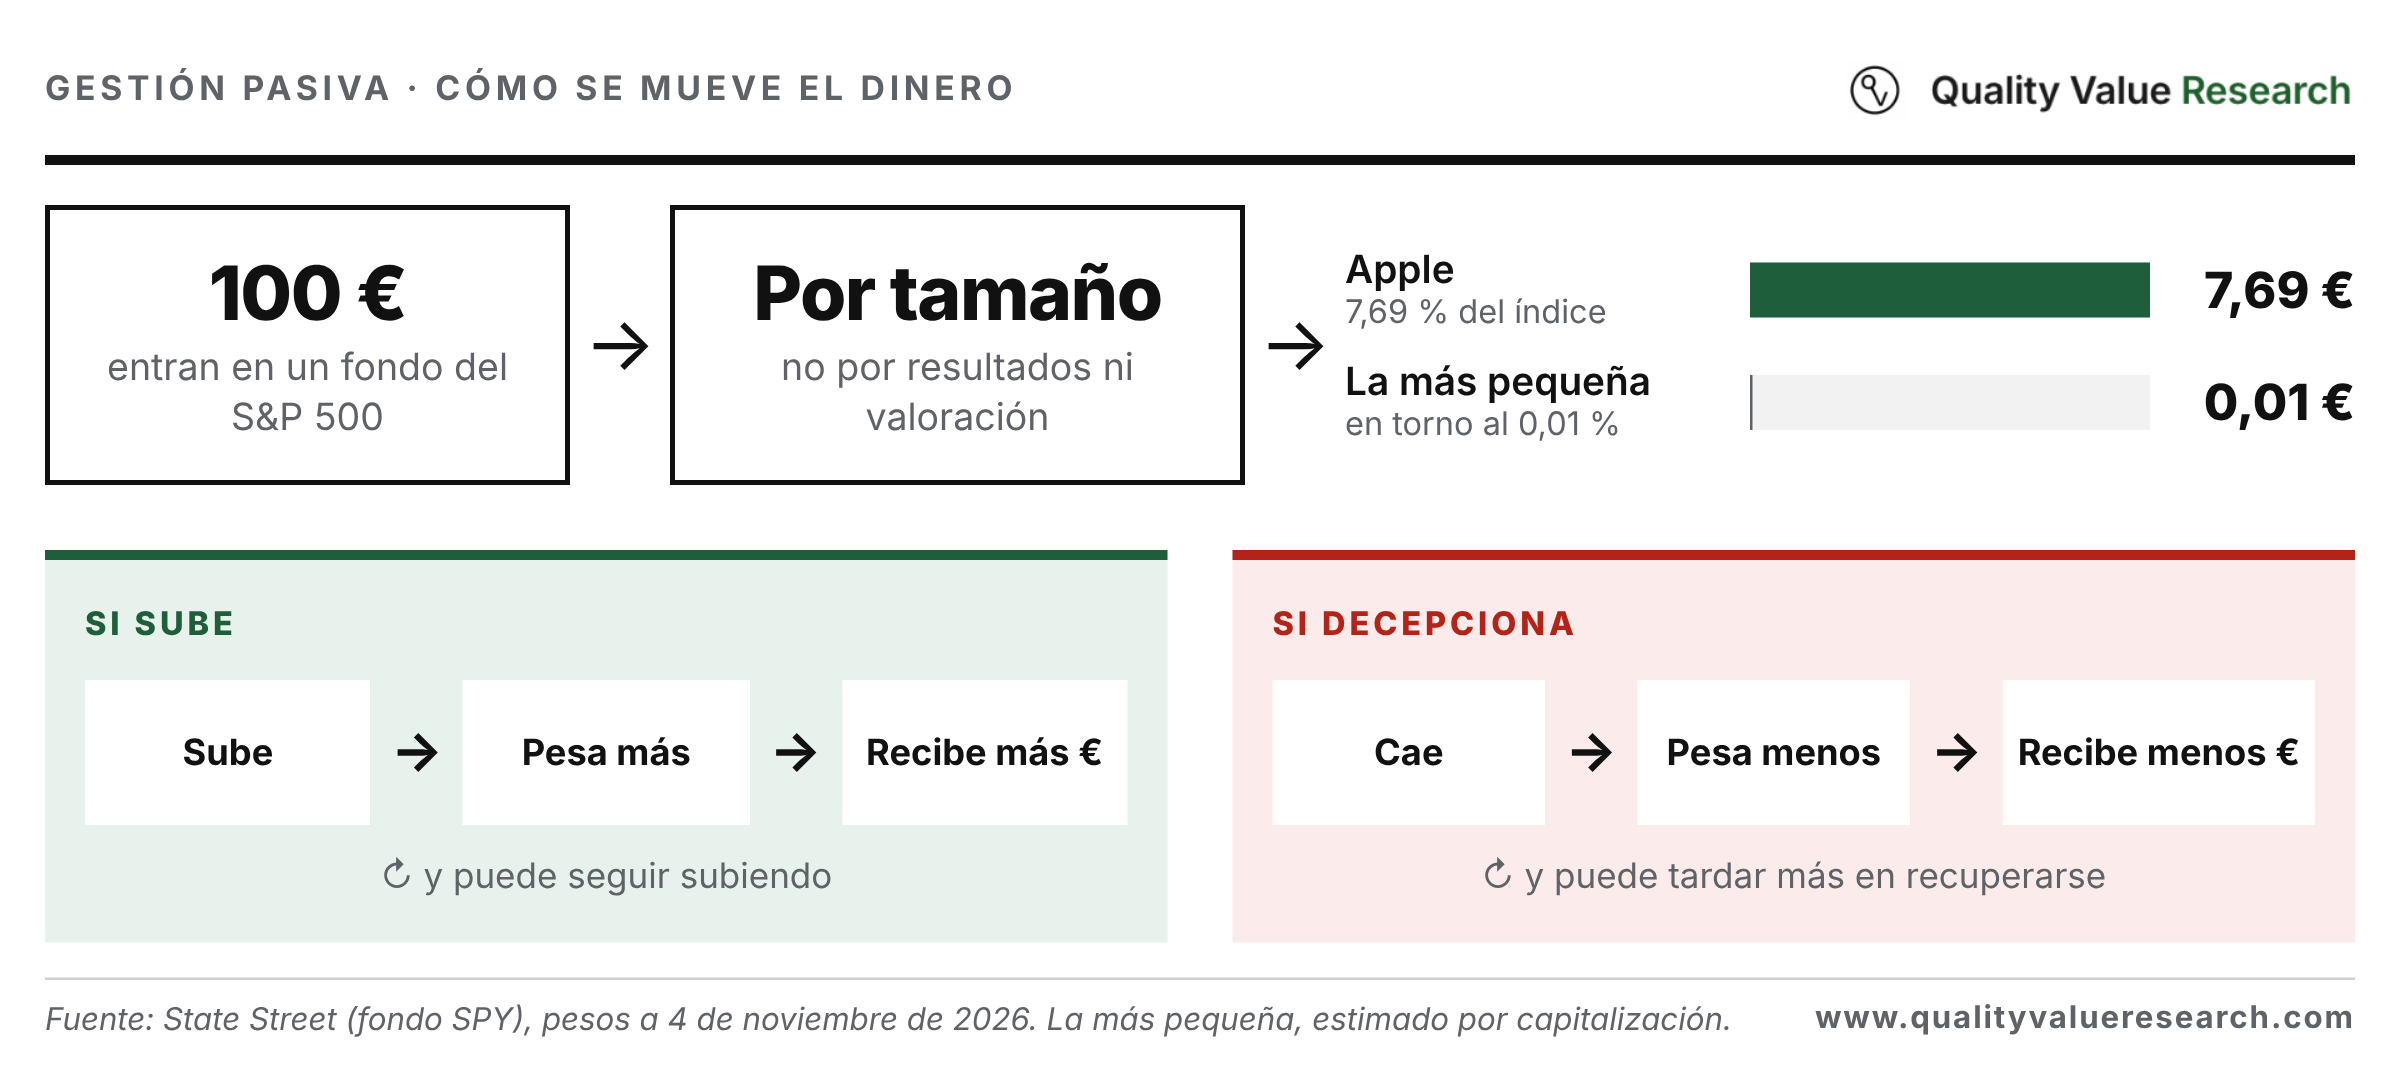
Los fondos indexados compran por tamaño: cuanto más sube una empresa, más pesa en el índice y más dinero recibe con cada aportación. La que cae pesa menos y recibe menos. Antes, si una empresa de calidad cotizaba con un 30 % de descuento sobre su media histórica, el precio solía ir acercándose poco a poco a esa media si la tesis a largo plazo no había cambiado. Ahora, con este mecanismo, el resultado son infravaloraciones y sobrevaloraciones extremas en periodos cortos, de entre 6 y 12 meses.
Un ejemplo: una empresa que cotiza a 15 veces beneficios presenta un crecimiento del 10 % cuando se esperaba un 12 %, y la acción cae un 20 %. Puede caer todavía más y, lo peor, quedarse lateral o bajista mucho más tiempo que antes, simplemente porque los flujos no llegan.
¿Cómo actuamos entonces si un negocio que nos gustaba a 15 veces beneficios pasa a cotizar a 8 veces por motivos que consideramos exagerados o coyunturales?
Con paciencia para esperar a que empiecen a llegar los flujos, sin precipitarnos a comprar en las caídas, y esperando un catalizador: los próximos resultados, noticias de la propia empresa, un cambio de narrativa en el mercado… Es difícil saber cuál es el suelo, pero suele coincidir con el momento en que las malas noticias ya no afectan a la cotización. Eso hace intuir que el mercado ya descuenta todo lo malo y solo queda recoger lo bueno.
La otra opción es entrar cuando la empresa paga un dividendo que compense la espera, o cuando esconde un catalizador a corto o medio plazo que puede hacer aflorar valor. Así se acota el tiempo de espera y se reduce el coste de oportunidad.
Nueva tesis, FILA: un negocio aburrido que esconde un activo oculto de gran valor
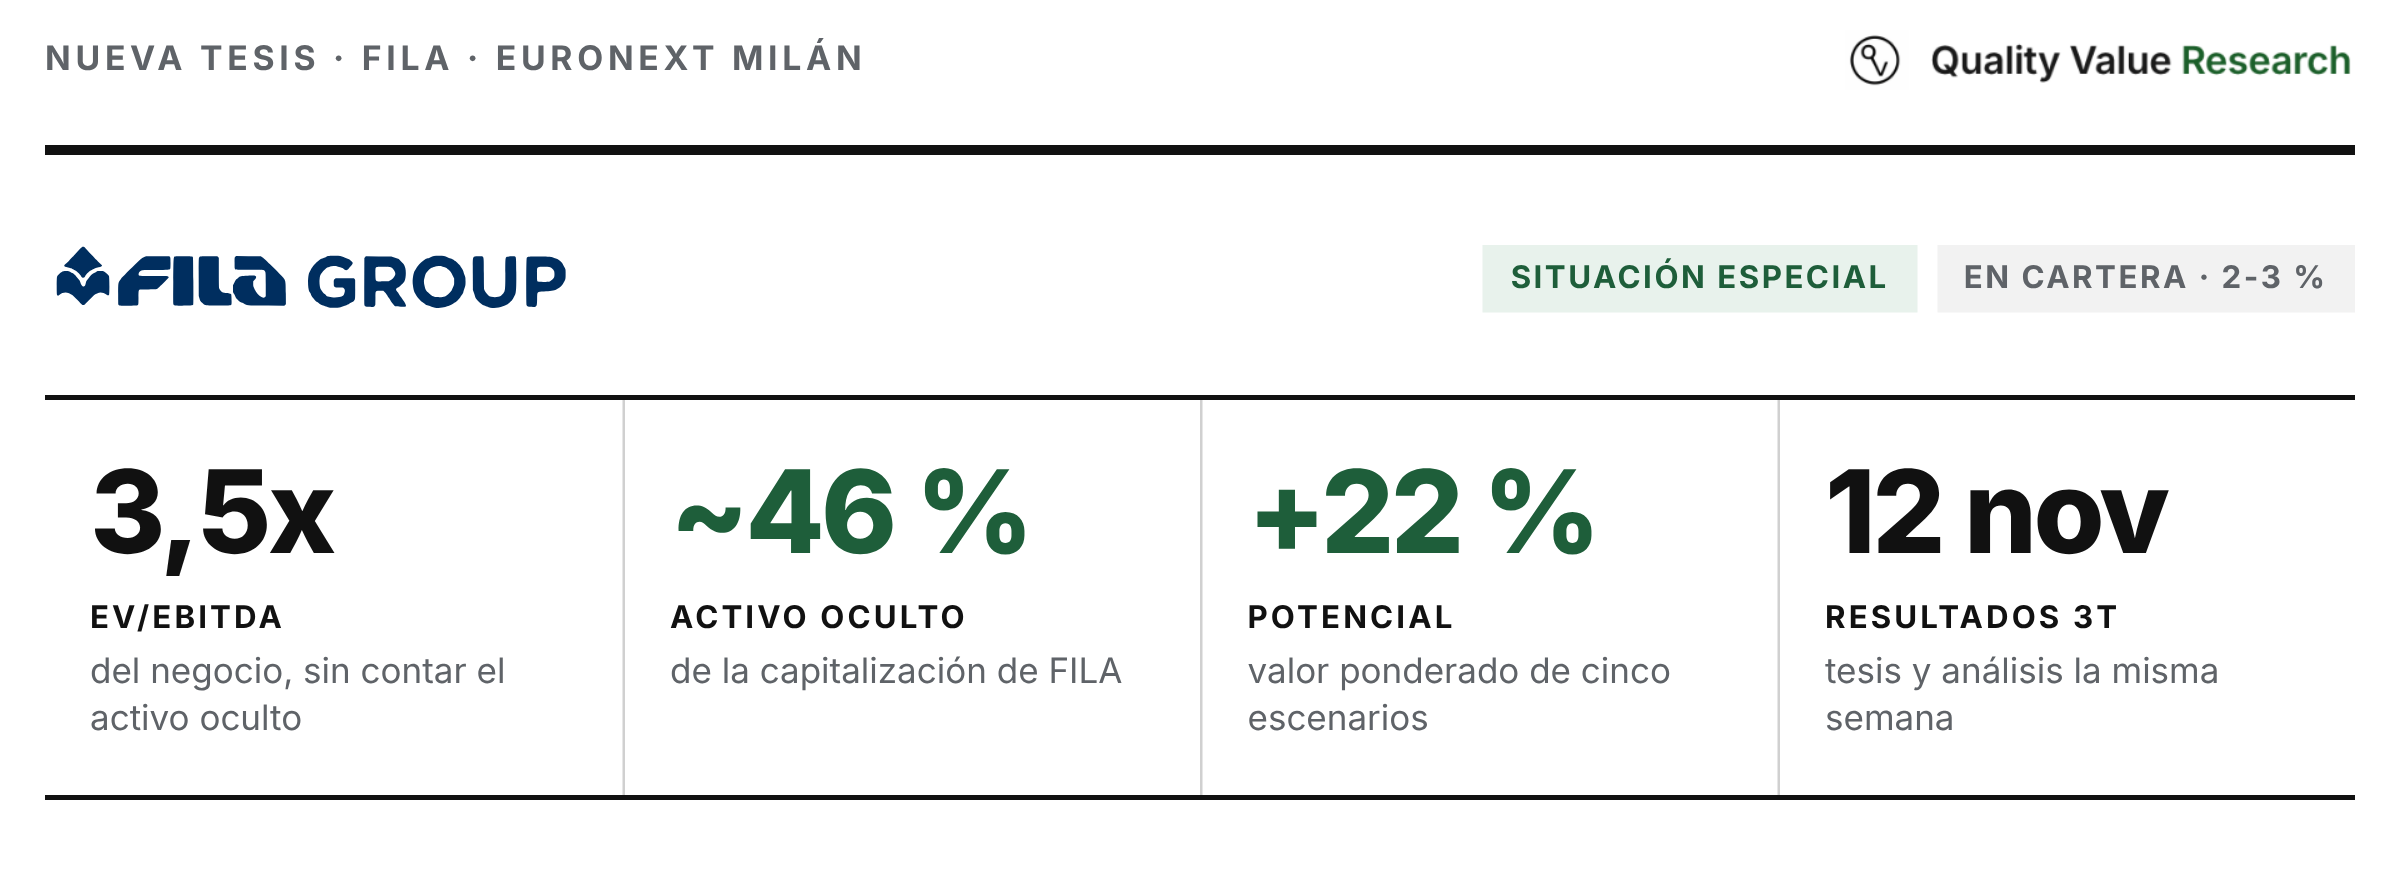
Hemos querido poner esta tesis en contexto con estas reflexiones porque encaja precisamente con ellas. Por un lado, FILA es una empresa aburrida, que fabrica lápices, pinturas y material escolar y de bellas artes, con marcas como Giotto o DAS, con un negocio consolidado y poco crecimiento. Sin contar el activo oculto del que os hablamos a continuación, cotiza en torno a 3,5 veces su EBITDA (el beneficio operativo antes de amortizaciones), un múltiplo muy bajo que nos ofrece margen de seguridad: el potencial no es enorme, pero vemos el riesgo limitado. Es un complemento muy interesante en una cartera en la que mantenemos negocios con algo más de riesgo pero mucho más potencial.
Por otro lado, lo interesante de esta empresa es que cuenta con un activo oculto que no ve quien se queda en los números superficiales sin hacer el trabajo. Ese activo representa casi la mitad de la capitalización de FILA. La empresa lo está poniendo en valor poco a poco y, si termina de hacerlo, el potencial de revalorización puede ser, en nuestra opinión, de en torno al 27 %, sumando posibles recompras, dividendos y una revalorización mínima del múltiplo al poder valorar mejor el negocio principal.
Sabemos que la mayoría de quienes os apasiona la inversión gestionáis vuestras propias carteras de acciones con el tiempo justo. Todo lo que hacemos en Quality Value está pensado para ahorraros tiempo. Por eso lanzamos el Terminal, una web donde todas las tesis están en las fichas de las empresas, con datos clave que podéis ver en menos de dos minutos. Y por eso en cada tesis publicamos un resumen ejecutivo con todo lo relevante, para quien tiene menos tiempo, y un informe algo más amplio, muy visual y fácil de leer, para quien quiera profundizar.
Además, en FILA se da otra idea relevante para el seguimiento de la cartera: hay inversiones más complejas y otras más sencillas. Se pueden combinar ambas, y las sencillas son más fáciles de seguir y pueden dar lo mismo o más que las complejas. Como decía Buffett, no se dan puntos por la dificultad. En nuestra opinión, si tenéis claros los puntos clave que vamos a mostrar hoy, FILA es una inversión sencilla de entender y de seguir. A ello se suma que el próximo jueves 12 presenta resultados y los analizaremos para vosotros, así que tendréis la tesis y el análisis de resultados esta misma semana.
Y, como bonus para los suscriptores, esta semana han presentado resultados empresas que cubrimos, como Teleperformance, EPAM, Booking o Atlassian. También publicaremos sus análisis, donde veremos si ha cambiado la tesis, si ha variado para nosotros su precio objetivo y qué hemos hecho en nuestra cartera.
Qué van a poder leer a continuación los suscriptores:
Resumen con los puntos clave de la tesis de FILA (2 minutos de lectura)
Tesis completa en un documento visual y fácil de leer (10 minutos)
Bonus: enlace al Terminal con los análisis de resultados como Telepeformance, EPAM, Booking, o Atlassian. Y análisis de noticias clave, como la del jueves sobre NewPrinces.
Primeras impresiones de los resultados de esta semana, en nuestro Discord y en el chat
Accede a este análisis, al resto y a la cartera con un 35 % de descuento gracias a HAMCO AM
Hace unos días publicamos con HAMCO AM, la gestora de John Tidd, un artículo sobre la situación de Indonesia. Gracias a esa colaboración, la suscripción anual queda en 194,35 € al año en lugar de 299 € (unos 16 € al mes), y ese precio se mantiene mientras sigáis suscritos.
Quedan tres días: la oferta termina el martes 10 de noviembre a las 23:59 y no habrá más días. En la última encuesta, uno de cada siete lectores gratuitos que respondisteis nos dijo que se lo estaba pensando; si es vuestro caso, es el momento de decidirlo, y si en los primeros 30 días no os convence, os devolvemos el dinero. Aprovechar ahora el descuento ↓

1) Resumen con los puntos clave de la tesis de FILA (2 minutos de lectura)
Si solo tenéis dos minutos, empezad por aquí: la tesis en tres frases, las cifras clave, nuestra valoración y la posición que tenemos en cartera.