



Menos de 48 horas: 35 % de descuento de por vida, gracias a HAMCO AM.
Si os lo estabais pensando, este es el momento ↓
Qué vas a leer hoy en el boletín:
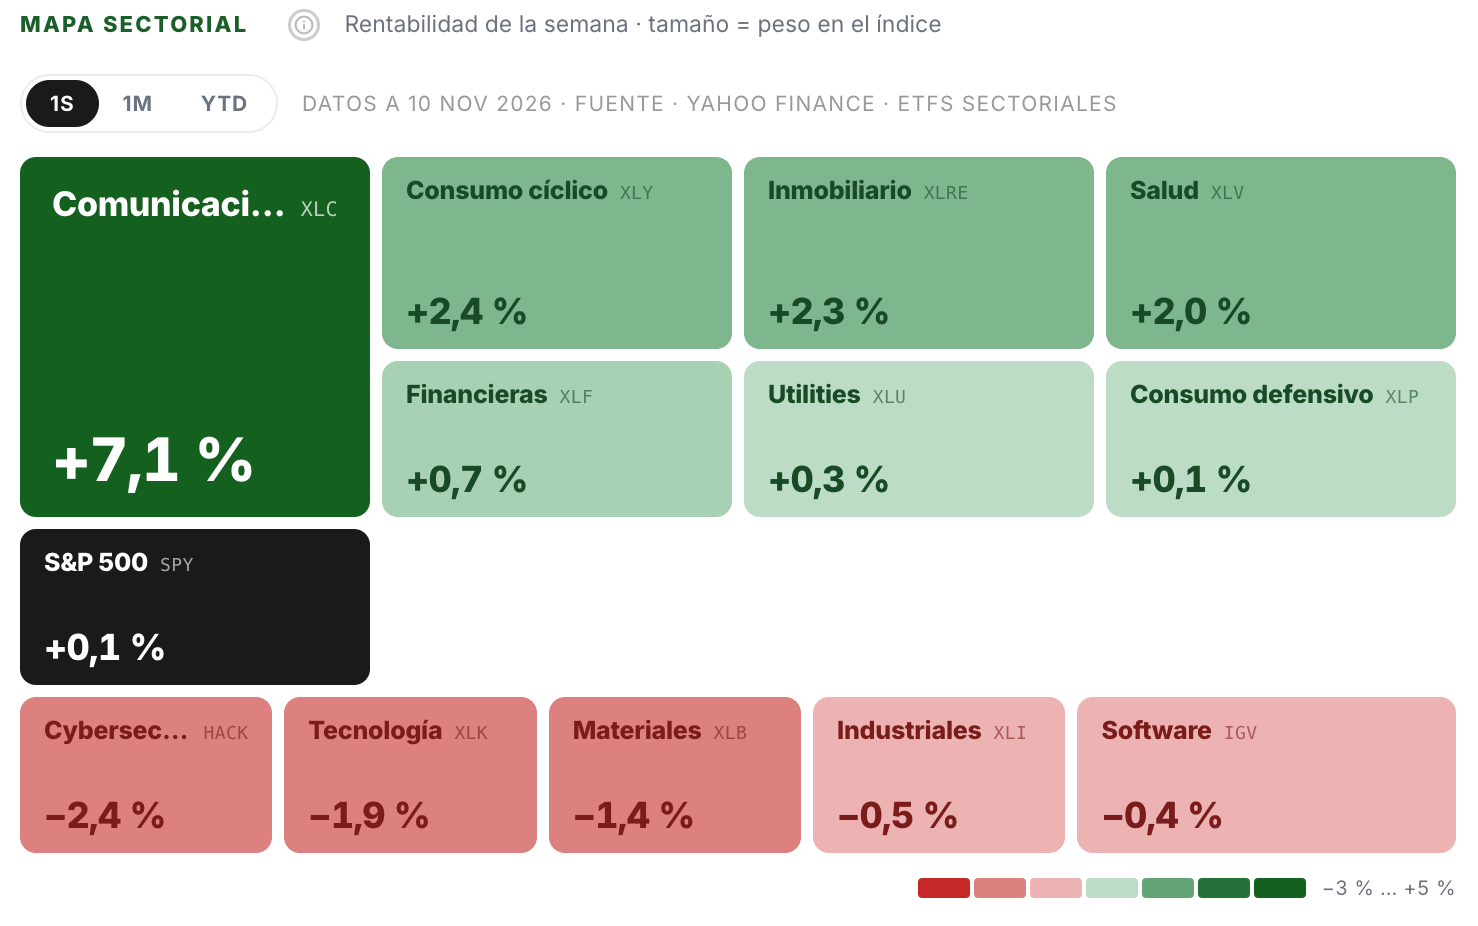
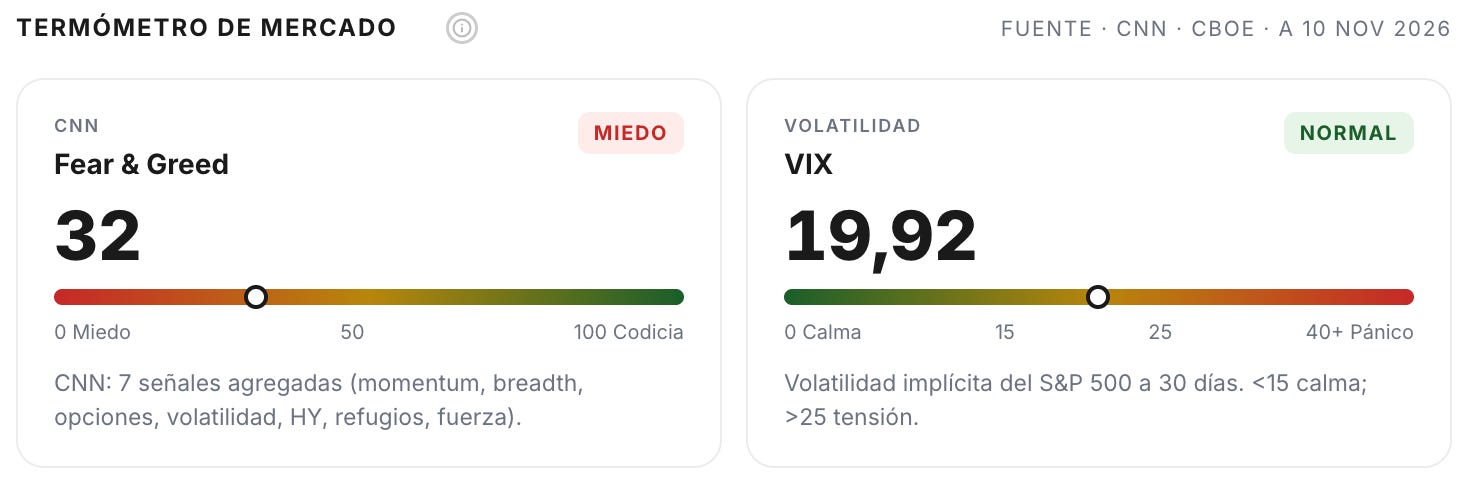
En el mercado, la victoria demócrata en las midterms fue una buena noticia el miércoles y una mala el jueves. El miedo a que se frene el gasto en IA hundió los chips y arrastró al S&P 500 y a Japón, que vivió su peor semana desde 2020.
En el gráfico de la semana, los chips caen un 20 % desde septiembre mientras el consumo básico sube un 13 %. Publicamos una nueva tesis de inversión: un negocio aburrido, barato y estable, que aporta solidez a la cartera y esconde un activo que puede actuar como catalizador en los próximos meses.
Y analizamos los resultados de EPAM, que subió más de un 20 %, y de Atlassian, que cayó un 16 % después de más que doblarse desde nuestra tesis de junio: qué cambia en cada tesis, el nuevo precio objetivo y qué hemos hecho con cada una. Y, como siempre, cerramos con los eventos clave de los próximos días.

Del alivio al miedo al capex
El martes 3 los demócratas ganaron la Cámara de Representantes y el Senado, y el miércoles el mercado lo celebró: el S&P 500 subió un 1,58 % y el Dow Jones un 3 %, su mejor sesión tras unas midterms desde 1982. Un resultado claro, sin disputa, y un Gobierno dividido que debería frenar el gasto público.
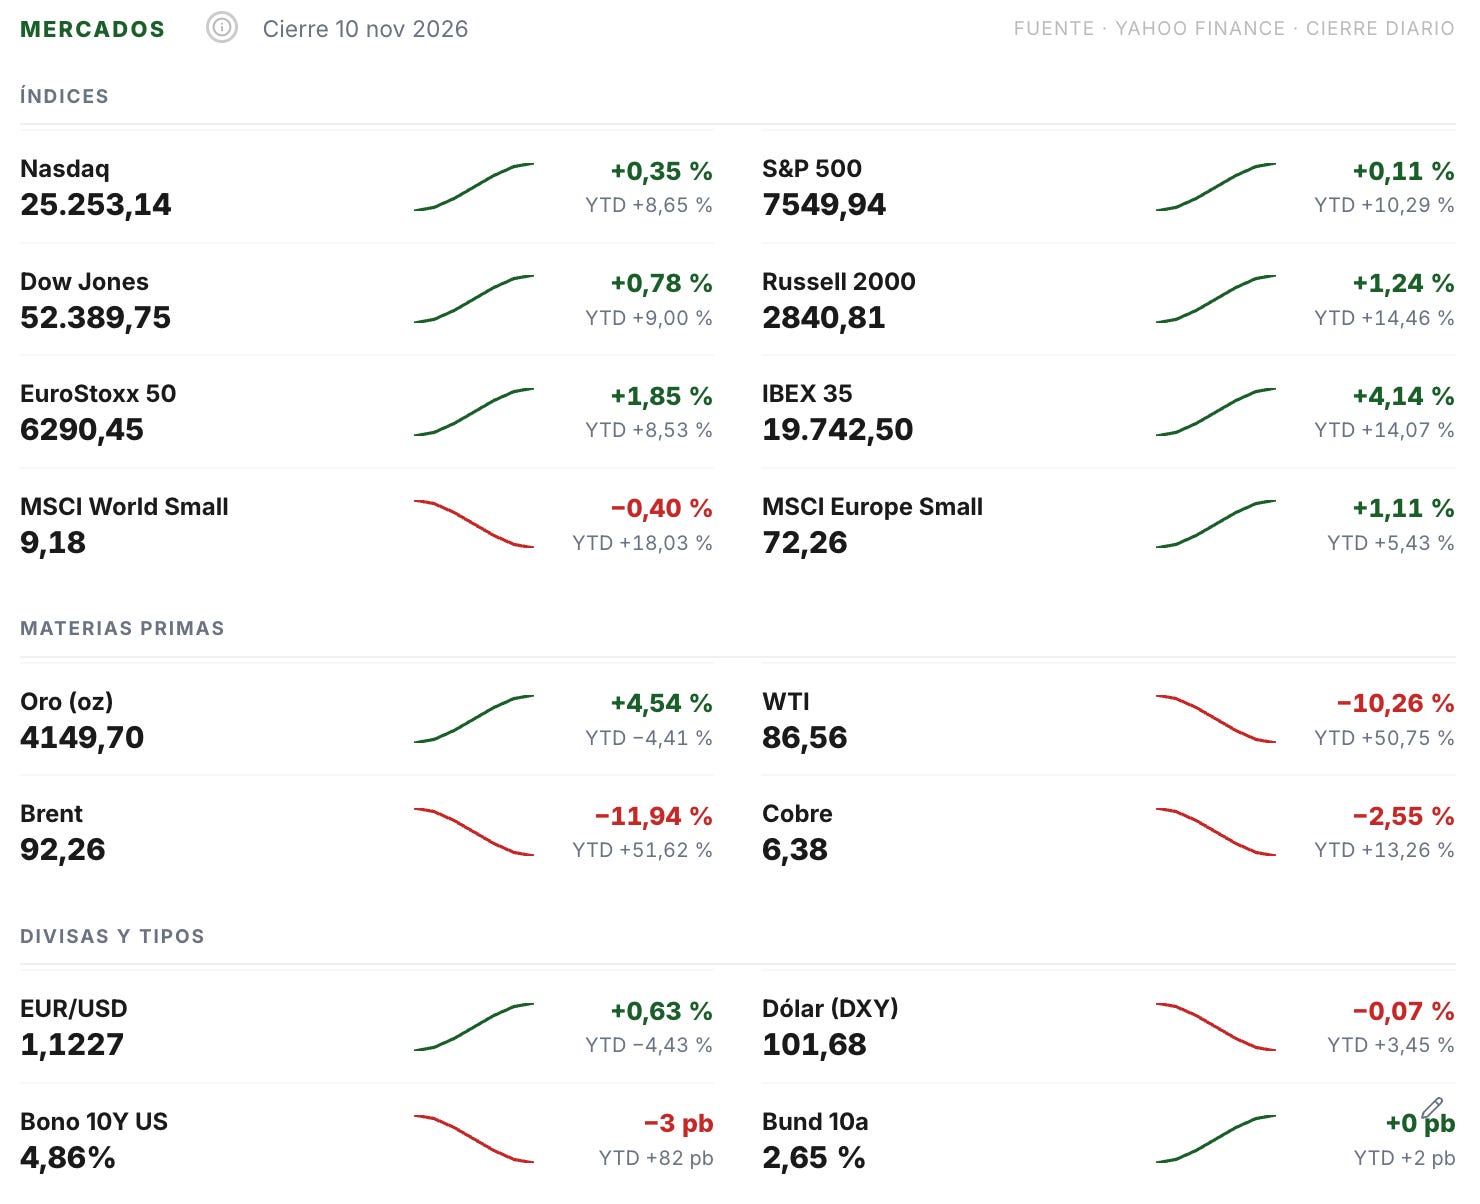
Duró un día. El jueves el S&P 500 cayó un 4,36 %, su peor sesión desde abril de 2025, y el Nasdaq 100 un 6,4 %. La semana cerró con el S&P 500 en 7.376,86 puntos, un 2,68 % menos.
Es muy interesante ver cómo las narrativas mueven el mercado de un día para otro: el miércoles la victoria demócrata era una buena noticia y el jueves, una mala.
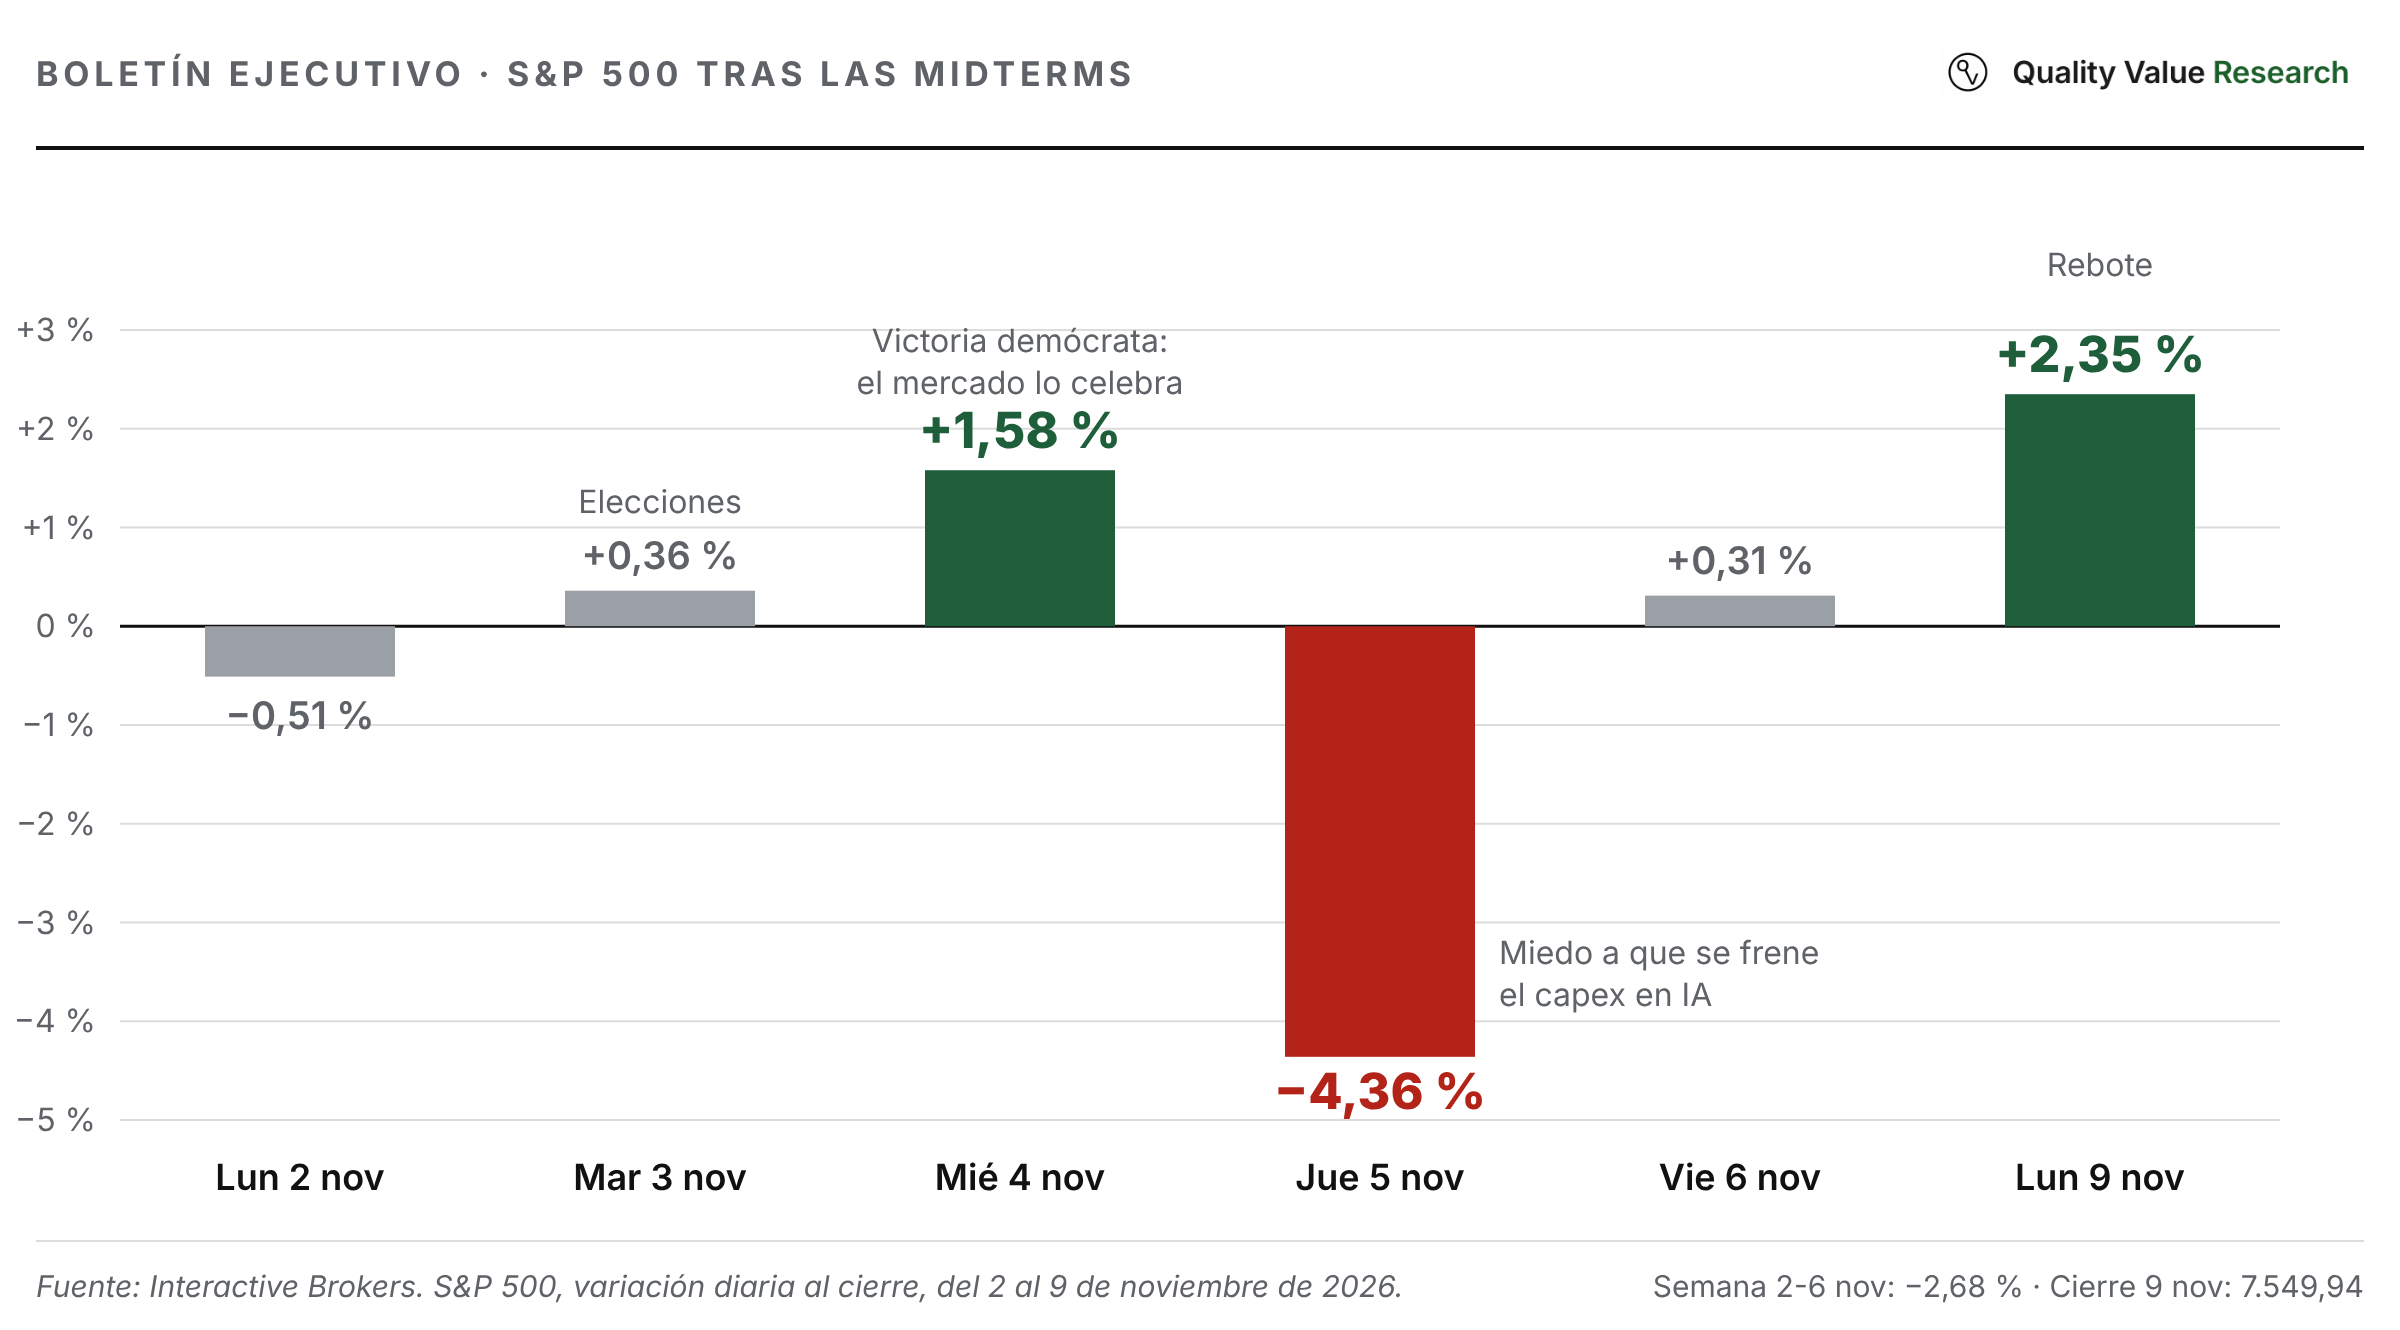
El motivo es el capex en inteligencia artificial, es decir, el dinero que las grandes tecnológicas gastan en centros de datos. Muchos de los candidatos que ganaron hicieron campaña contra los centros de datos por el agua, la electricidad y el suelo que consumen. Algunos ganaron en Texas y Georgia, dos de los estados con más obras de este tipo. El mercado teme que lleguen restricciones y que se frene un gasto que este año ronda los 600.000 millones de dólares. De momento no hay ninguna ley aprobada, y el nuevo Congreso no empieza hasta enero. Ayer lunes el S&P 500 recuperó un 2,35 %.
Japón, su peor semana desde 2020
El Nikkei 225 cayó un 9,25 % la semana pasada y cerró en 57.434,77 puntos. Es su peor semana desde marzo de 2020. Ya está un 20,6 % por debajo de su máximo histórico del 25 de junio (72.366,34 puntos), lo que técnicamente es un mercado bajista.
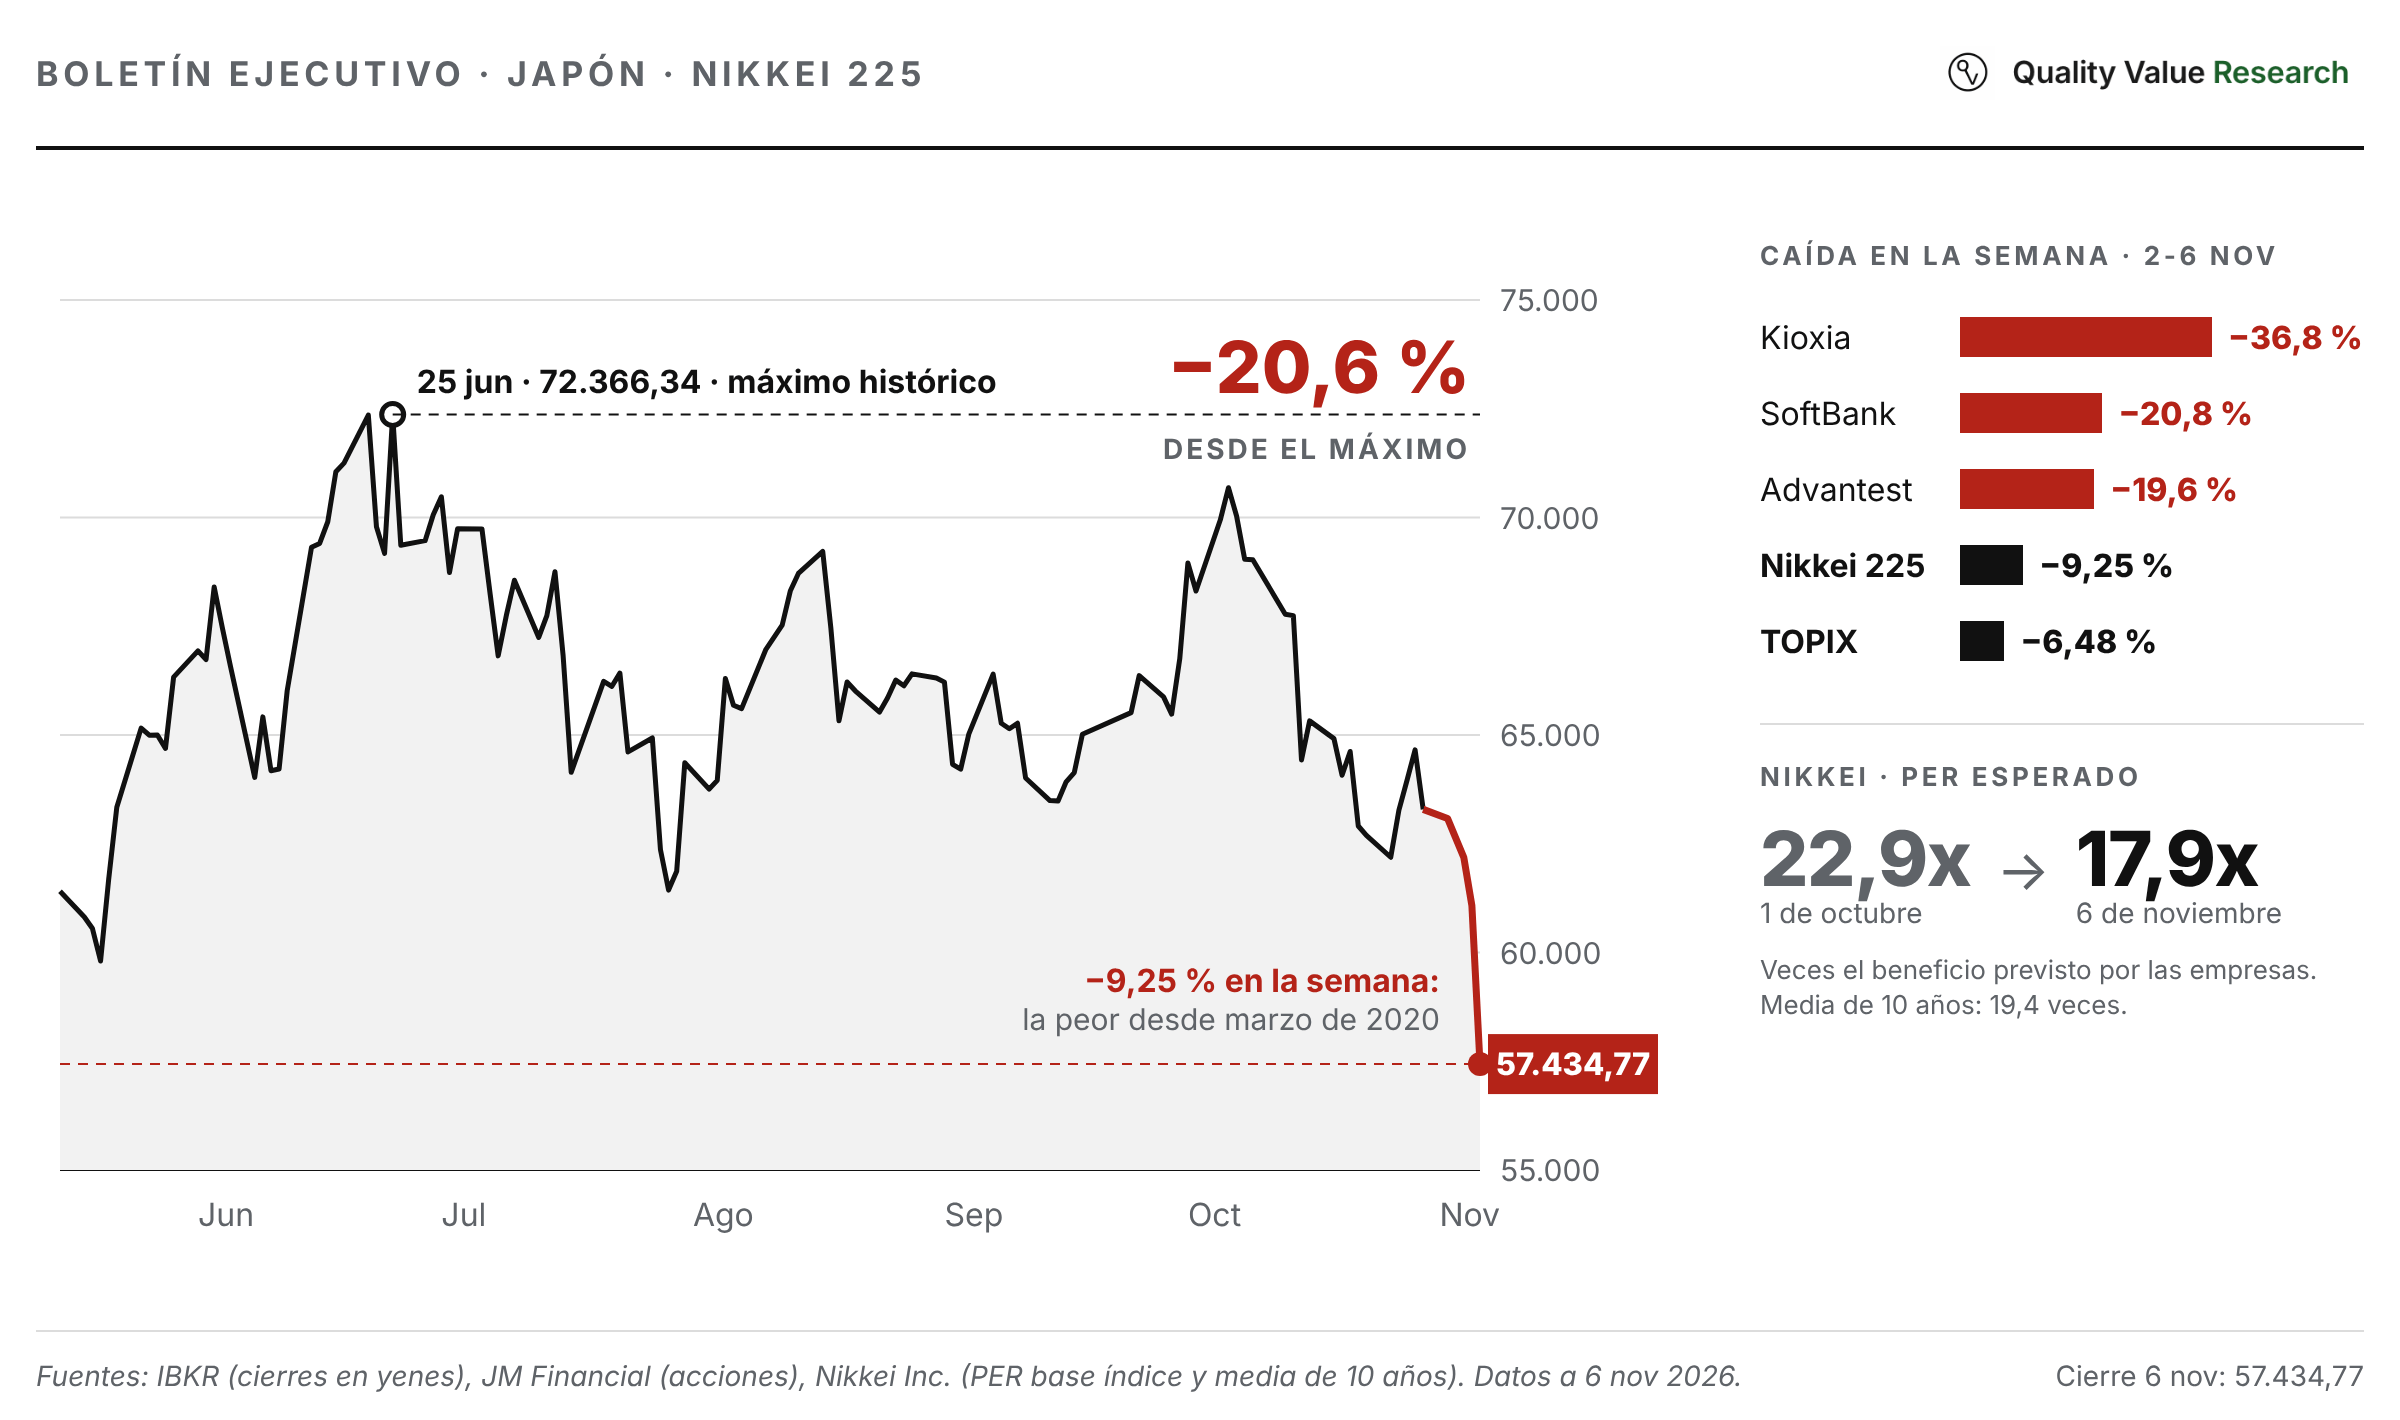
Hay dos motivos. El primero es cómo está construido el índice. El Nikkei pondera por el precio de cada acción, no por el tamaño de la empresa, y en él pesan mucho los fabricantes de chips y de equipos para la IA. En la semana, Kioxia cayó un 36,8 %, SoftBank un 20,8 % y Advantest un 19,6 %. El TOPIX, que pondera por capitalización y está más repartido, cayó bastante menos: un 6,48 %. El segundo es el Banco de Japón. Ha dado por ganada la lucha contra la deflación y el mercado espera más subidas de tipos, así que la caída ha llegado también a sectores que no son tecnología.
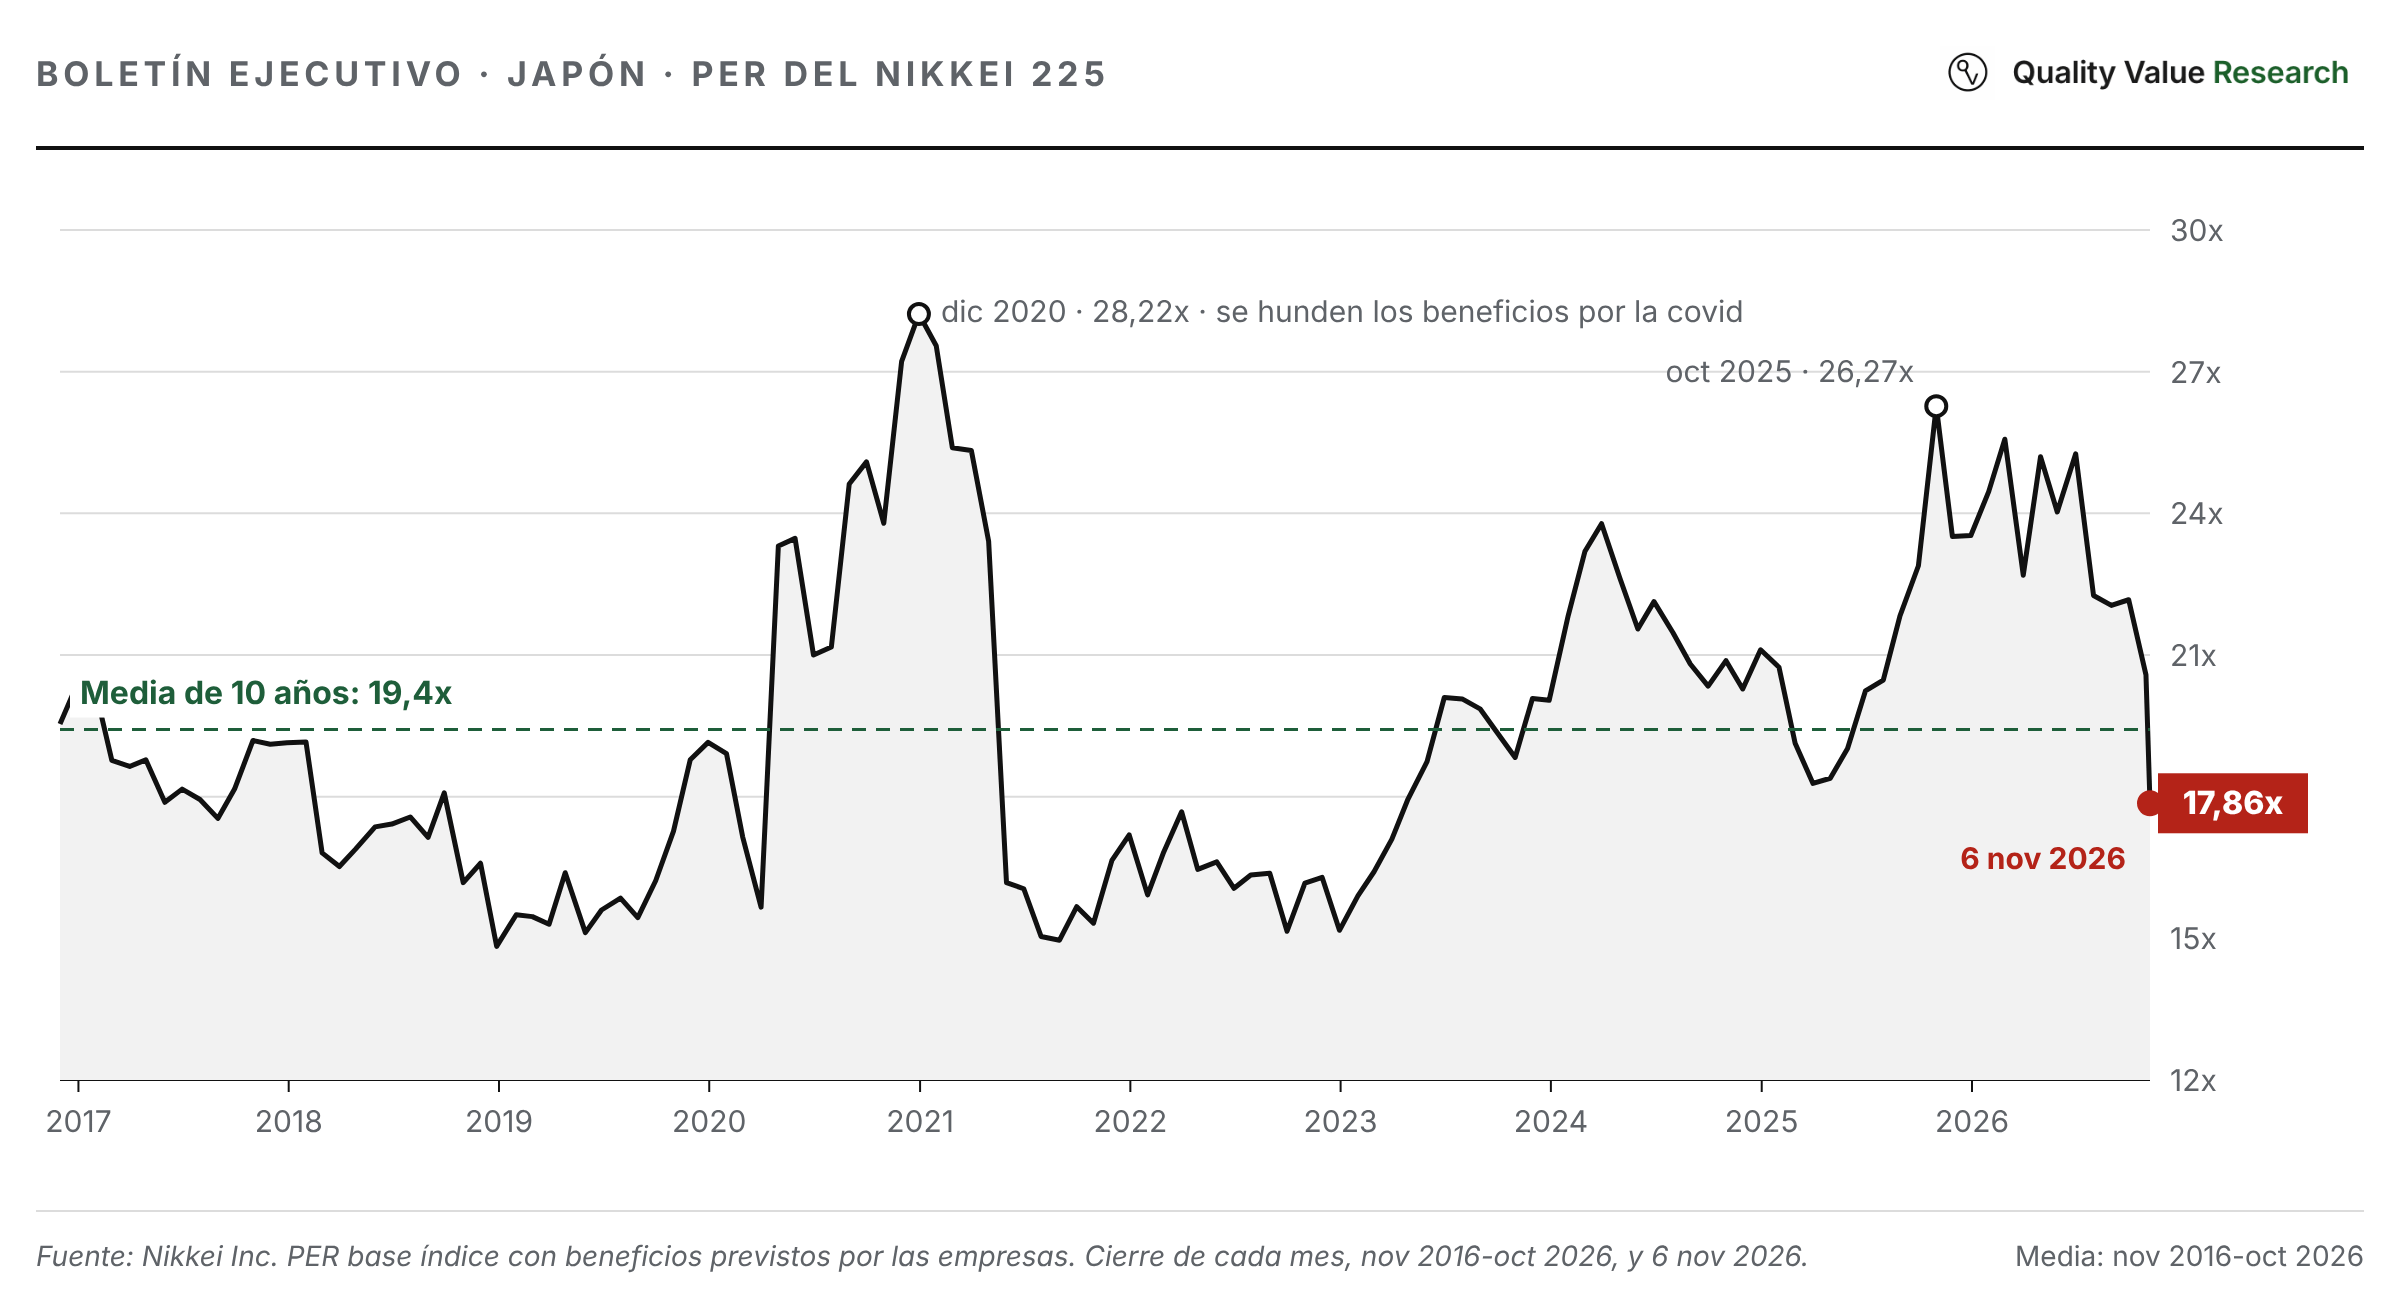
Después de la caída, el Nikkei cotiza a 17,9 veces los beneficios que prevén sus empresas, frente a 22,9 veces el 1 de octubre, según Nikkei Inc. Ya está por debajo de su media de los últimos diez años, de 19,4 veces. Hace un año llegó a pagarse a más de 26 veces.

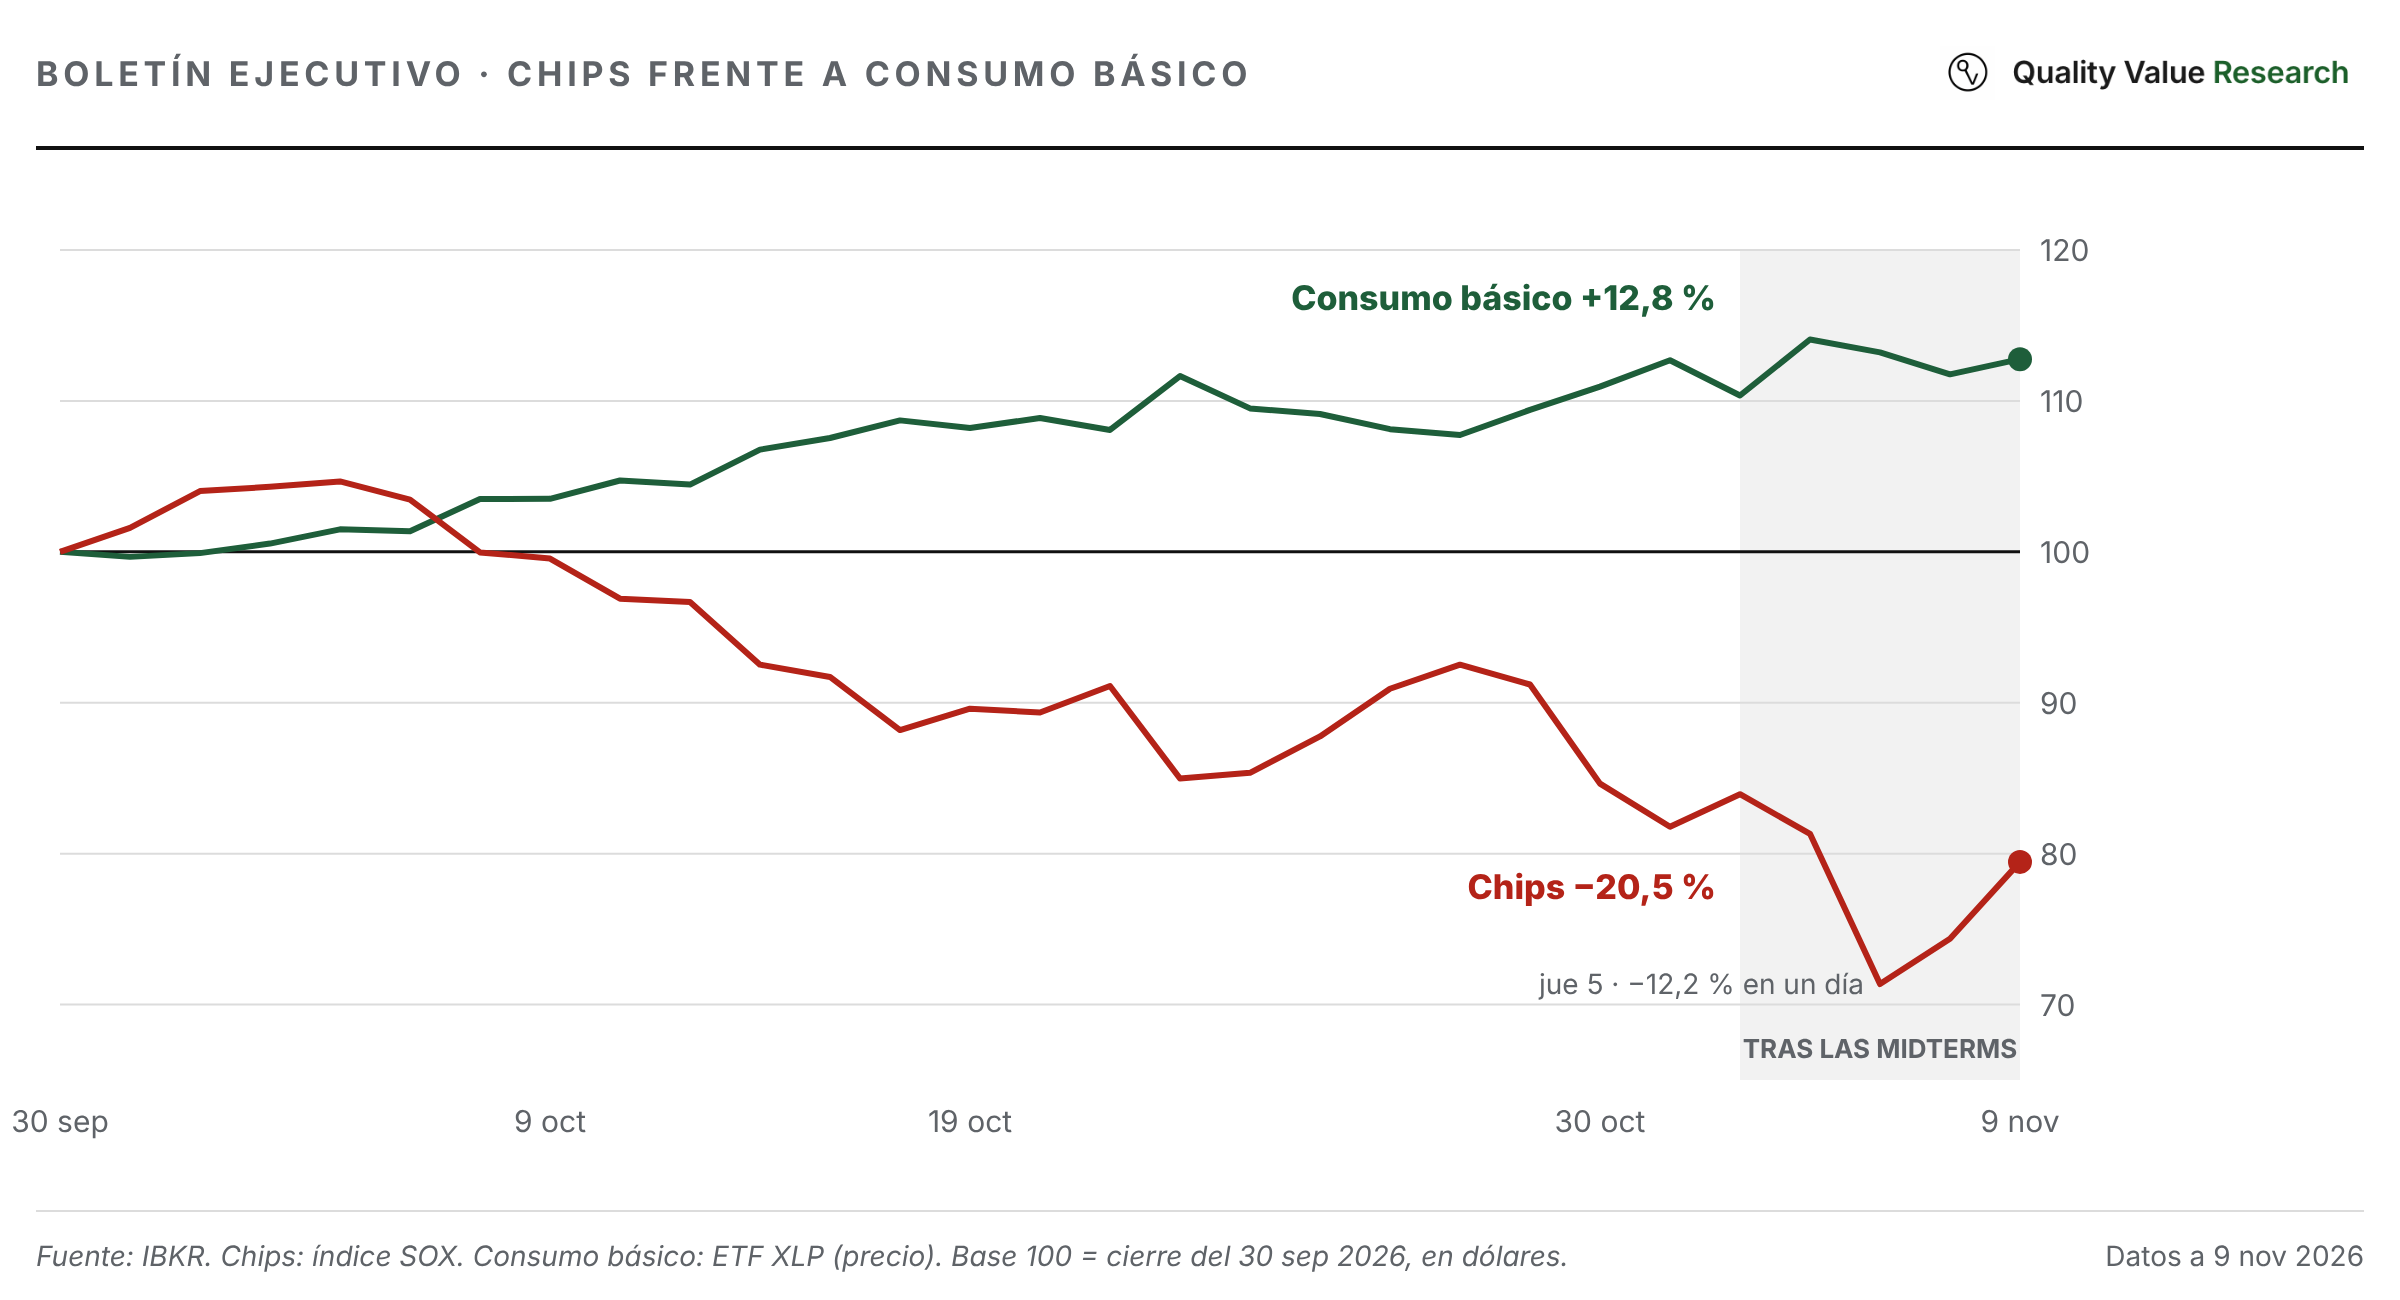
Chips −20 %, consumo básico +13 %
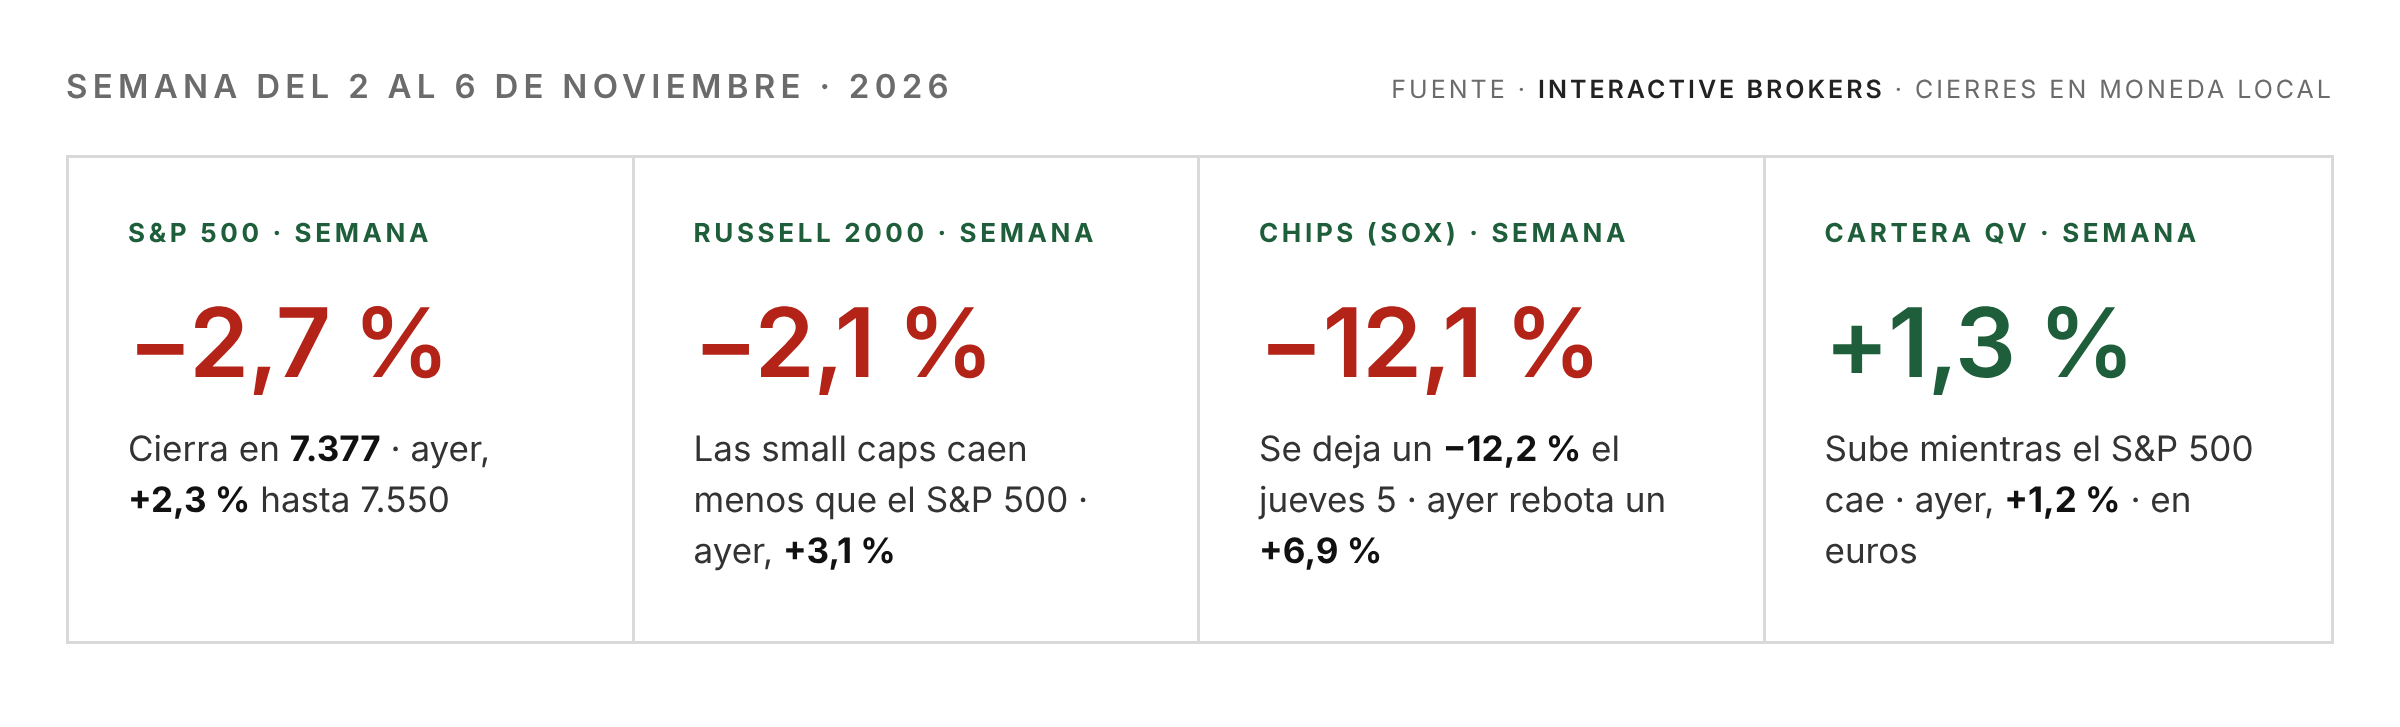
El índice de semiconductores de Filadelfia (SOX) cayó un 12,25 % el jueves 5 de noviembre. Fue la segunda peor sesión de su historia (según 24/7 Wall St) y la peor desde marzo de 2020. Pero la caída venía de antes: desde el cierre de septiembre, los chips pierden un 20,5 %, mientras que el consumo básico de EE. UU. (alimentación, bebidas y productos del hogar) gana un 12,8 %.
El dinero sale de las empresas que más dependen del gasto en centros de datos y entra en negocios más estables, el consumo básico, la alimentación. Ayer los chips rebotaron un 6,9 %, todavía lejos de recuperar lo perdido.

Paciencia por diseño
Warren Buffett dice que la bolsa es un mecanismo para transferir dinero de los impacientes a los pacientes. Lo estamos viendo estas semanas: el mercado cambia de favoritos de un día para otro.
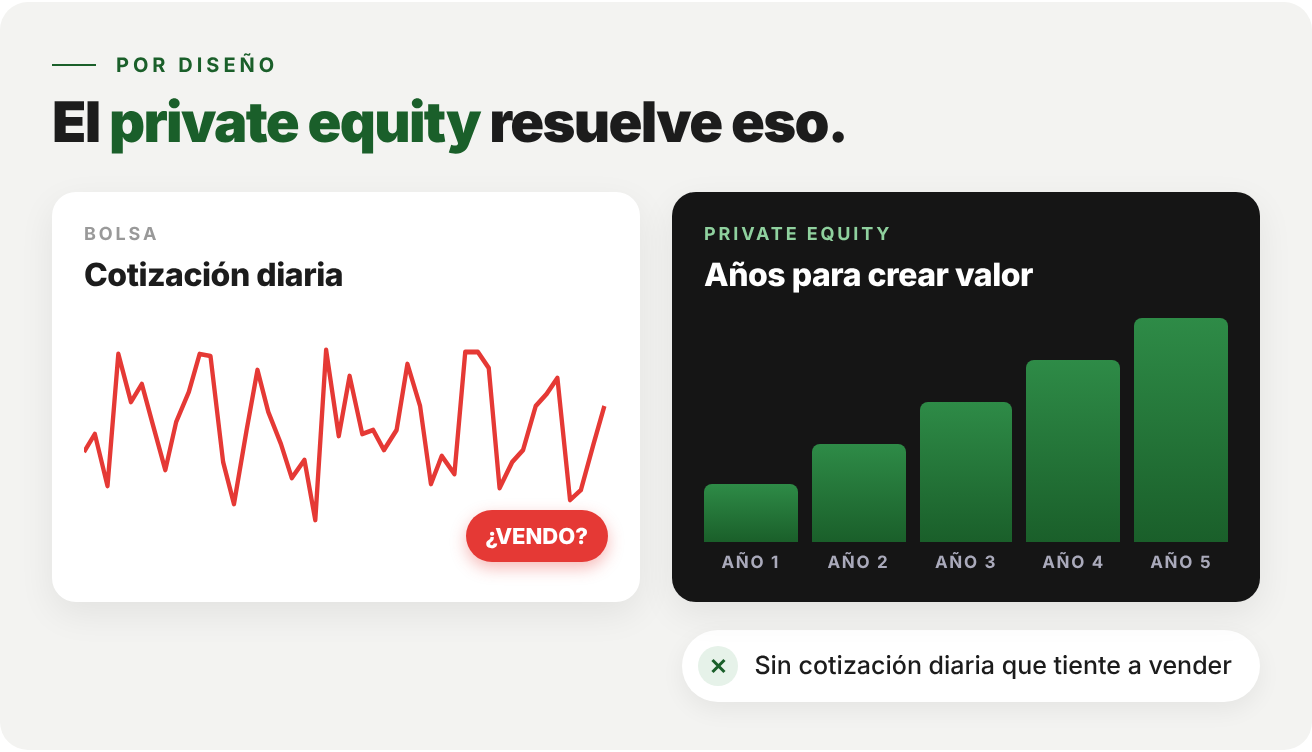
El private equity (invertir en empresas que no cotizan en bolsa) resuelve eso por diseño. Compras un negocio, le das años para que crezca y lo vendes al cabo de cinco o diez. No hay cotización diaria que te tiente a vender.
La mayoría ya conocéis Crescenta, la gestora que permite al inversor particular entrar en private equity de la mano de las grandes gestoras internacionales. Acaban de lanzar un nuevo fondo, Crescenta Private Equity Access I, en el que se puede invertir desde 5.000 €, desembolsados de forma gradual.

Como en cualquier inversión, la rentabilidad no está garantizada y hay riesgos, como la iliquidez (no poder sacar el dinero cuando quieras) o la pérdida permanente del capital. La inversión presenta riesgos, entre los que destaca la iliquidez. La rentabilidad no está garantizada. Más info en crescenta.com/condiciones

Nueva tesis de inversión y análisis de resultados:
EPAM y Atlassian
El sábado pasado publicamos un artículo sobre las claves para construir una cartera resiliente, con visión global y con posiciones que se complementen entre sí. La semana pasada fue un buen ejemplo: el S&P 500 cayó un 2,7 % y nuestra cartera subió un 1 %. También hablamos de la paciencia y de la necesidad de buscar catalizadores que hagan aflorar el valor.
Al hilo de ambos puntos, publicamos una nueva tesis que los representa muy bien: un negocio aburrido, barato y estable, que complementa nuestra cartera y le aporta solidez, y que cuenta con un activo oculto que puede actuar como catalizador en los próximos meses.
EPAM sube un 20 % y Atlassian cae un 16 %: qué ha pasado
Además, ayer publicamos en el Terminal los análisis de resultados de dos empresas muy seguidas por la comunidad: EPAM y Atlassian.
Son dos análisis clave. EPAM subió más de un +20 % el día de los resultados.
Atlassian, en cambio, cayó un -16 % después de haber más que doblado su precio desde junio, cuando publicamos la tesis.
En los análisis recogemos los puntos clave que todo accionista debe entender, actualizamos los precios objetivo y contamos qué hemos hecho con cada una.
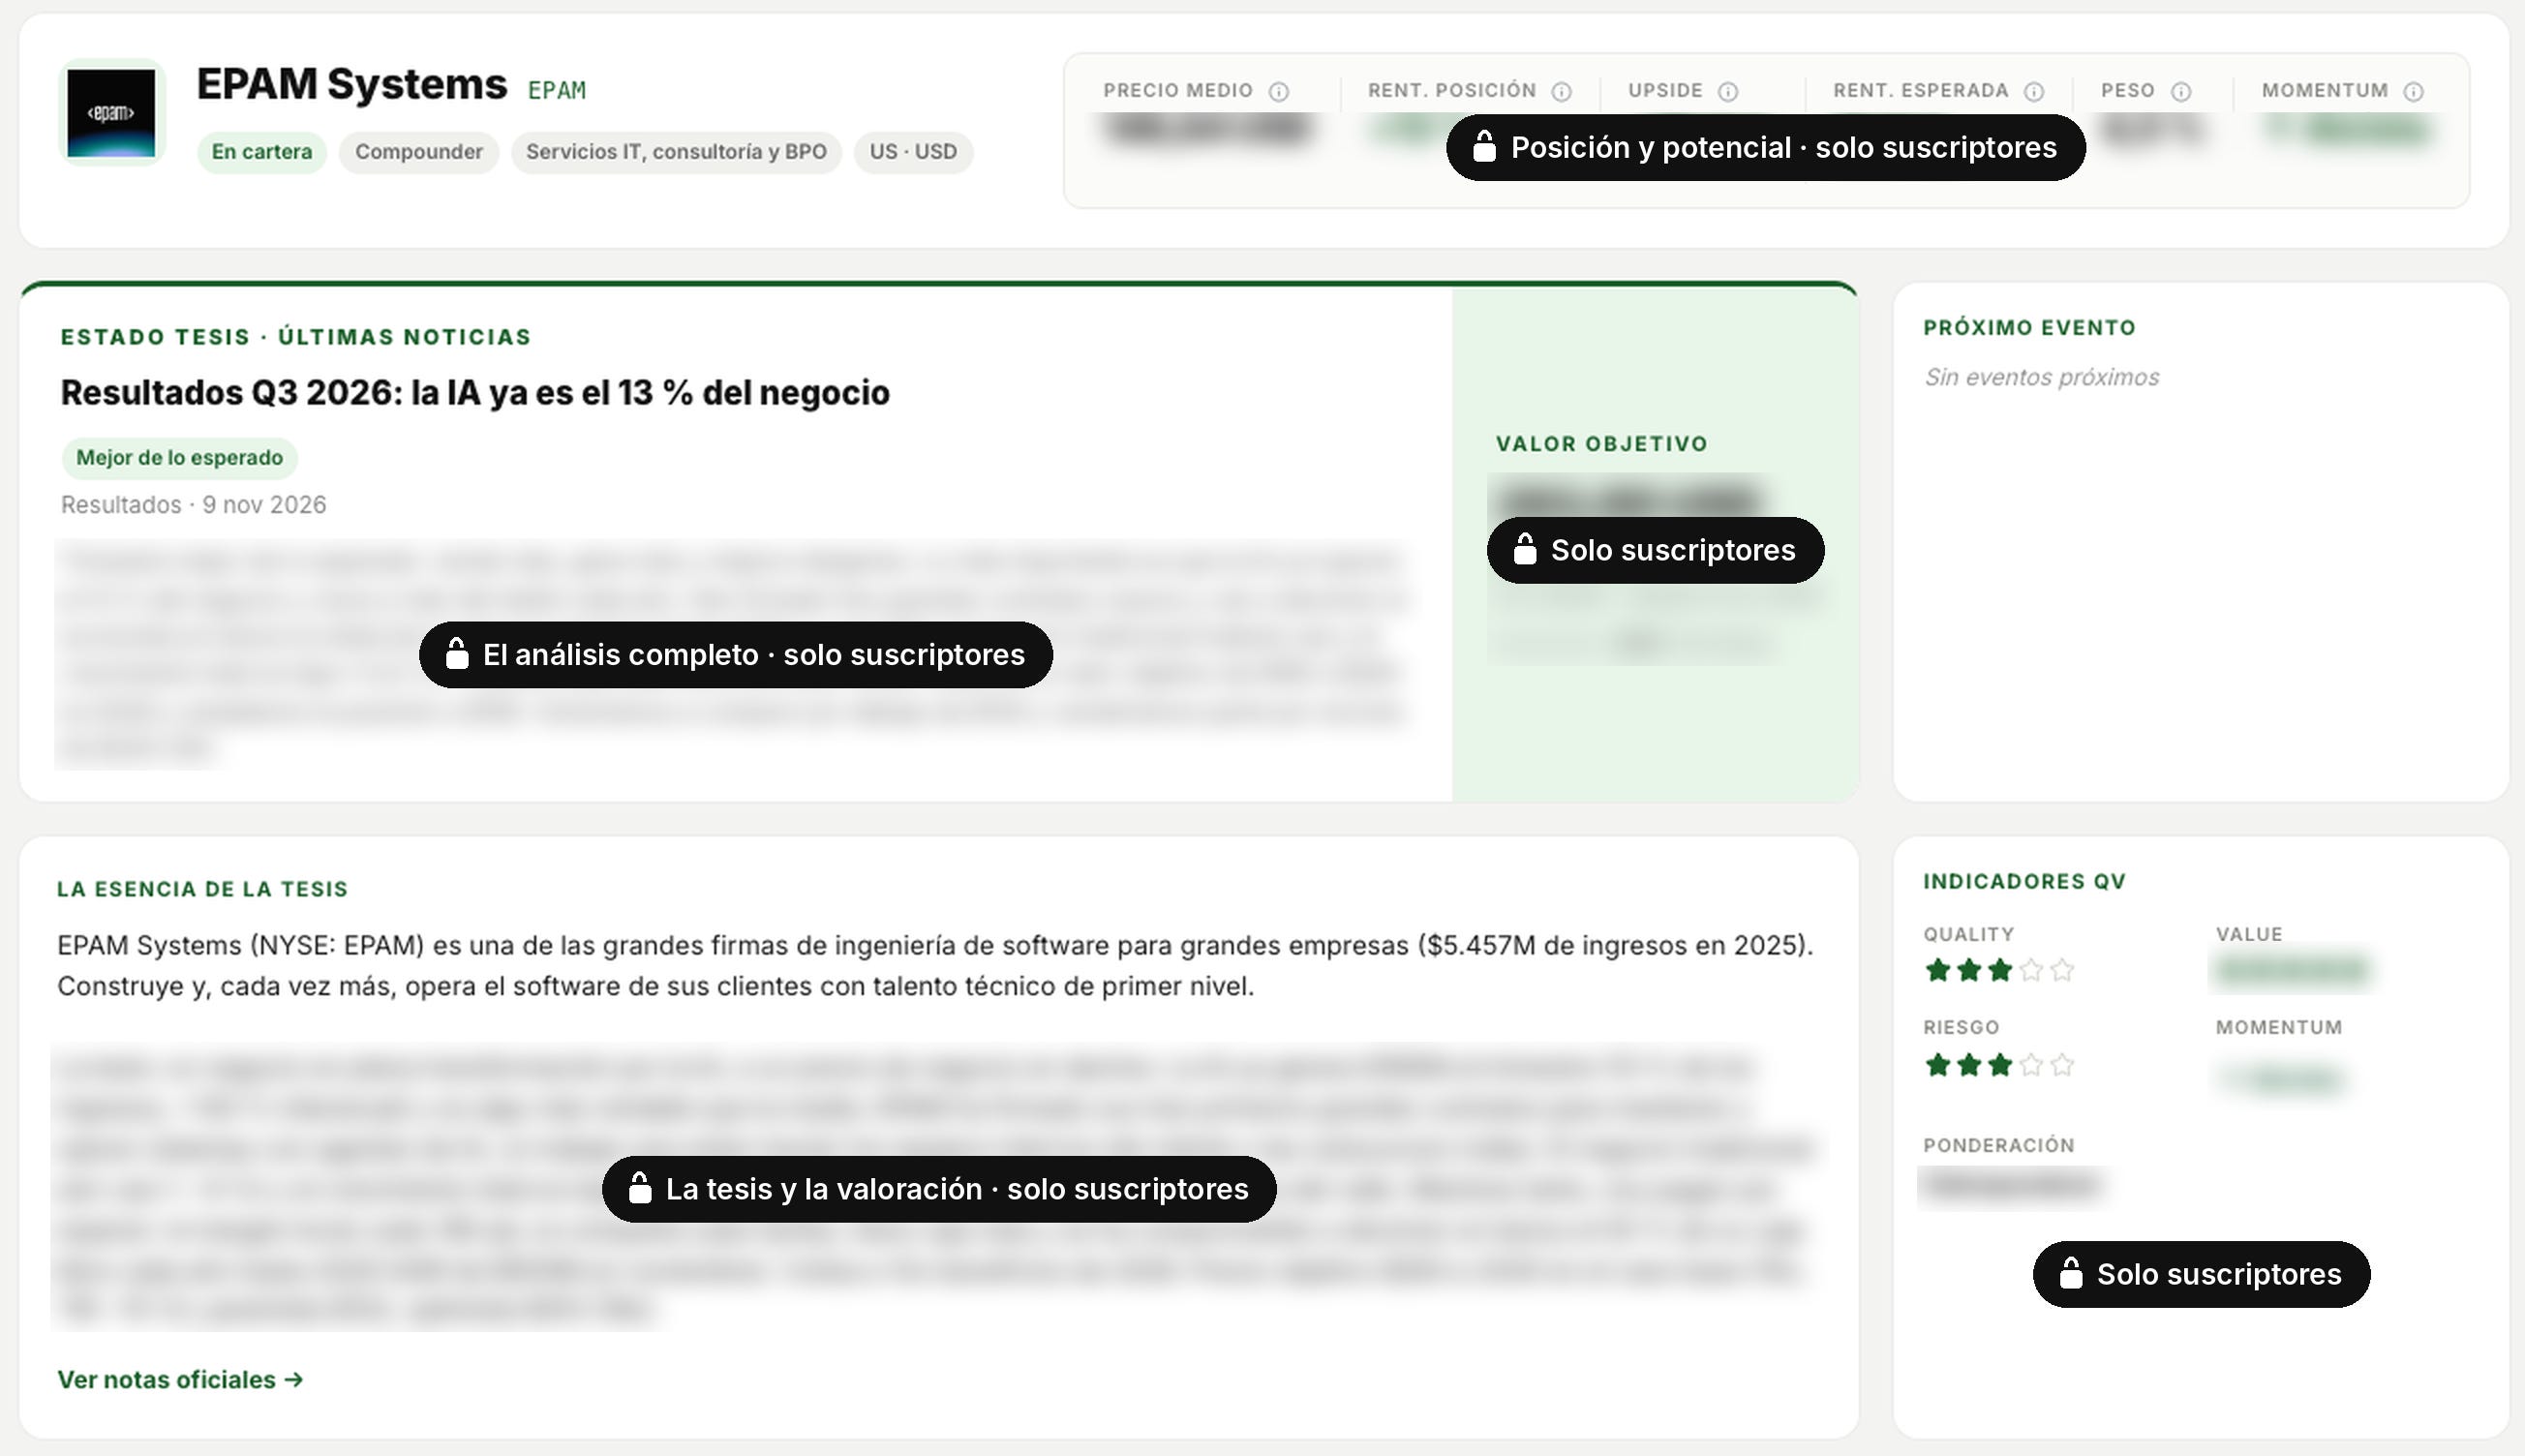
Así es la ficha de EPAM en el Terminal, igual que la del resto de empresas: el estado de la tesis después de cada resultado, el valor objetivo y nuestra posición, solo para suscriptores. Está pensada para ahorrar tiempo: lo importante de cada empresa en una pantalla, guardado en un mismo sitio para consultarlo cuando tengáis un hueco.
Menos de 48 horas para el 35 % de descuento gracias a HAMCO AM
Hace unos días publicamos con HAMCO AM, la gestora de John Tidd, un artículo sobre la situación de Indonesia. Gracias a esa colaboración, la suscripción anual queda en 194,35 € al año en lugar de 299 € (unos 16 € al mes), y ese precio se mantiene mientras sigáis suscritos. Incluye este análisis, todos los demás y la cartera en vivo.
Quedan menos de 48 horas: ampliamos la oferta hasta mañana, miércoles 11 de noviembre, y ese día se cierra definitivamente. A partir del jueves, la suscripción anual vuelve a costar 299 €. En la última encuesta, uno de cada siete nos respondisteis que os lo estabais pensando; si es vuestro caso, es el momento de decidirlo, y si en los primeros 30 días no os convence, os devolvemos el dinero.
Aprovechar el descuento antes de mañana ↓


*Nota Terminal: todos estos datos, y más completos, están disponibles en el Terminal para vuestra revisión diaria y semanal

Ya está disponible el nuevo episodio de Conversaciones Quality con Fernando Díaz Villanueva, historiador y periodista, uno de los divulgadores históricos más influyentes de Hispanoamérica y la voz de La ContraHistoria y La ContraCrónica, dos de los podcasts más escuchados en español.
Su tesis: nos han inyectado la idea de que estamos en plena decadencia, y la historia dice lo contrario. Un madrileño del siglo XVII vivía peor que quien hoy vive en una chabola. Sí, nos hemos empobrecido en los últimos años, pero no por lo que nos cuentan. Y de una sociedad de pesimistas no se puede esperar nada bueno: si crees que todo se acaba, ni ahorras ni inviertes.
También hablamos de la demografía en Europa, de los impuestos y la regulación, de qué pasaría en España con el sistema fiscal suizo, de la vivienda y de por qué Europa está perdiendo también el tren de la IA. Y, al final, de cómo invierte Díaz Villanueva y de cuál cree que será el próximo país que se hará rico.
Escúchalo donde prefieras: ▶️ YouTube · 🎧 Spotify · 🎙️ iVoox

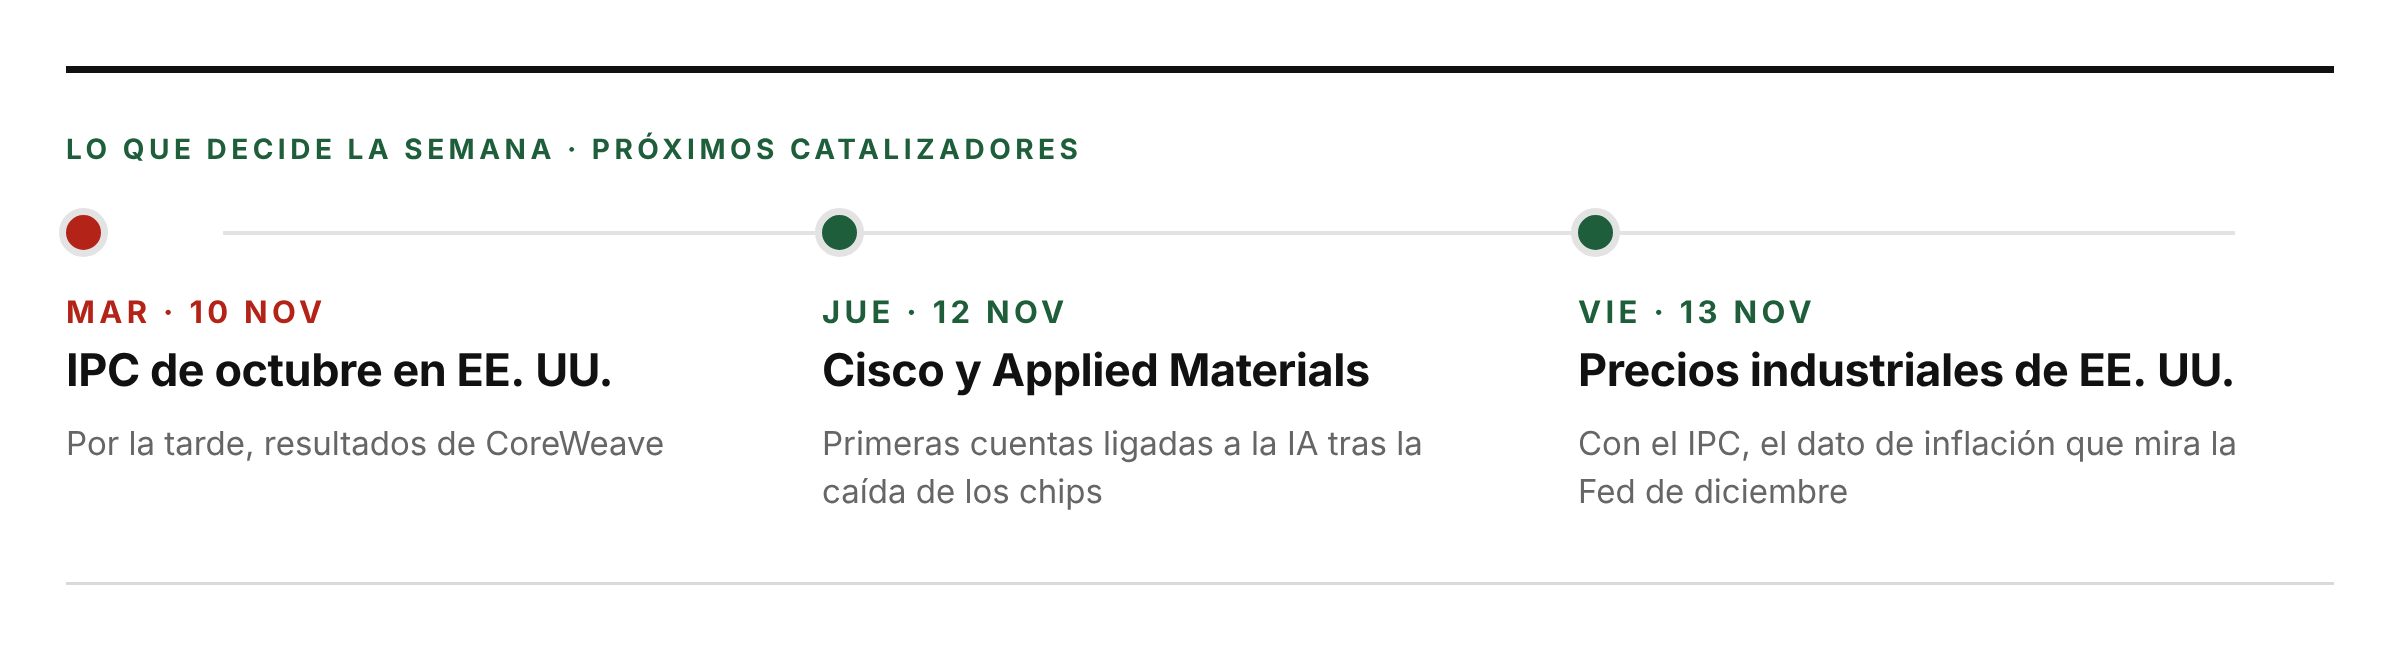
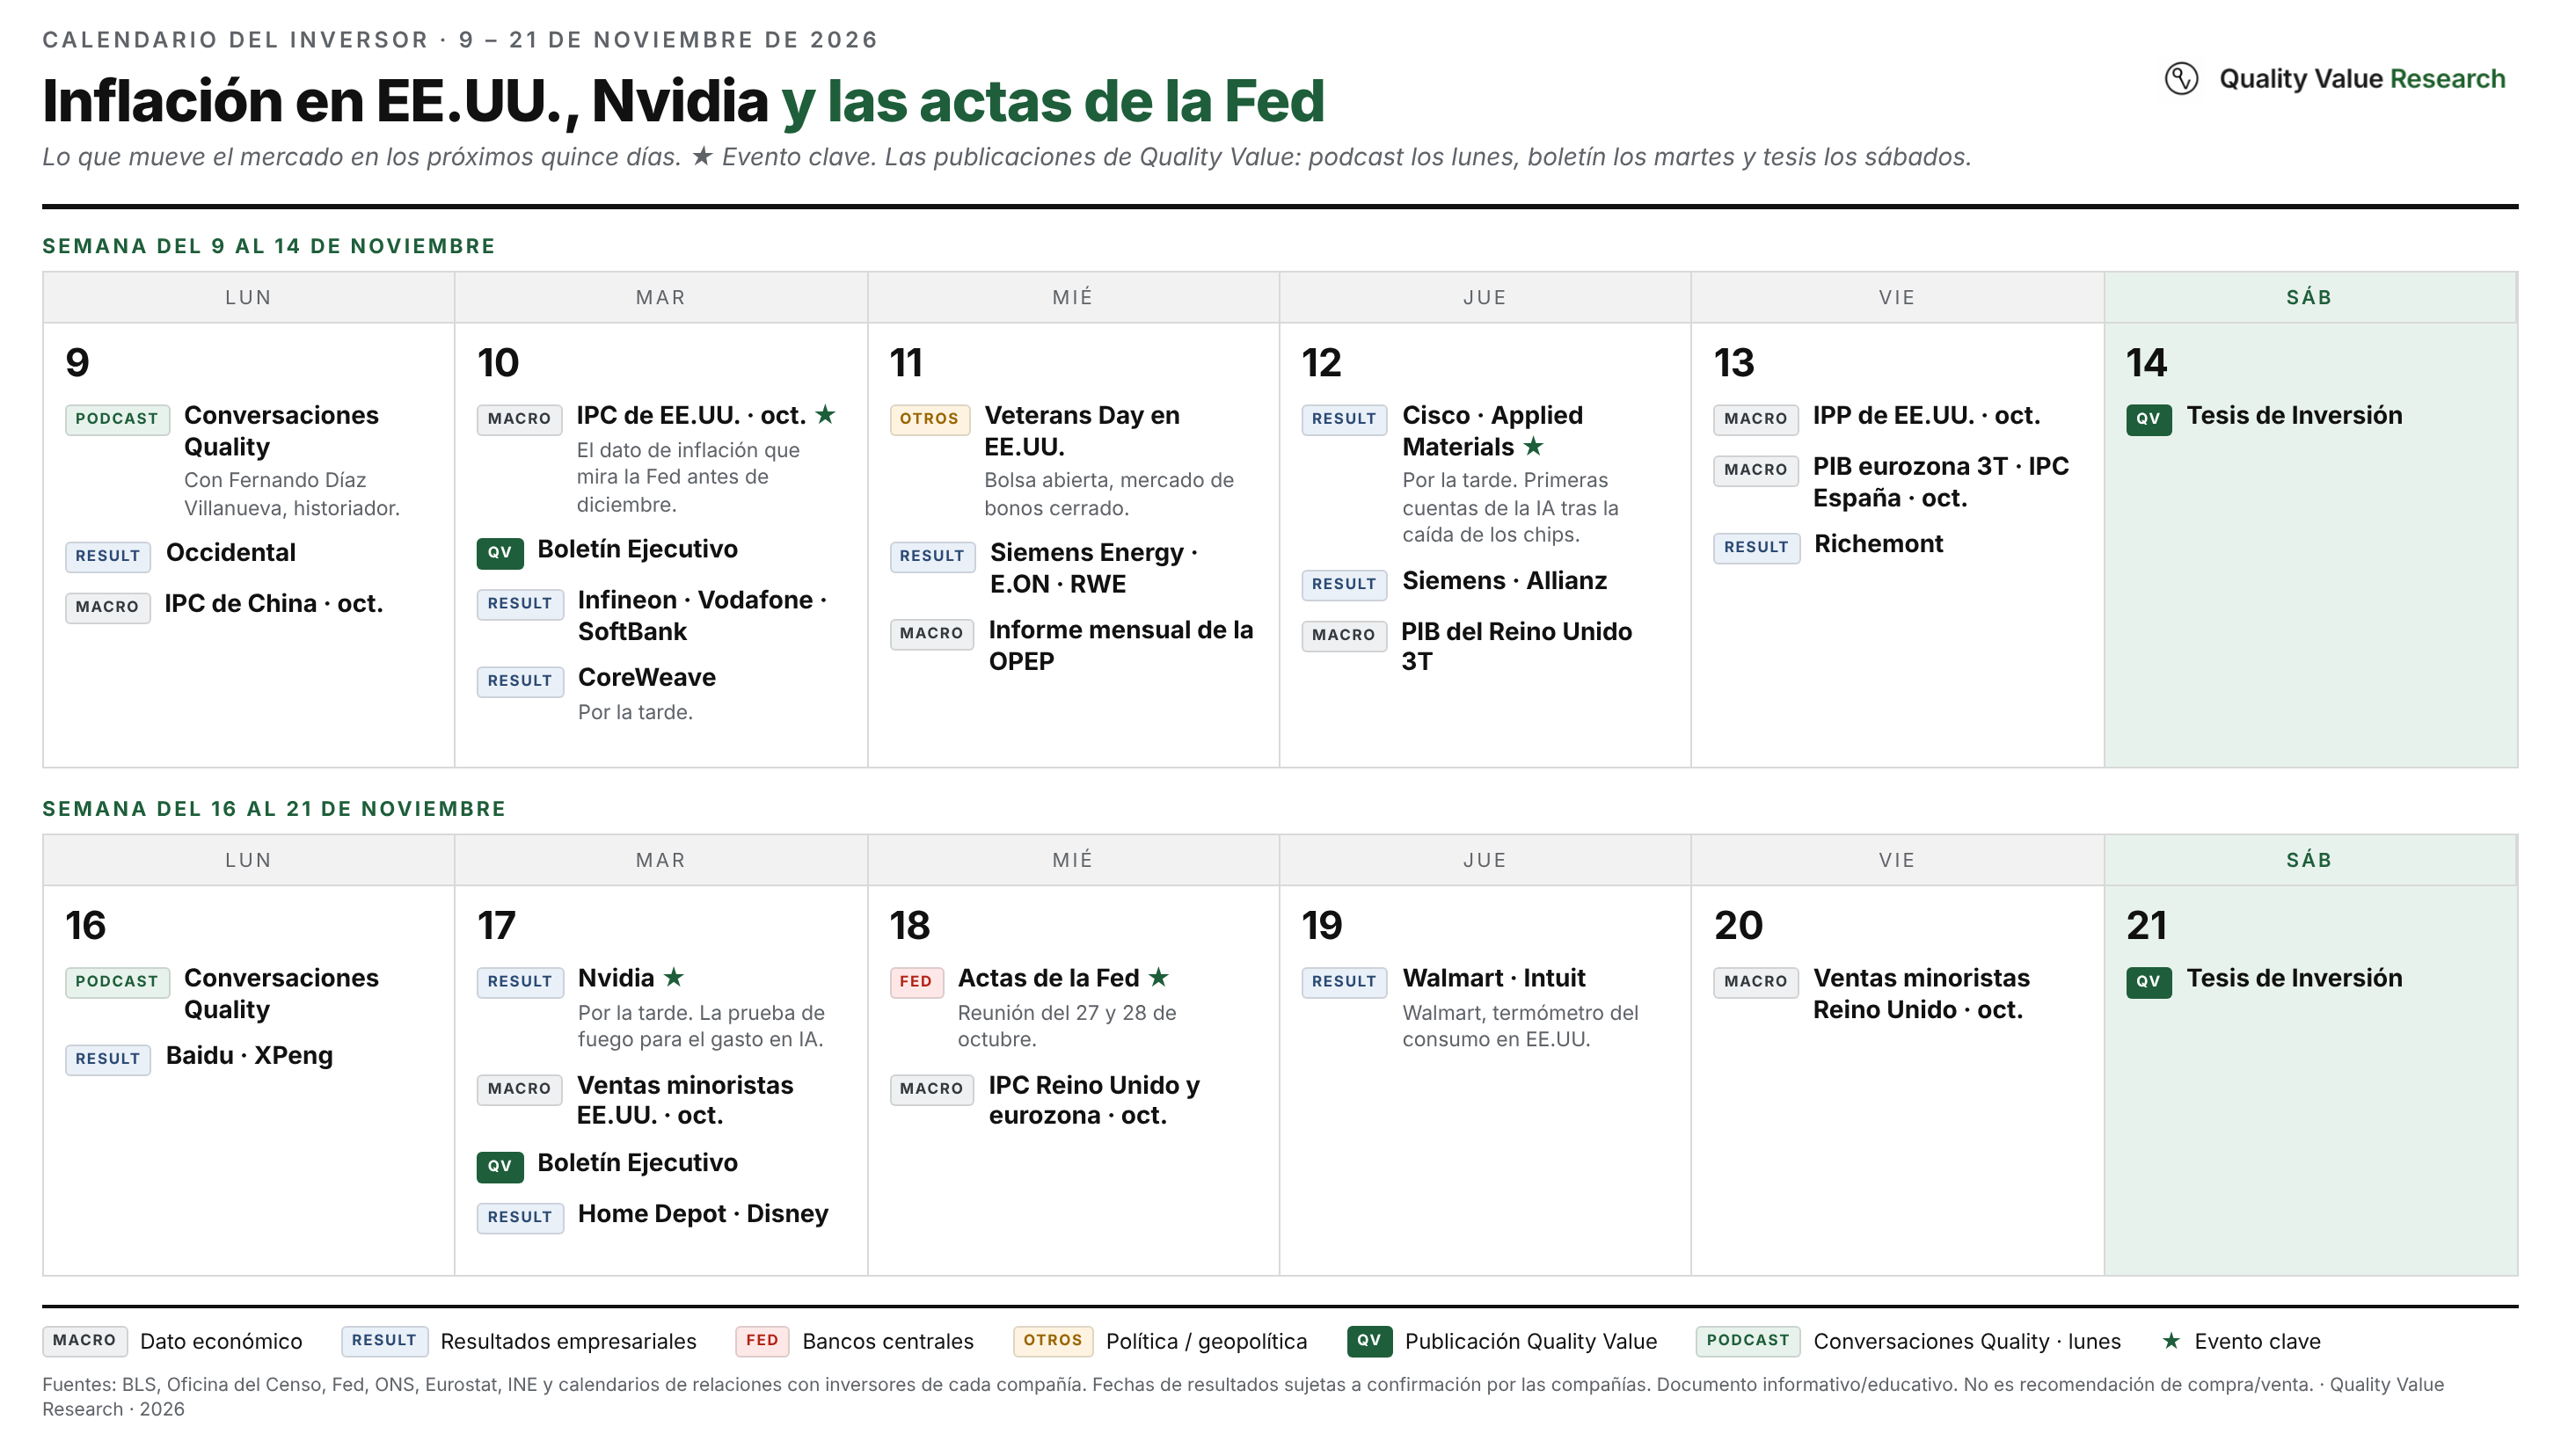
Los próximos eventos macro, los resultados empresariales relevantes y nuestras próximas publicaciones lo tenéis en el siguiente calendario:
*(Click en imagen para verlo ampliado)
Menos de 48 horas: 35 % de descuento de por vida, gracias a HAMCO AM.
Si os lo estabais pensando, este es el momento ↓
Aviso legal Crescenta: Contenido patrocinado por Crescenta. La inversión presenta riesgos, entre los que destaca la iliquidez, y conlleva la posible pérdida del capital invertido. La rentabilidad no está garantizada y las rentabilidades pasadas no garantizan rentabilidades futuras. Este contenido no constituye asesoramiento de inversión personalizado. Más info en crescenta.com/condiciones